افزایش سرمایه یکی از تصمیمات مهمی است که بسیاری از شرکتها در طول فعالیت خود با آن مواجه میشوند. شرکت ممکن است برای تأمین منابع مالی جدید، توسعه فعالیت، جبران زیانهای انباشته یا اصلاح ساختار مالی تصمیم به افزایش سرمایه بگیرد. اما در کنار مراحل ثبتی و قانونی افزایش سرمایه، یک موضوع مالیاتی مهم نیز […]
وقتی مؤدی با برگ تشخیص مالیات یا مطالبه مالیات مواجه میشود، همیشه با رقم یا محاسبهای روبهرو نیست که آن را درست و قابل قبول بداند. گاهی اختلاف درباره میزان درآمد، هزینههای قابل قبول، مالیات مطالبهشده، اسناد ارائهشده یا نحوه رسیدگی اداره امور مالیاتی شکل میگیرد. در چنین شرایطی، قانون برای رسیدگی به اختلاف میان […]
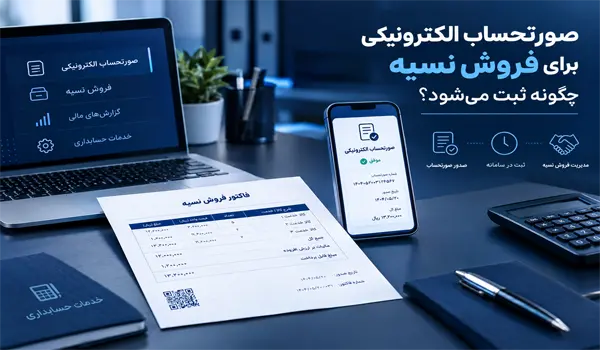
در بسیاری از معاملات بین شرکتها و کسبوکارها، پرداخت مبلغ معامله همزمان با تحویل کالا یا ارائه خدمات انجام نمیشود. ممکن است فروشنده کالا را امروز تحویل دهد، اما خریدار مبلغ آن را چند هفته یا چند ماه بعد پرداخت کند. در چنین شرایطی، ثبت صحیح فروش نسیه در صورتحساب الکترونیکی اهمیت زیادی دارد؛ زیرا […]
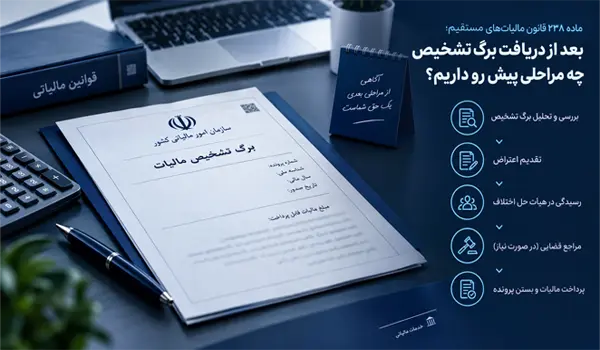
دریافت برگ تشخیص مالیات برای بسیاری از مؤدیان، بهخصوص صاحبان کسبوکارها و شرکتها، میتواند شروع یک فرآیند مهم و گاهی پیچیده باشد. دیدن مبلغ مالیات در برگ تشخیص لزوماً به این معنا نیست که مؤدی باید بدون بررسی آن مبلغ را بپذیرد و پرداخت کند. قانون مالیاتهای مستقیم برای مؤدیانی که نسبت به تشخیص مالیات […]
دریافت برگ تشخیص مالیات برای بسیاری از مؤدیان، پایان رسیدگی مالیاتی به نظر میرسد؛ در حالی که در واقع، این برگه میتواند آغاز مرحلهای مهم برای بررسی، اعتراض و رفع اختلاف با اداره امور مالیاتی باشد. اگر مؤدی با مبلغ یا مبنای محاسبه مالیات موافق نباشد، قانون برای او مسیر مشخصی جهت اعتراض و درخواست […]
داشتن فاکتور در اسناد حسابداری همیشه به این معنا نیست که آن هزینه در رسیدگی مالیاتی نیز بدون هیچ مشکلی پذیرفته خواهد شد. گاهی یک فاکتور معتبر از نظر ظاهری کامل است، اما به دلیل نبود مدارک تکمیلی، ارتباط نامشخص با فعالیت شرکت، اشکال در اطلاعات طرفین معامله یا رعایت نشدن الزامات مربوط به صورتحساب […]
در پایان هر سال مالی، حجم زیادی از عملیات حسابداری، ثبت اسناد، تسویه حسابها، شناسایی درآمد و هزینه و بستن حسابهای شرکت انجام میشود. همین موضوع باعث میشود ماههای پایانی سال برای حسابرسان اهمیت ویژهای داشته باشد. در این دوره، برخی معاملات ممکن است به دلیل زمان ثبت، مبلغ، طرف معامله یا نحوه حسابداری، با […]
آیا ممکن است یک شرکت در پایان سال سود شناسایی کند، مشمول مالیات شود و حتی مالیات خود را پرداخت کند، اما در حساب بانکی خود پول کافی برای پرداخت هزینههای روزمره یا تقسیم سود بین سهامداران نداشته باشد؟ پاسخ کوتاه این است: بله. این موضوع در نگاه اول ممکن است عجیب به نظر برسد. […]
صورتحساب الکترونیکی یکی از مهمترین بخشهای نظام جدید مالیاتی و سامانه مؤدیان است. با اجرای این نظام، ثبت و ارسال اطلاعات مربوط به معاملات به شکل الکترونیکی انجام میشود و خریداران نیز در برخی فرآیندها باید صورتحسابهای صادرشده برای خود را بررسی و نسبت به آنها واکنش نشان دهند. یکی از پرسشهای مهم مؤدیان این […]