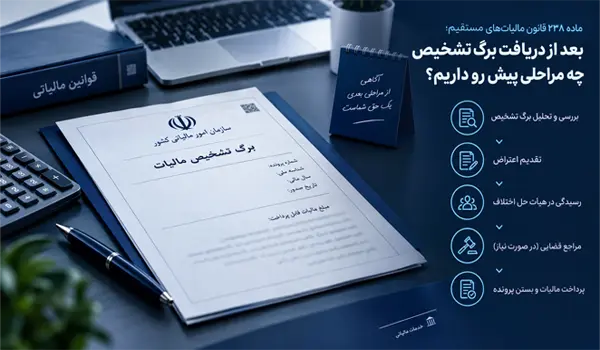
دریافت برگ تشخیص مالیات برای بسیاری از مؤدیان، بهخصوص صاحبان کسبوکارها و شرکتها، میتواند شروع یک فرآیند مهم و گاهی پیچیده باشد. دیدن مبلغ مالیات در برگ تشخیص لزوماً به این معنا نیست که مؤدی باید بدون بررسی آن مبلغ را بپذیرد و پرداخت کند. قانون مالیاتهای مستقیم برای مؤدیانی که نسبت به تشخیص مالیات اعتراض دارند، مسیر مشخصی را پیشبینی کرده است.
یکی از مهمترین مواد قانونی در این زمینه، ماده ۲۳۸ قانون مالیاتهای مستقیم است. این ماده به مؤدی اجازه میدهد در صورت اعتراض به برگ تشخیص، در مهلت قانونی درخواست رسیدگی مجدد خود را مطرح کرده و دلایل و مدارک لازم را ارائه کند. بنابراین، آگاهی از مهلت اعتراض، نحوه تنظیم دفاعیات، مدارک مورد نیاز و مراحل بعدی اهمیت زیادی دارد.
در این مقاله بررسی میکنیم که بعد از دریافت برگ تشخیص دقیقاً چه اتفاقی میافتد، مؤدی چه زمانی برای اعتراض فرصت دارد، اداره امور مالیاتی چگونه به اعتراض رسیدگی میکند و اگر اختلاف برطرف نشود، پرونده وارد چه مرحلهای خواهد شد.
برگ تشخیص مالیات سندی است که در فرآیند رسیدگی مالیاتی صادر میشود و در آن، تشخیص اداره امور مالیاتی درباره درآمد مشمول مالیات و مالیات متعلق به مؤدی اعلام میشود.
به زبان ساده، زمانی که پرونده مالیاتی مؤدی مورد رسیدگی قرار میگیرد، اطلاعات اظهارنامه، اسناد و مدارک، سوابق مالی و سایر اطلاعات قابل استناد بررسی میشود. نتیجه این بررسی ممکن است با مبلغی که مؤدی در اظهارنامه خود اعلام کرده متفاوت باشد. در چنین شرایطی، برگ تشخیص صادر و به مؤدی ابلاغ میشود.
نکته مهم این است که برگ تشخیص را نباید صرفاً یک برگه اعلام مبلغ مالیات دانست. این سند میتواند مبنای ادامه فرآیند مطالبه مالیات قرار بگیرد و در صورتی که مؤدی با مبلغ یا مبنای تشخیص موافق نباشد، باید در مهلت مقرر واکنش نشان دهد.
به همین دلیل، بعد از دریافت برگ تشخیص بهتر است مؤدی در سریعترین زمان ممکن مواردی مانند مبلغ مالیات، مبنای محاسبه، درآمد تشخیص دادهشده، هزینههای پذیرفته یا ردشده و مستندات مورد استناد اداره مالیاتی را بررسی کند.
ماده ۲۳۸ یکی از مهمترین مقررات مربوط به اعتراض مؤدی به برگ تشخیص است.
مطابق این ماده، اگر برگ تشخیص مالیات صادر و به مؤدی ابلاغ شده باشد و مؤدی نسبت به آن اعتراض داشته باشد، میتواند ظرف ۳۰ روز از تاریخ ابلاغ، شخصاً یا از طریق وکیل تامالاختیار، با ارائه دلایل، اسناد و مدارک، به صورت کتبی از اداره امور مالیاتی درخواست رسیدگی مجدد کند.
در ادامه، مسئول یا مسئولان مربوط که از سوی سازمان امور مالیاتی تعیین شدهاند، پس از ثبت درخواست مؤدی به موضوع رسیدگی میکنند. این رسیدگی باید در مهلتی انجام شود که بیش از ۴۵ روز از تاریخ ثبت درخواست نباشد.
بنابراین میتوان مسیر اولیه را به شکل زیر خلاصه کرد:
صدور برگ تشخیص ← ابلاغ به مؤدی ← بررسی برگ تشخیص ← اعتراض در مهلت ۳۰ روزه ← ارائه اسناد و مدارک ← رسیدگی مجدد
این مرحله اهمیت زیادی دارد، زیرا ممکن است اختلاف مالیاتی در همین مرحله برطرف شود و پرونده بدون ورود به مراحل بعدی تعیین تکلیف شود.
بعد از دریافت برگ تشخیص بهتر است تصمیمگیری را به روزهای پایانی مهلت قانونی موکول نکنید.
اولین اقدام، بررسی دقیق محتوای برگ تشخیص است. مؤدی باید مشخص کند که اختلاف دقیقاً از کجا ایجاد شده است. برای مثال، ممکن است بخشی از هزینههای ثبتشده در حسابها مورد قبول قرار نگرفته باشد، درآمدی بیش از مبلغ اظهارشده تشخیص داده شده باشد یا اطلاعاتی در محاسبات مالیاتی لحاظ شده باشد که مؤدی نسبت به آن توضیح و مستندات دارد.
در این مرحله، بررسی فقط مبلغ نهایی مالیات کافی نیست. باید مشخص شود چرا این مبلغ تعیین شده است.
پیشنهاد میشود پس از دریافت برگ تشخیص، موارد زیر بررسی شود:
این بررسی اولیه، پایه اصلی دفاع مالیاتی خواهد بود.
یکی از پرتکرارترین پرسشها این است که بعد از دریافت برگ تشخیص، چند روز برای اعتراض فرصت داریم؟
بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، مهلت اعتراض به برگ تشخیص ۳۰ روز از تاریخ ابلاغ است.
بنابراین، تاریخ ابلاغ اهمیت بسیار زیادی دارد. مؤدی نباید تصور کند که از زمان مشاهده یا مطالعه برگ تشخیص، ۳۰ روز فرصت دارد؛ مبنای قانونی، تاریخ ابلاغ است.
از طرف دیگر، بهتر است اعتراض به روزهای پایانی این مهلت موکول نشود. آمادهسازی دفاعیات، جمعآوری اسناد حسابداری، تهیه مستندات و بررسی محاسبات ممکن است زمانبر باشد.
بهخصوص در پروندههای شرکتها، ممکن است برای دفاع از یک رقم مالیاتی نیاز باشد اسناد حسابداری، قراردادها، فاکتورها، صورتحسابهای بانکی، اسناد پرداخت، دفاتر و سایر مدارک مرتبط بررسی شوند.
به همین دلیل، مدیریت زمان از همان روز دریافت برگ تشخیص اهمیت دارد.
اعتراض مؤثر صرفاً به معنای اعلام مخالفت با مبلغ مالیات نیست.
اگر مؤدی صرفاً اعلام کند «مالیات تعیینشده را قبول ندارم»، بدون اینکه دلایل و مدارک قابل بررسی ارائه کند، قدرت دفاع او کاهش پیدا میکند.
اعتراض باید تا حد امکان مشخص، مستند و مرتبط با موارد اختلاف باشد.
برای مثال، اگر بخشی از هزینههای شرکت توسط ممیز مالیاتی پذیرفته نشده است، مؤدی باید توضیح دهد این هزینهها مربوط به چه فعالیتی بودهاند و چه مدارکی برای اثبات آنها دارد.
اگر درآمد تشخیصی با اطلاعات واقعی کسبوکار تفاوت دارد، باید علت این تفاوت و مستندات مربوط به آن ارائه شود.
در نتیجه، یک اعتراض مناسب میتواند شامل موارد زیر باشد:
در پروندههای مهم، بهتر است قبل از تنظیم اعتراض، اسناد و سوابق مالی توسط فرد متخصص بررسی شود.
در فرآیند رسیدگی مالیاتی، صرف ادعا معمولاً کافی نیست. مؤدی باید بتواند ادعای خود را با اسناد و مدارک قابل استناد پشتیبانی کند.
برای مثال، اگر مؤدی معتقد باشد یک هزینه واقعی بوده اما در رسیدگی مالیاتی مورد قبول قرار نگرفته است، مدارکی مانند قرارداد، فاکتور، سند پرداخت، مستندات انجام خدمت یا سایر مدارک مرتبط میتوانند در بررسی موضوع اهمیت داشته باشند.
نوع مدارک مورد نیاز به ماهیت اختلاف بستگی دارد و نمیتوان برای تمام پروندهها یک فهرست ثابت ارائه کرد.
به همین دلیل، بعد از دریافت برگ تشخیص بهتر است ابتدا موضوع اختلاف شناسایی و سپس مدارک مرتبط با همان موضوع جمعآوری شود.
این رویکرد بسیار بهتر از ارائه حجم زیادی از اسناد بدون دستهبندی و توضیح است.
پس از ثبت اعتراض، پرونده وارد مرحله رسیدگی مجدد میشود.
مطابق ماده ۲۳۸، مسئول یا مسئولان مربوط باید پس از ثبت درخواست مؤدی، حداکثر ظرف ۴۵ روز به اعتراض رسیدگی کنند. در این مرحله، دلایل و اسناد ارائهشده توسط مؤدی بررسی میشود.
نتیجه این بررسی میتواند بسته به شرایط پرونده متفاوت باشد.
اگر دلایل و مدارک ارائهشده برای رد مندرجات برگ تشخیص کافی تشخیص داده شود، برگ تشخیص میتواند از این جهت مورد پذیرش قرار نگیرد.
همچنین اگر اسناد ارائهشده مؤثر در تعدیل درآمد تشخیص داده شود، موارد تعدیل درآمد مشمول مالیات مشخص خواهد شد.
بنابراین، ماده ۲۳۸ صرفاً یک مرحله اداری ساده نیست؛ بلکه فرصتی برای ارائه مستندات و تلاش برای رفع یا کاهش اختلاف مالیاتی در مرحله پیش از هیأت حل اختلاف است.
بله، در صورتی که دلایل و اسناد ارائهشده مؤثر باشد، رسیدگی مجدد میتواند به تعدیل درآمد مشمول مالیات و در نتیجه تغییر مبلغ مالیات منجر شود.
البته این موضوع به معنی تضمین کاهش مالیات نیست. نتیجه اعتراض به مستندات، مبنای تشخیص، موضوع اختلاف و نظر مرجع رسیدگی بستگی دارد.
برای مثال، اگر مؤدی بتواند با مدارک معتبر نشان دهد بخشی از درآمد تشخیصدادهشده متعلق به او نبوده یا برخی هزینههای قابل قبول در محاسبات لحاظ نشدهاند، این مستندات میتوانند در رسیدگی مجدد مورد بررسی قرار گیرند.
بنابراین هدف از اعتراض نباید صرفاً «کم کردن مالیات» باشد؛ بلکه باید اصلاح تشخیص مالیاتی بر اساس اسناد و واقعیتهای پرونده باشد.
اگر مؤدی و اداره امور مالیاتی در اجرای ماده ۲۳۸ اختلاف موجود را حلوفصل کنند، پرونده از لحاظ درآمد مشمول مالیات مختومه تلقی میشود.
دستورالعمل اجرایی ماده ۲۳۸ نیز تصریح میکند که پس از رفع اختلاف در اجرای این ماده، انصراف از توافق انجامشده و درخواست ارجاع پرونده به هیأت حل اختلاف مالیاتی امکانپذیر نخواهد بود.
این موضوع نشان میدهد که تصمیمگیری در مرحله ماده ۲۳۸ باید با دقت انجام شود.
به همین دلیل، اگر پرونده دارای مبلغ قابل توجهی است یا اختلاف از نظر محاسبات و اسناد پیچیدگی دارد، بررسی آن توسط متخصص مالیاتی میتواند پیش از پذیرش نتیجه رسیدگی اهمیت داشته باشد.
در چنین شرایطی، استفاده از خدمات مالیاتی میتواند برای بررسی برگ تشخیص، تحلیل اسناد، تنظیم دفاعیات و پیگیری فرآیند اعتراض به مؤدی کمک کند.
یکی از نگرانیهای مؤدیان این است که اگر اداره امور مالیاتی با تمام یا بخشی از اعتراض موافقت نکند، آیا دیگر راهی برای پیگیری وجود ندارد؟
خیر.
اگر اختلاف در مرحله رسیدگی مجدد برطرف نشود، موضوع میتواند وارد مرحله دادرسی مالیاتی و رسیدگی در هیأت حل اختلاف مالیاتی شود.
بر اساس ماده ۲۴۴ قانون مالیاتهای مستقیم، مرجع رسیدگی به اختلافات مالیاتی، جز در مواردی که قانون مرجع دیگری تعیین کرده باشد، هیأت حل اختلاف مالیاتی است. این هیأت دارای سه عضو است و ساختار آن در قانون مشخص شده است.
در این مرحله، پرونده از حالت مذاکره و رسیدگی مجدد در اداره مالیاتی وارد مرحله رسمیتر حل اختلاف میشود.
هیأت حل اختلاف مالیاتی یکی از مراجع اصلی رسیدگی به اختلاف میان مؤدی و سازمان امور مالیاتی است.
در جلسه هیأت، مؤدی یا نماینده قانونی او میتواند دفاعیات خود را به صورت کتبی یا شفاهی ارائه کند. طبق ماده ۲۴۴، اظهارات شفاهی مؤدی باید در صورتجلسه درج و به امضای وی برسد.
از طرف دیگر، نماینده اداره امور مالیاتی نیز باید در جلسه حاضر شود و برای توجیه مندرجات برگ تشخیص، دلایل کافی ارائه کند. این موضوع در ماده ۲۴۰ قانون مالیاتهای مستقیم پیشبینی شده است.
بنابراین، حضور در این مرحله صرفاً به معنی ارائه یک اعتراض کلی نیست. مؤدی باید بتواند به شکل منظم و مستند درباره موارد اختلاف دفاع کند.
مسیر پرونده به نحوه اعتراض و نتیجه رسیدگی بستگی دارد.
به صورت کلی، اگر مؤدی نسبت به برگ تشخیص اعتراض کند و اختلاف در مرحله ماده ۲۳۸ برطرف نشود، پرونده میتواند برای رسیدگی به هیأت حل اختلاف مالیاتی ارجاع شود.
در این مرحله، اهمیت اسناد و دفاعیات بیشتر میشود؛ زیرا موضوع دیگر فقط بررسی اولیه اعتراض نیست و پرونده وارد فرآیند دادرسی مالیاتی میشود.
همچنین مطابق ماده ۲۴۴، پس از استقرار سامانه مؤدیان، برخی فرآیندهای دادرسی مالیاتی از جمله ثبت اعتراض، ارائه لوایح، مشاهده اسناد و مدارک، ابلاغ تاریخ جلسه و اطلاع از نتایج دادرسی از طریق سامانه مربوط انجام میشود.
در بسیاری از موارد، رأی هیأت حل اختلاف مالیاتی بدوی پایان کامل مسیر اعتراض نیست.
بر اساس ماده ۲۴۷ قانون مالیاتهای مستقیم، رأی هیأت حل اختلاف مالیاتی بدوی اصولاً قطعی و لازمالاجراست، مگر اینکه ظرف ۲۰ روز از تاریخ ابلاغ رأی از سوی مؤدی یا مأموران مالیاتی مربوط مورد اعتراض کتبی قرار گیرد. در این صورت، پرونده برای رسیدگی به هیأت حل اختلاف مالیاتی تجدیدنظر ارجاع میشود.
بنابراین مسیر پرونده میتواند به شکل زیر ادامه پیدا کند:
برگ تشخیص → اعتراض ماده ۲۳۸ → رسیدگی مجدد → هیأت حل اختلاف بدوی → اعتراض احتمالی → هیأت حل اختلاف تجدیدنظر
البته مسیر دقیق پرونده به وضعیت آن و مقررات قابل اعمال بستگی دارد.
پس از ابلاغ رأی هیأت بدوی، باید متن رأی با دقت بررسی شود.
اگر مؤدی با نتیجه رأی موافق نباشد، باید مهلت قانونی اعتراض را در نظر بگیرد. همانطور که گفته شد، ماده ۲۴۷ مهلت اعتراض به رأی هیأت بدوی را ۲۰ روز از تاریخ ابلاغ تعیین کرده است.
در این مرحله نیز مانند مراحل قبلی، صرف مخالفت با رأی کافی نیست و باید موضوعات مورد اعتراض به شکل مشخص بررسی شوند.
بهخصوص باید مشخص شود:
این بررسی به تنظیم دفاعیه دقیقتر کمک میکند.
بعد از دریافت برگ تشخیص چند اشتباه میتواند روند پرونده را دشوارتر کند.
یکی از مهمترین اشتباهات، جدی نگرفتن مهلت قانونی اعتراض است. مؤدی باید از همان ابتدا تاریخ ابلاغ را مشخص کند و زمان کافی برای آمادهسازی اعتراض داشته باشد.
نوشتن یک اعتراض کلی بدون توضیح درباره علت اختلاف، معمولاً دفاع مناسبی ایجاد نمیکند. بهتر است هر ادعا با سند و توضیح مرتبط همراه باشد.
گاهی مؤدی فقط مبلغ نهایی را میبیند، در حالی که اصل اختلاف ممکن است در درآمد، هزینهها، معاملات یا اطلاعات دیگری باشد.
حتی مدارک معتبر نیز اگر بدون دستهبندی و توضیح ارائه شوند، ممکن است روند بررسی را دشوار کنند. بهتر است اسناد براساس موضوع اختلاف مرتب شوند.
جمعآوری اسناد حسابداری و تهیه دفاعیه ممکن است زمان ببرد. بهتر است این کار بلافاصله پس از ابلاغ آغاز شود.
اعتراض مالیاتی یک فرآیند قانونی برای بررسی اختلاف است و مؤدی باید وضعیت پرونده، مبالغ مورد قبول و تعهدات پرداختی خود را مطابق مقررات مربوط پیگیری کند.
برای پروندههای ساده، ممکن است مؤدی بتواند با بررسی اسناد و مقررات، فرآیند اعتراض را پیگیری کند. اما در پروندههای پیچیده، مبلغ بالا یا اختلافات متعدد، استفاده از متخصص میتواند به منظمتر شدن فرآیند کمک کند.
برای مثال، در پروندهای که اختلاف به رد هزینهها، تشخیص درآمد بیشتر، معاملات خاص، دفاتر و اسناد حسابداری یا محاسبات پیچیده مربوط است، بررسی تخصصی پرونده اهمیت بیشتری پیدا میکند.
خدمات مالیاتی میتواند شامل بررسی پرونده، تحلیل برگ تشخیص، شناسایی موارد اختلاف، بررسی اسناد و مدارک، تهیه دفاعیات و پیگیری مراحل قانونی متناسب با موضوع پرونده باشد.
نکته مهم این است که استفاده از خدمات تخصصی به معنی تضمین نتیجه پرونده نیست؛ بلکه هدف اصلی، افزایش دقت در بررسی پرونده و ارائه دفاعیات مستند و منظم است.
فرض کنید یک شرکت پس از رسیدگی مالیاتی، برگ تشخیصی دریافت کرده که در آن مبلغ مالیات بیشتری نسبت به اظهارنامه شرکت تعیین شده است.
شرکت پس از دریافت برگ تشخیص متوجه میشود بخشی از اختلاف به دلیل پذیرفته نشدن تعدادی از هزینههای ثبتشده ایجاد شده است.
در مرحله اول، شرکت تاریخ ابلاغ را بررسی میکند.
سپس اسناد مربوط به هزینههای مورد اختلاف را جمعآوری میکند؛ برای مثال قراردادها، فاکتورها، مدارک پرداخت و سایر مستندات مرتبط.
در مرحله بعد، اعتراض خود را در مهلت قانونی ثبت کرده و دلایل خود را به اداره امور مالیاتی ارائه میدهد.
اگر اداره مالیاتی پس از بررسی مدارک، بخشی از ادعاهای شرکت را بپذیرد، امکان تعدیل درآمد مشمول مالیات مطابق نتیجه رسیدگی وجود خواهد داشت.
اما اگر اختلاف همچنان باقی بماند، پرونده میتواند وارد مرحله هیأت حل اختلاف مالیاتی شود.
این مثال نشان میدهد که دریافت برگ تشخیص پایان فرآیند نیست؛ بلکه در بسیاری از موارد، آغاز مرحلهای است که مؤدی باید با دقت از حقوق خود استفاده کند.
برای اینکه مؤدی چیزی را از قلم نیندازد، میتوان فرآیند را در قالب یک چکلیست ساده خلاصه کرد:
مرحله اول: ثبت تاریخ ابلاغ
تاریخ ابلاغ برگ تشخیص را مشخص کنید تا مهلت ۳۰ روزه اعتراض را از دست ندهید.
مرحله دوم: بررسی دقیق برگ تشخیص
مبلغ مالیات، درآمد تشخیصی، هزینههای ردشده و سایر موارد اختلاف را بررسی کنید.
مرحله سوم: شناسایی علت اختلاف
مشخص کنید اختلاف دقیقاً در کدام بخش از محاسبات یا اطلاعات پرونده ایجاد شده است.
مرحله چهارم: جمعآوری مدارک
اسناد مرتبط با موارد مورد اعتراض را آماده و دستهبندی کنید.
مرحله پنجم: تنظیم اعتراض
اعتراض را به صورت روشن، مستند و مرتبط با موارد اختلاف تهیه کنید.
مرحله ششم: پیگیری نتیجه رسیدگی
نتیجه رسیدگی مجدد را بررسی کنید و در صورت باقی ماندن اختلاف، مرحله بعدی پرونده را بشناسید.
مرحله هفتم: پیگیری دادرسی مالیاتی
در صورت ارجاع پرونده به هیأت حل اختلاف، دفاعیات و مدارک لازم را برای جلسه آماده کنید.
مرحله هشتم: بررسی رأی
پس از صدور رأی، مهلتهای قانونی اعتراض احتمالی را بررسی کنید.
این دو مرحله نباید با یکدیگر اشتباه گرفته شوند.
اعتراض موضوع ماده ۲۳۸، مربوط به زمانی است که برگ تشخیص مالیات صادر و به مؤدی ابلاغ شده و مؤدی نسبت به تشخیص اعتراض دارد. در این مرحله، مؤدی برای رسیدگی مجدد به اداره امور مالیاتی مراجعه میکند.
اما اعتراض موضوع ماده ۲۴۷ مربوط به رأی هیأت حل اختلاف مالیاتی بدوی است. در این مرحله، موضوع اعتراض دیگر خود برگ تشخیص به تنهایی نیست، بلکه رأی صادرشده توسط هیأت بدوی مورد اعتراض قرار میگیرد و مهلت آن نیز ۲۰ روز از تاریخ ابلاغ رأی است.
شناخت تفاوت این دو مرحله برای جلوگیری از اشتباه در پیگیری پرونده بسیار مهم است.
در پرونده مالیاتی، زمان فقط یک موضوع اداری نیست؛ بلکه میتواند مستقیماً بر امکان استفاده از برخی مسیرهای اعتراض اثر بگذارد.
وقتی مؤدی برگ تشخیص را دریافت میکند، اولین کاری که باید انجام دهد مشخص کردن تاریخ ابلاغ و مهلت قانونی است.
بعد از آن، باید زمان کافی برای بررسی اسناد، تهیه دفاعیه و ثبت اعتراض در نظر گرفته شود.
به همین دلیل، حتی اگر مؤدی هنوز تصمیم نهایی خود را درباره نحوه اعتراض نگرفته باشد، بهتر است بررسی پرونده را به تعویق نیندازد.
هرچه اختلاف مالیاتی پیچیدهتر باشد، زمان بیشتری برای تحلیل آن نیاز است.
ماده ۲۳۸ را میتوان یکی از مراحل مهم برای حل اختلاف پیش از ورود پرونده به هیأت دانست.
این ماده به مؤدی فرصت میدهد نسبت به تشخیص انجامشده اعتراض کند و دلایل و اسناد خود را ارائه دهد. مسئولان مربوط نیز موظفاند در مهلت مقرر به اعتراض رسیدگی کنند.
بنابراین، مؤدی نباید برگ تشخیص را صرفاً به عنوان یک نتیجه نهایی تلقی کند.
در بسیاری از پروندهها، ممکن است اختلاف ناشی از برداشت متفاوت از اسناد، اطلاعات ناقص، عدم پذیرش برخی هزینهها یا سایر موارد قابل بررسی باشد. ارائه مستندات مناسب میتواند به روشن شدن موضوع کمک کند.
البته نتیجه هر پرونده به شرایط همان پرونده و مقررات مربوط بستگی دارد و نمیتوان بدون بررسی اسناد، نتیجه مشخصی برای اعتراض پیشبینی کرد.
پس از دریافت برگ تشخیص، یکی از مهمترین اقدامات این است که مؤدی صرفاً به مبلغ نهایی مالیات توجه نکند و جزئیات محاسبه آن را نیز بررسی کند. گاهی اختلاف مالیاتی به دلیل رد شدن بخشی از هزینهها، تفاوت اطلاعات ثبتشده با اظهارنامه یا برداشت متفاوت از اسناد و مدارک ایجاد میشود. شناسایی دقیق علت اختلاف، اولین قدم برای تهیه یک دفاعیه مناسب است.
از طرف دیگر، نباید مهلت قانونی اعتراض را نادیده گرفت. مؤدی باید از همان زمان دریافت برگ تشخیص، تاریخ ابلاغ را بررسی کرده و فرصت باقیمانده برای اعتراض را در نظر بگیرد. هرگونه تأخیر در بررسی پرونده میتواند باعث شود زمان کافی برای جمعآوری اسناد، بررسی حسابها و آمادهسازی دفاعیات وجود نداشته باشد.
در پروندههایی که اختلاف مالیاتی ساده نیست، بررسی تخصصی میتواند اهمیت بیشتری پیدا کند. برای مثال، اگر مبلغ مالیات تشخیصی بالا باشد یا اختلاف مربوط به هزینههای قابل قبول، درآمدهای ثبتشده، معاملات یا اسناد حسابداری باشد، لازم است مدارک با دقت بیشتری بررسی شوند.
در چنین شرایطی، استفاده از خدمات مالیاتی میتواند به مؤدی کمک کند تا پس از دریافت برگ تشخیص، موارد اختلاف را دقیقتر شناسایی کرده، اسناد مرتبط را دستهبندی و دفاعیات خود را متناسب با موضوع پرونده تنظیم کند. هدف از این بررسی، ارائه مستندات و توضیحات دقیق برای روشن شدن وضعیت واقعی پرونده است.
در نهایت، بهترین رویکرد این است که مؤدی برگ تشخیص را یک سند قابل بررسی بداند، نه صرفاً مبلغی که باید بدون بررسی پذیرفته شود. توجه به مهلتهای قانونی، بررسی مبنای محاسبه مالیات و ارائه مستندات مناسب، سه موضوع مهمی هستند که میتوانند مسیر رسیدگی به پرونده را تحت تأثیر قرار دهند.
دریافت برگ تشخیص به معنی پایان فرآیند مالیاتی نیست. اگر مؤدی نسبت به تشخیص مالیات اعتراض داشته باشد، ماده ۲۳۸ قانون مالیاتهای مستقیم مسیر مشخصی برای درخواست رسیدگی مجدد در نظر گرفته است.
مهمترین نکته این است که مؤدی باید ظرف ۳۰ روز از تاریخ ابلاغ اعتراض خود را همراه با دلایل، اسناد و مدارک ارائه کند. پس از ثبت درخواست نیز مسئولان مربوط حداکثر ظرف ۴۵ روز به موضوع رسیدگی میکنند.
اگر اختلاف در این مرحله برطرف شود، پرونده از نظر درآمد مشمول مالیات مختومه خواهد شد؛ اما اگر اختلاف ادامه پیدا کند، پرونده میتواند وارد مرحله هیأت حل اختلاف مالیاتی شود. در ادامه نیز در شرایط مقرر، امکان اعتراض به رأی هیأت بدوی ظرف ۲۰ روز وجود دارد.
در نتیجه، مهمترین کار بعد از دریافت برگ تشخیص، بیتفاوت ماندن یا به تعویق انداختن تصمیم نیست؛ بلکه باید مهلت قانونی، مبنای تشخیص، موارد اختلاف و اسناد قابل ارائه با دقت بررسی شوند.
اگر پرونده پیچیده است یا مبلغ مالیات قابل توجهی دارد، استفاده از خدمات مالیاتی و دریافت کمک تخصصی برای بررسی پرونده و تنظیم دفاعیات میتواند به مؤدی در مدیریت دقیقتر فرآیند کمک کند.

09127806746