اطلاعرسانی دقیق درباره قوانین و مقررات مالیاتی، یکی از مهمترین عوامل در اجرای صحیح تکالیف قانونی اشخاص حقیقی و حقوقی است. سازمان امور مالیاتی کشور برای آگاهیبخشی به مؤدیان و واحدهای اقتصادی، علاوه بر انتشار قوانین و دستورالعملها، از طریق مکاتبات اداری و اطلاعیههای رسمی نیز موضوعات مهم مالیاتی را به واحدهای اجرایی و مدیران مربوطه ابلاغ میکند.
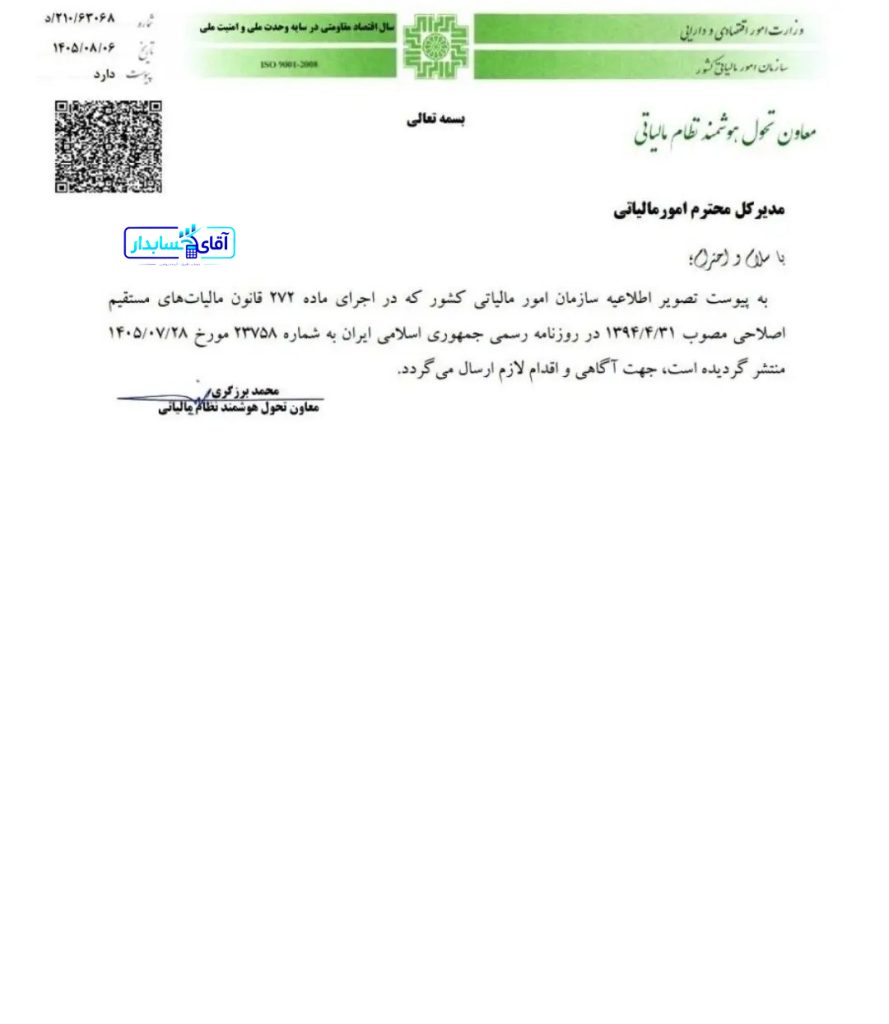
یکی از موضوعات مهم در این زمینه، اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم است؛ مادهای که به الزامات مربوط به حسابرسی صورتهای مالی و استفاده از خدمات حسابداران رسمی و مؤسسات حسابرسی میپردازد. در همین راستا، معاونت تحول هوشمند نظام مالیاتی سازمان امور مالیاتی کشور طی نامهای به تاریخ ۱۴۰۵/۰۸/۰۶، تصویر اطلاعیه منتشرشده در روزنامه رسمی جمهوری اسلامی ایران را برای مدیران کل امور مالیاتی ارسال کرده است.
بر اساس محتوای این نامه، اطلاعیه مذکور در اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم، اصلاحی مصوب ۱۳۹۴/۰۴/۳۱، در روزنامه رسمی جمهوری اسلامی ایران به شماره ۲۳۷۵۸ مورخ ۱۴۰۵/۰۷/۲۸ منتشر شده و با هدف آگاهی و انجام اقدامات لازم در اختیار مدیران مربوط قرار گرفته است.
اهمیت این مکاتبه در آن است که اجرای صحیح مقررات مالیاتی تنها به تصویب و انتشار قوانین محدود نمیشود؛ بلکه آگاهیرسانی، انتقال اطلاعات به واحدهای اجرایی و فراهم کردن زمینه اجرای یکسان مقررات نیز نقش مهمی در تحقق اهداف نظام مالیاتی دارد.
نامه مورد بررسی از سوی معاونت تحول هوشمند نظام مالیاتی سازمان امور مالیاتی کشور صادر شده و مخاطب آن مدیران کل امور مالیاتی هستند.
در متن نامه، به اطلاعیهای اشاره شده که پیشتر در روزنامه رسمی جمهوری اسلامی ایران منتشر شده است. این اطلاعیه به اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم مربوط میشود و تصویر آن برای آگاهی و انجام اقدامات لازم به واحدهای مربوط ارسال شده است.
اطلاعات مهم درجشده در نامه عبارتاند از:
بنابراین، این مکاتبه را باید در چارچوب فرآیند اطلاعرسانی و انتقال دستورکارهای مرتبط با اجرای مقررات مالیاتی بررسی کرد. نامه مذکور بهخودیخود جایگزین متن اطلاعیه اصلی نیست و برای شناخت کامل الزامات قانونی، لازم است محتوای اطلاعیه پیوست و متن ماده ۲۷۲ نیز مورد بررسی قرار گیرد.
ماده ۲۷۲ قانون مالیاتهای مستقیم یکی از مقررات مهم در حوزه ارتباط میان حسابرسی مستقل و رسیدگی مالیاتی است. هدف اصلی این ماده، استفاده از ظرفیت حرفهای حسابداران رسمی و مؤسسات حسابرسی برای افزایش شفافیت اطلاعات مالی و فراهم کردن زمینه بررسی دقیقتر وضعیت اقتصادی مؤدیان است.
صورتهای مالی، اطلاعات مهمی درباره وضعیت داراییها، بدهیها، درآمدها، هزینهها و عملکرد مالی یک واحد اقتصادی ارائه میکنند. با این حال، صرف تهیه صورتهای مالی به معنای اطمینان از صحت تمام اطلاعات مندرج در آنها نیست.
در این شرایط، حسابرسی مستقل میتواند نقش مهمی در ارزیابی کیفیت گزارشگری مالی داشته باشد. حسابرس با بررسی اسناد حسابداری، قراردادها، مدارک معاملات، ثبتهای مالی و سایر شواهد مرتبط، درباره صورتهای مالی اظهارنظر میکند.
بر اساس ماده ۲۷۲، سازمان امور مالیاتی در چارچوب شرایط قانونی میتواند از گزارش حسابرسی صورتهای مالی اشخاص مشمول استفاده کند. این موضوع به معنای حذف مسئولیت مؤدی در قبال صحت اطلاعات مالی و مالیاتی نیست؛ بلکه سازوکاری برای افزایش قابلیت اتکای اطلاعات ارائهشده به سازمان محسوب میشود.
یکی از مشکلاتی که برخی شرکتها و فعالان اقتصادی با آن مواجه هستند، ناآگاهی از تغییرات و الزامات قانونی مرتبط با فعالیت خود است. در بسیاری از موارد، واحد اقتصادی تمام تمرکز خود را بر انجام عملیات روزمره، ثبت معاملات و تسلیم اظهارنامه مالیاتی قرار میدهد و بررسی تکالیف جانبی مانند الزامات حسابرسی را به زمان دیگری موکول میکند.
این در حالی است که عدم آگاهی از تکالیف قانونی، لزوماً موجب رفع مسئولیت مؤدی نخواهد شد.
ارسال اطلاعیههای رسمی به مدیران کل امور مالیاتی میتواند در انتقال یکسان اطلاعات به واحدهای اجرایی و افزایش هماهنگی میان بخشهای مختلف سازمان نقش داشته باشد. زمانی که اطلاعیههای مرتبط با اجرای قوانین در اختیار مدیران و واحدهای مسئول قرار میگیرد، امکان پیگیری و اجرای هماهنگتر الزامات فراهم میشود.
از طرف دیگر، انتشار عمومی اطلاعیهها در روزنامه رسمی نیز اهمیت دارد؛ زیرا روزنامه رسمی یکی از مجاری رسمی انتشار قوانین، مقررات و آگهیهای قانونی است و دسترسی به محتوای منتشرشده در آن میتواند به آگاهی اشخاص و فعالان اقتصادی کمک کند.
البته باید میان اطلاعرسانی اداری و ایجاد یک حکم قانونی جدید تفاوت قائل شد. نامه مورد بررسی صرفاً از ارسال اطلاعیه منتشرشده برای آگاهی و انجام اقدامات لازم خبر میدهد و برای تشخیص تکالیف جدید احتمالی، باید متن اطلاعیه اصلی و مستندات قانونی آن بررسی شود.
شرکتها و مؤسسات اقتصادی در طول فعالیت خود با تکالیف متعددی در زمینه حسابداری، گزارشگری مالی و مالیات مواجه هستند. این تکالیف با توجه به نوع فعالیت، ساختار حقوقی، حجم عملیات و مقررات اختصاصی هر واحد اقتصادی تعیین میشوند.
در ارتباط با ماده ۲۷۲، شرکتها باید شرایط قانونی مربوط به شمول حسابرسی را بهصورت مستمر بررسی کنند. این موضوع اهمیت ویژهای برای شرکتهایی دارد که در طول سال با رشد درآمد، افزایش داراییها یا تغییر ساختار مالکیت مواجه میشوند.
برای مثال، ممکن است شرکتی در ابتدای فعالیت خود در گروه اشخاص مشمول برخی الزامات حسابرسی قرار نداشته باشد؛ اما با توسعه فعالیت و افزایش حجم معاملات، شرایط آن تغییر کند. در چنین وضعیتی، بررسی مجدد مقررات و نصابهای مربوط ضروری خواهد بود.
مدیران شرکتها باید توجه داشته باشند که شمول الزامات ماده ۲۷۲ صرفاً به اندازه شرکت یا تعداد کارکنان آن وابسته نیست. نوع شخصیت، وضعیت پذیرش در بازار سرمایه، ساختار مالکیت و معیارهای مالی تعیینشده در مقررات نیز میتوانند در تشخیص وضعیت مؤدی مؤثر باشند.
سازمان امور مالیاتی کشور برای اجرای صحیح قوانین، علاوه بر تدوین و ابلاغ دستورالعملهای اجرایی، نیازمند هماهنگی میان واحدهای مختلف خود است.
مدیران کل امور مالیاتی و واحدهای اجرایی زیرمجموعه آنها در فرآیند اطلاعرسانی، پیگیری تکالیف مؤدیان و اجرای مقررات نقش مهمی دارند. به همین دلیل، ارسال مکاتبات رسمی از سوی معاونتهای تخصصی سازمان میتواند زمینه آگاهی بیشتر مدیران و ایجاد وحدت رویه در پیگیری موضوعات قانونی را فراهم کند.
در موضوع ماده ۲۷۲ نیز آگاهی مدیران و کارشناسان مالیاتی از مفاد اطلاعیه منتشرشده اهمیت دارد؛ زیرا اجرای صحیح مقررات نیازمند شناخت دقیق اشخاص مشمول، مهلتهای قانونی، مدارک موردنیاز و مسئولیتهای مرتبط است.
همچنین، اطلاعرسانی مناسب به مؤدیان میتواند از بروز برداشتهای متفاوت درباره تکالیف قانونی جلوگیری کند. زمانی که شرکتها و اشخاص مشمول به اطلاعات روشن و قابل استناد دسترسی داشته باشند، بهتر میتوانند برای انجام وظایف مالیاتی خود برنامهریزی کنند.
مدیران مالی و حسابداران از جمله افرادی هستند که باید بهصورت مستمر اطلاعیهها و مقررات جدید مرتبط با فعالیت واحد اقتصادی را بررسی کنند.
در بسیاری از شرکتها، مسئولیت پیگیری تکالیف مالیاتی تنها به زمان تهیه و ارسال اظهارنامه محدود میشود؛ در حالی که رعایت مقررات مالیاتی نیازمند برنامهریزی مستمر در طول سال مالی است.
در ارتباط با ماده ۲۷۲، واحد مالی میتواند اقدامات زیر را در دستور کار قرار دهد:
۱. بررسی وضعیت حقوقی شرکت و تعیین اینکه آیا در گروه اشخاص مشمول حسابرسی قرار میگیرد یا خیر.
۲. بررسی آخرین نصابها و ضوابط قانونی مربوط به درآمد، فروش و داراییها.
۳. کنترل اطلاعات آخرین اظهارنامه مالیاتی و تطبیق آن با اطلاعات ثبتشده در سیستم حسابداری.
۴. بررسی وضعیت صورتهای مالی و اطمینان از آماده بودن اطلاعات موردنیاز برای حسابرسی.
۵. برنامهریزی برای انتخاب حسابدار رسمی یا مؤسسه حسابرسی واجد صلاحیت در صورت وجود الزام قانونی.
۶. آمادهسازی اسناد، مدارک و مستندات مربوط به معاملات و عملیات مالی.
۷. پیگیری زمانبندی انجام حسابرسی و صدور گزارش نهایی.
۸. بررسی مهلت قانونی ارائه گزارش و اطمینان از ثبت و ارسال آن در موعد مقرر.
اجرای این اقدامات میتواند از ایجاد مشکلات ناشی از تأخیر در انجام تکالیف حسابرسی جلوگیری کند.
عدم توجه به الزامات قانونی ماده ۲۷۲ ممکن است برای اشخاص مشمول پیامدهای مالی و اداری به همراه داشته باشد.
یکی از مهمترین موضوعات در این زمینه، جریمه عدم ارائه صورتهای مالی حسابرسیشده در مهلت مقرر است. مطابق مفاد این ماده، در صورت عدم ارائه گزارش حسابرسی در شرایط قانونی، جریمهای معادل بیست درصد مالیات متعلق پیشبینی شده است.
این جریمه نشان میدهد که انجام حسابرسی و ارائه گزارش آن، در مواردی که قانون الزام کرده است، از اهمیت بالایی برخوردار است.
علاوه بر این، تأخیر در آمادهسازی مدارک و انجام حسابرسی میتواند موجب افزایش فشار کاری بر واحد مالی، ایجاد اختلال در برنامهریزی مالیاتی و بروز مغایرت میان اطلاعات حسابداری و گزارشهای ارائهشده شود.
برای مثال، اگر شرکتی در پایان سال مالی بدون برنامهریزی قبلی برای انجام حسابرسی اقدام کند، ممکن است در جمعآوری اسناد، تأیید مانده حسابها، دریافت تأییدیه از طرفهای تجاری و پاسخگویی به درخواستهای حسابرس با مشکل مواجه شود.
به همین دلیل، مدیران باید انجام حسابرسی را بهعنوان بخشی از فرآیند مدیریت مالی شرکت در نظر بگیرند و از موکول کردن آن به روزهای پایانی مهلت قانونی خودداری کنند.
یکی از نکات مهم در بررسی این سند، تشخیص ماهیت حقوقی و اداری آن است.
نامه مورخ ۱۴۰۵/۰۸/۰۶ در واقع مکاتبهای است که طی آن تصویر اطلاعیه منتشرشده در روزنامه رسمی برای مدیران کل امور مالیاتی ارسال شده است. بنابراین، این نامه بیشتر جنبه اطلاعرسانی و پیگیری اداری دارد.
در مقابل، اطلاعیه اصلی که در روزنامه رسمی منتشر شده، سندی است که باید محتوای آن برای شناسایی دقیق موضوع، شرایط و الزامات موردنظر بررسی شود.
این تفاوت از نظر تحلیل مقررات مالیاتی اهمیت دارد؛ زیرا گاهی یک نامه اداری صرفاً به معرفی، ارسال یا یادآوری یک مقرره میپردازد و نباید آن را بهعنوان بخشنامهای مستقل یا اصلاحیه قانون تفسیر کرد.
بنابراین، حسابداران، مدیران مالی و مشاوران مالیاتی هنگام استناد به این اسناد باید به تاریخ انتشار، شماره سند، مرجع صادرکننده و محتوای اطلاعیه اصلی توجه داشته باشند.
آمادگی برای اجرای تکالیف ماده ۲۷۲ باید از ابتدای سال مالی آغاز شود. شرکتها نباید منتظر دریافت اخطار یا نزدیک شدن به زمان تسلیم اظهارنامه باقی بمانند.
اولین اقدام، بررسی وضعیت قانونی شرکت و تعیین شمول یا عدم شمول الزامات حسابرسی است. این بررسی باید با توجه به آخرین مقررات و نصابهای معتبر انجام شود.
در مرحله بعد، واحد مالی باید وضعیت اسناد و مدارک حسابداری را ارزیابی کند. وجود فاکتورهای معتبر، قراردادهای ثبتشده، مستندات پرداخت، مدارک مربوط به داراییهای ثابت و تأییدیه حسابهای دریافتنی و پرداختنی، از جمله مواردی است که میتواند فرآیند حسابرسی را تسهیل کند.
همچنین، شرکت باید از هماهنگی میان واحدهای حسابداری، مالی، فروش، انبار و منابع انسانی اطمینان حاصل کند؛ زیرا اطلاعات موردنیاز حسابرس معمولاً به بخشهای مختلف سازمان مربوط میشود.
در نهایت، انتخاب بهموقع حسابرس و تعیین برنامه زمانی مشخص برای بررسی صورتهای مالی، میتواند احتمال تأخیر در صدور و ارائه گزارش را کاهش دهد.
نامه معاونت تحول هوشمند نظام مالیاتی سازمان امور مالیاتی کشور به تاریخ ۱۴۰۵/۰۸/۰۶، با موضوع ارسال تصویر اطلاعیه مربوط به اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم، نمونهای از مکاتبات اداری در راستای اطلاعرسانی و پیگیری اجرای مقررات مالیاتی است.
این نامه به اطلاعیهای اشاره دارد که در روزنامه رسمی جمهوری اسلامی ایران به شماره ۲۳۷۵۸ مورخ ۱۴۰۵/۰۷/۲۸ منتشر شده است و نسخه آن برای آگاهی و انجام اقدامات لازم در اختیار مدیران کل امور مالیاتی قرار گرفته است.
اگرچه این مکاتبه بهتنهایی حکم قانونی جدیدی ایجاد نمیکند، اما توجه به آن از نظر آگاهیبخشی و پیگیری الزامات مرتبط با حسابرسی مالیاتی اهمیت دارد.
برای شرکتها، مدیران مالی و حسابداران نیز پیام اصلی این اطلاعرسانی، ضرورت توجه مستمر به تکالیف ماده ۲۷۲، بررسی شرایط شمول، رعایت مهلتهای قانونی و آمادهسازی بهموقع اسناد و مدارک مالی است.
در نهایت، آگاهی از مقررات و برنامهریزی برای اجرای آنها میتواند نقش مؤثری در کاهش ریسکهای مالیاتی، افزایش شفافیت اطلاعات مالی و جلوگیری از تحمیل هزینههای ناشی از عدم رعایت تکالیف قانونی داشته باشد.
۱. نامه سازمان امور مالیاتی مورخ ۱۴۰۵/۰۸/۰۶ درباره چیست؟
این نامه درباره ارسال تصویر اطلاعیه سازمان امور مالیاتی مرتبط با اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم به مدیران کل امور مالیاتی، جهت آگاهی و انجام اقدامات لازم است.
۲. اطلاعیه مورد اشاره در نامه چه زمانی در روزنامه رسمی منتشر شده است؟
طبق متن نامه، اطلاعیه در روزنامه رسمی جمهوری اسلامی ایران به شماره ۲۳۷۵۸ مورخ ۱۴۰۵/۰۷/۲۸ منتشر شده است.
۳. هدف از ارسال این نامه به مدیران کل امور مالیاتی چیست؟
هدف، اطلاعرسانی درباره انتشار اطلاعیه مرتبط با ماده ۲۷۲ و فراهم کردن زمینه آگاهی و پیگیری اقدامات لازم در واحدهای مالیاتی است.
۴. آیا نامه مورخ ۱۴۰۵/۰۸/۰۶ قانون جدیدی درباره حسابرسی مالیاتی ایجاد کرده است؟
خیر. این نامه ماهیت مکاتبه اداری و اطلاعرسانی دارد و به ارسال تصویر اطلاعیه منتشرشده در روزنامه رسمی اشاره میکند. برای شناسایی تکالیف قانونی باید متن اطلاعیه اصلی و ماده ۲۷۲ بررسی شوند.
۵. چرا شرکتها باید اطلاعیههای مرتبط با ماده ۲۷۲ را پیگیری کنند؟
زیرا آگاهی از شرایط شمول حسابرسی، مهلتهای قانونی و الزامات ارائه صورتهای مالی حسابرسیشده میتواند از بروز تخلف، تأخیر و جرایم مالیاتی جلوگیری کند.

09127806746