نرخ صفر مالیاتی یکی از مهمترین مشوقهای پیشبینیشده در نظام مالیاتی ایران است که با هدف حمایت از فعالیتهای اقتصادی، توسعه تولید، افزایش سرمایهگذاری، گسترش صادرات و تقویت برخی خدمات تخصصی در نظر گرفته شده است. بااینحال، استفاده از این مشوق مالیاتی برای تمام درآمدهای یک شرکت امکانپذیر نیست و نوع فعالیت اقتصادی، منشأ درآمد، […]
انحلال شرکت به معنای پایان فوری تمام فعالیتهای حقوقی و مالی آن نیست. در واقع، پس از تصمیمگیری درباره انحلال، شرکت وارد مرحلهای میشود که طی آن باید وضعیت بدهیها، مطالبات، تعهدات، داراییها و حقوق شرکا مشخص شود. این مرحله که با عنوان تصفیه شناخته میشود، یکی از حساسترین مقاطع فعالیت هر شخص حقوقی از […]
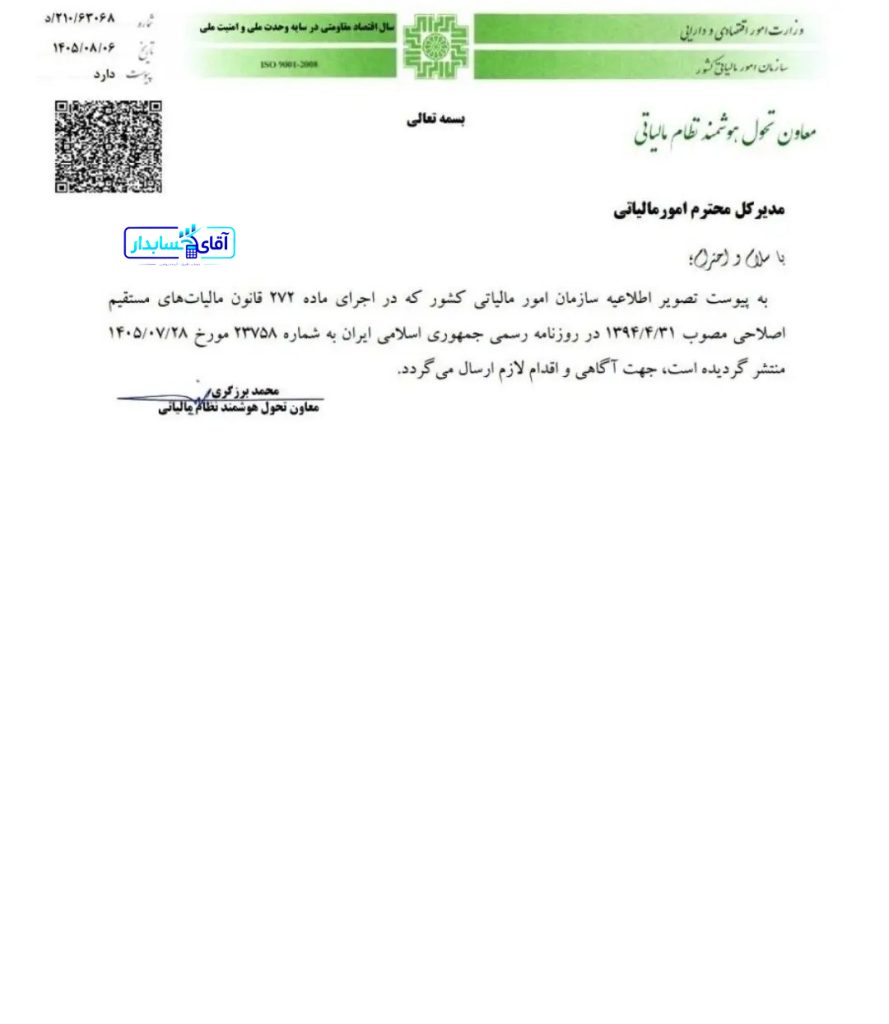
اطلاعرسانی دقیق درباره قوانین و مقررات مالیاتی، یکی از مهمترین عوامل در اجرای صحیح تکالیف قانونی اشخاص حقیقی و حقوقی است. سازمان امور مالیاتی کشور برای آگاهیبخشی به مؤدیان و واحدهای اقتصادی، علاوه بر انتشار قوانین و دستورالعملها، از طریق مکاتبات اداری و اطلاعیههای رسمی نیز موضوعات مهم مالیاتی را به واحدهای اجرایی و مدیران […]
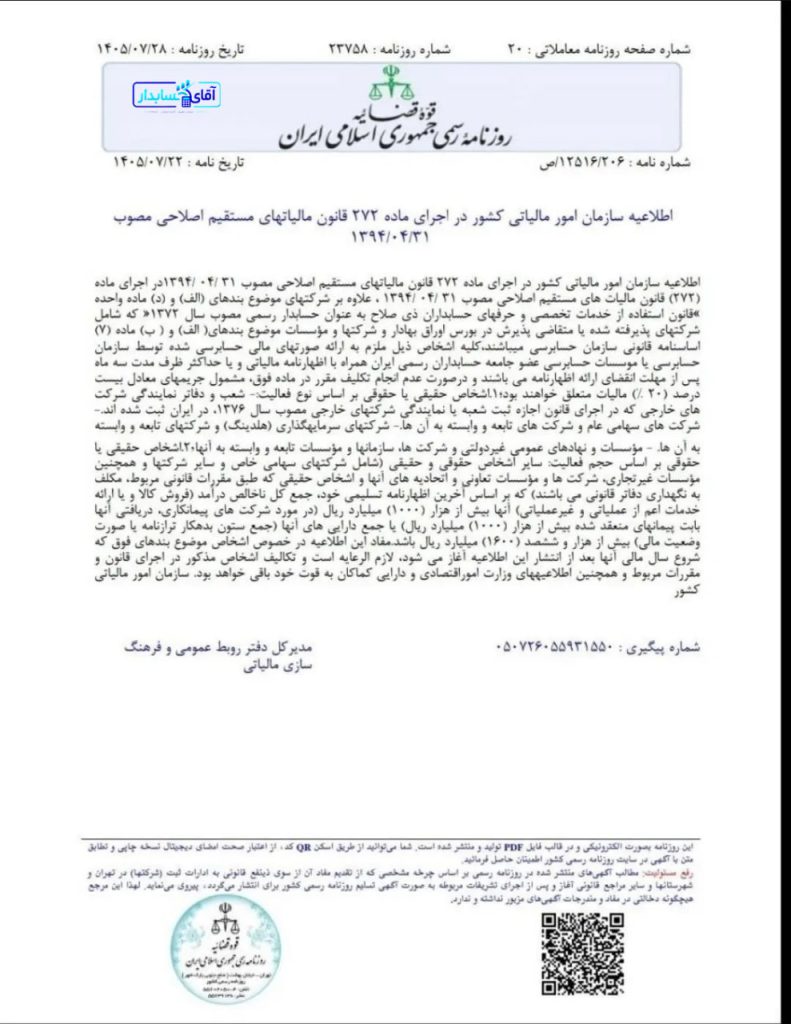
شفافیت مالی و انضباط در گزارشگری مالی از مهمترین الزامات فعالیت اقتصادی شرکتها و مؤسسات محسوب میشود. هر کسبوکار، متناسب با حجم فعالیت، ساختار حقوقی و میزان گردش مالی خود، وظایفی در زمینه ثبت و نگهداری اطلاعات مالی، تهیه صورتهای مالی و ارائه گزارشهای قانونی بر عهده دارد. در این میان، حسابرسی صورتهای مالی نقش […]