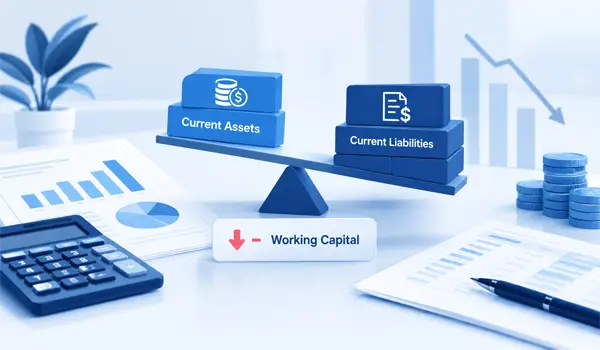
تصور کنید فروش یک شرکت در حال افزایش است، مشتریان بیشتری پیدا کرده و سفارشها بیشتر شدهاند؛ اما در پایان ماه، شرکت برای پرداخت حقوق، بدهی به تأمینکنندگان، اجاره یا سایر هزینههای جاری با کمبود وجه نقد مواجه میشود. در نگاه اول شاید عجیب به نظر برسد که افزایش فروش چگونه میتواند چنین فشاری ایجاد کند، اما پاسخ را باید در سرمایه در گردش و نحوه مدیریت داراییها و بدهیهای کوتاهمدت شرکت جستوجو کرد.
سرمایه در گردش منفی یکی از وضعیتهایی است که در تحلیل مالی شرکتها اهمیت زیادی دارد. این وضعیت گاهی نتیجه یک مدل کسبوکار کارآمد است و گاهی میتواند نشانه ضعف نقدینگی و افزایش ریسک مالی باشد. بنابراین نمیتوان صرفاً با دیدن یک عدد منفی، درباره سلامت مالی یک شرکت تصمیم گرفت.
در این مقاله بررسی میکنیم سرمایه در گردش منفی چیست، چگونه محاسبه میشود، چه عواملی باعث ایجاد آن میشوند، چه زمانی خطرناک است و مدیران چگونه میتوانند آن را کنترل کنند.
سرمایه در گردش یا Working Capital به تفاوت میان داراییهای جاری و بدهیهای جاری شرکت گفته میشود. داراییهای جاری معمولاً شامل وجه نقد، حسابهای دریافتنی، موجودی کالا و سایر داراییهایی هستند که انتظار میرود در کوتاهمدت به وجه نقد تبدیل یا مصرف شوند.
بدهیهای جاری نیز تعهداتی هستند که شرکت باید در کوتاهمدت تسویه کند. بنابراین برای محاسبه سرمایه در گردش میتوان از فرمول زیر استفاده کرد:
سرمایه در گردش = داراییهای جاری − بدهیهای جاری
برای مثال، فرض کنید شرکتی ۸۰۰ میلیون تومان دارایی جاری و ۶۰۰ میلیون تومان بدهی جاری دارد. در این حالت:
۸۰۰ − ۶۰۰ = ۲۰۰ میلیون تومان
یعنی سرمایه در گردش شرکت ۲۰۰ میلیون تومان مثبت است.
اما اگر داراییهای جاری ۵۰۰ میلیون تومان و بدهیهای جاری ۷۰۰ میلیون تومان باشد، سرمایه در گردش شرکت برابر با منفی ۲۰۰ میلیون تومان خواهد بود.
سرمایه در گردش منفی زمانی اتفاق میافتد که مجموع بدهیهای جاری شرکت از مجموع داراییهای جاری آن بیشتر باشد.
به زبان ساده، شرکت در کوتاهمدت تعهداتی دارد که ارزش آنها از داراییهای جاری قابل استفاده برای پوشش این تعهدات بیشتر است.
برای مثال:
در این مثال اگر شرکت بخواهد تمام بدهیهای جاری خود را تنها با داراییهای جاری پوشش دهد، با ۲۰۰ میلیون تومان فاصله مواجه خواهد شد.
البته این موضوع بهتنهایی به معنای ورشکستگی یا بحران مالی نیست. بعضی کسبوکارها به دلیل دریافت سریع وجه از مشتری و پرداخت دیرتر به تأمینکنندگان، بهصورت طبیعی سرمایه در گردش منفی دارند.
بنابراین برای تفسیر این شاخص باید مدل کسبوکار و نحوه گردش وجه نقد شرکت نیز بررسی شود.
برای محاسبه سرمایه در گردش منفی ابتدا باید اقلام جاری صورتهای مالی شرکت را شناسایی کرد.
فرمول اصلی به شکل زیر است:
سرمایه در گردش = داراییهای جاری − بدهیهای جاری
برای مثال، اطلاعات یک شرکت را در نظر بگیرید:
| مورد | مبلغ |
|---|---|
| وجه نقد و موجودی بانک | ۱۰۰ میلیون تومان |
| حسابهای دریافتنی | ۲۵۰ میلیون تومان |
| موجودی کالا | ۱۵۰ میلیون تومان |
| سایر داراییهای جاری | ۵۰ میلیون تومان |
| جمع داراییهای جاری | ۵۵۰ میلیون تومان |
| حسابهای پرداختنی | ۳۵۰ میلیون تومان |
| تسهیلات کوتاهمدت | ۲۵۰ میلیون تومان |
| سایر بدهیهای جاری | ۱۰۰ میلیون تومان |
| جمع بدهیهای جاری | ۷۰۰ میلیون تومان |
در این مثال:
۵۵۰ − ۷۰۰ = منفی ۱۵۰ میلیون تومان
بنابراین سرمایه در گردش شرکت منفی ۱۵۰ میلیون تومان است.
با این حال، تحلیل حرفهای نباید فقط به همین محاسبه محدود شود. باید مشخص شود این منفی بودن از کجا آمده است. آیا حسابهای دریافتنی دیر وصول میشوند؟ آیا موجودی کالا بیش از نیاز است؟ آیا شرکت از تأمینکنندگان مهلت پرداخت مناسبی گرفته است؟ یا بدهیهای کوتاهمدت به شکل غیرعادی افزایش پیدا کردهاند؟
پاسخ به همین سؤالها مشخص میکند که وضعیت شرکت طبیعی است یا نیاز به اقدام فوری دارد.
یکی از اشتباهات رایج این است که سرمایه در گردش منفی را دقیقاً معادل کمبود نقدینگی بدانیم.
این دو مفهوم به یکدیگر مرتبط هستند، اما کاملاً یکسان نیستند.
سرمایه در گردش یک شاخص مالی است که داراییها و بدهیهای جاری را با یکدیگر مقایسه میکند؛ در حالی که نقدینگی بیشتر به توان واقعی شرکت برای پرداخت تعهدات در زمان سررسید مربوط میشود.
برای مثال ممکن است یک شرکت حسابهای دریافتنی زیادی داشته باشد و در نتیجه دارایی جاری آن بالا باشد، اما اگر مشتریان پرداختهای خود را با تأخیر انجام دهند، شرکت برای پرداخت فوری بدهیهایش با مشکل مواجه شود.
از طرف دیگر، ممکن است شرکتی سرمایه در گردش منفی داشته باشد اما فروش آن نقدی و سریع باشد و تأمینکنندگان نیز مهلت پرداخت مناسبی در اختیار شرکت قرار دهند. در چنین شرایطی، منفی بودن سرمایه در گردش الزاماً نشانه بحران نیست.
بنابراین هنگام تحلیل وضعیت مالی شرکت، علاوه بر سرمایه در گردش باید زمان ورود و خروج وجه نقد نیز مورد بررسی قرار گیرد.
دلایل مختلفی میتوانند باعث منفی شدن سرمایه در گردش شوند و همه این دلایل الزاماً نگرانکننده نیستند.
یکی از مهمترین دلایل سرمایه در گردش منفی افزایش بدهیهایی است که شرکت باید در کوتاهمدت پرداخت کند.
افزایش حسابهای پرداختنی، تسهیلات کوتاهمدت، هزینههای پرداختنی یا سایر تعهدات جاری میتواند باعث شود بدهیهای جاری از داراییهای جاری بیشتر شوند.
اگر این افزایش ناشی از برنامهریزی مالی و شرایط عادی کسبوکار باشد، ممکن است قابل کنترل باشد؛ اما رشد سریع و بدون پشتوانه بدهیهای کوتاهمدت میتواند فشار نقدینگی ایجاد کند.
گاهی شرکت به دلیل خرید تجهیزات، پرداخت بدهیها، سرمایهگذاری یا افزایش هزینههای عملیاتی، بخش زیادی از وجه نقد خود را مصرف میکند.
اگر همزمان داراییهای جاری دیگر نیز کاهش پیدا کنند، احتمال منفی شدن سرمایه در گردش افزایش مییابد.
موجودی کالا از داراییهای جاری محسوب میشود، اما صرفاً داشتن موجودی بالا به معنای نقدینگی مناسب نیست.
ممکن است شرکتی کالاهای زیادی در انبار داشته باشد اما فروش آنها کند باشد. در این حالت بخشی از منابع شرکت در موجودی کالا قفل شده و نمیتواند بهسرعت برای پرداخت تعهدات مورد استفاده قرار گیرد.
سرمایه در گردش منفی ممکن است در شرایطی با افزایش حسابهای دریافتنی نیز همراه شود. در ظاهر، شرکت دارایی جاری دارد، اما اگر مشتریان دیر پرداخت کنند، این دارایی به سرعت تبدیل به وجه نقد نمیشود.
به همین دلیل فقط مبلغ حسابهای دریافتنی مهم نیست؛ زمان وصول آنها نیز اهمیت زیادی دارد.
رشد فروش همیشه به معنای افزایش فوری وجه نقد نیست.
فرض کنید یک شرکت فروش خود را دو برابر کرده، اما بیشتر مشتریان خریدهای خود را بهصورت اعتباری انجام میدهند. شرکت باید ابتدا هزینه خرید مواد اولیه، تولید، حقوق و سایر هزینهها را پرداخت کند و ممکن است چند ماه بعد پول فروش را دریافت کند.
در نتیجه، رشد فروش میتواند حتی فشار بیشتری بر سرمایه در گردش وارد کند.
خیر. این یکی از مهمترین نکات در تحلیل سرمایه در گردش منفی است.
بعضی مدلهای کسبوکار بهصورت طبیعی با سرمایه در گردش پایین یا منفی فعالیت میکنند. برای نمونه، در برخی کسبوکارهای خردهفروشی، مشتری هنگام خرید وجه را سریع پرداخت میکند، در حالی که شرکت ممکن است با تأمینکننده توافق کرده باشد مبلغ خرید را مدتی بعد پرداخت کند.
در چنین شرایطی، پول مشتری میتواند قبل از سررسید بدهی به تأمینکننده وارد شرکت شود.
بنابراین برای تشخیص وضعیت سالم یا خطرناک باید عوامل مختلفی مانند صنعت، سرعت گردش موجودی، مدت وصول مطالبات، شرایط پرداخت به تأمینکنندگان و روند تاریخی شرکت بررسی شود.
سرمایه در گردش منفی زمانی بیشتر نگرانکننده است که همراه با نشانههای دیگری از ضعف نقدینگی باشد.
اگر بدهیهای کوتاهمدت بهصورت مستمر افزایش پیدا کنند، بدون اینکه داراییهای جاری یا جریان نقد عملیاتی متناسب با آن رشد کنند، شرکت ممکن است در پرداخت تعهدات خود تحت فشار قرار بگیرد.
افزایش مدت وصول حسابهای دریافتنی یکی از هشدارهای مهم است. اگر شرکت فروش دارد اما پول فروش را با فاصله زیادی دریافت میکند، ممکن است رشد فروش به جای تقویت نقدینگی، نیاز شرکت به منابع مالی را افزایش دهد.
وقتی کالا مدت زیادی در انبار باقی میماند، منابع مالی شرکت در موجودی قفل میشود. افزایش موجودی همراه با کاهش فروش یا کاهش گردش کالا میتواند وضعیت سرمایه در گردش را دشوارتر کند.
اگر شرکت برای پرداخت هزینههای جاری مرتباً به تسهیلات کوتاهمدت یا تمدید بدهیهای سررسیدشده وابسته باشد، منفی بودن سرمایه در گردش میتواند نشانه فشار مالی جدیتری باشد.
سود حسابداری لزوماً به معنای وجود وجه نقد نیست. ممکن است شرکت در صورت سود و زیان سودآور باشد، اما بخش زیادی از فروش آن هنوز وصول نشده باشد.
بنابراین جریان نقد حاصل از عملیات نیز باید در کنار سرمایه در گردش بررسی شود.
برای تحلیل دقیق، بهتر است چند شاخص همزمان بررسی شوند.
اول، روند سرمایه در گردش را بررسی کنید. یک عدد منفی در یک دوره ممکن است ناشی از شرایط مقطعی باشد، اما منفی شدن مداوم یا تشدید آن اهمیت بیشتری دارد.
دوم، نسبت جاری را بررسی کنید. این نسبت از تقسیم داراییهای جاری بر بدهیهای جاری به دست میآید و یکی از شاخصهای بررسی توان شرکت برای پوشش تعهدات کوتاهمدت است.
سوم، حسابهای دریافتنی را بررسی کنید. افزایش مطالبات بدون بهبود وصول میتواند فشار نقدینگی ایجاد کند.
چهارم، گردش موجودی کالا را بررسی کنید. موجودی بالا زمانی مفید است که متناسب با حجم فروش و مدل کسبوکار باشد.
پنجم، شرایط پرداخت تأمینکنندگان را بررسی کنید. اگر شرکت قبل از پرداخت به تأمینکننده وجه فروش را دریافت میکند، سرمایه در گردش منفی میتواند بخشی از مدل عملیاتی کسبوکار باشد.
یکی از ابزارهای مفید برای درک وضعیت سرمایه در گردش منفی، بررسی چرخه تبدیل وجه نقد یا Cash Conversion Cycle است.
این چرخه بهطور کلی مدت زمانی را بررسی میکند که منابع شرکت از زمان خرید یا ایجاد موجودی تا زمان دریافت وجه از مشتری درگیر هستند.
فرمول متداول آن به شکل زیر است:
چرخه تبدیل وجه نقد = روزهای نگهداری موجودی + روزهای وصول مطالبات − روزهای پرداخت بدهیها
اگر شرکت کالا را سریع بفروشد، مطالبات را سریع وصول کند و از طرف دیگر فرصت مناسبی برای پرداخت بدهی به تأمینکنندگان داشته باشد، چرخه تبدیل وجه نقد میتواند کوتاه یا حتی منفی باشد.
در این وضعیت، شرکت ممکن است وجه مشتریان را قبل از پرداخت به تأمینکنندگان دریافت کند؛ شرایطی که در برخی مدلهای کسبوکار میتواند به کارایی عملیاتی کمک کند.
فرض کنید یک فروشگاه زنجیرهای روزانه کالاهای خود را به مشتریان میفروشد و بیشتر فروشها بهصورت نقدی یا با تسویه سریع انجام میشوند.
این فروشگاه از یک طرف کالا را از تأمینکنندگان خریداری کرده و مثلاً ۴۵ روز فرصت پرداخت دارد. از طرف دیگر، بخش زیادی از فروش خود را همان روز دریافت میکند.
در این شرایط ممکن است فروشگاه قبل از اینکه مجبور به پرداخت بدهی خود به تأمینکننده شود، وجه حاصل از فروش کالا را در اختیار داشته باشد.
حالا وضعیت دیگری را تصور کنید: شرکتی کالا را به مشتریان بهصورت نسیه میفروشد و پول آن را ۹۰ روز بعد دریافت میکند، اما خودش باید ظرف ۳۰ روز پول تأمینکنندگان را پرداخت کند.
در این حالت، حتی اگر فروش شرکت بالا باشد، فاصله میان خروج و ورود وجه نقد میتواند فشار قابلتوجهی ایجاد کند.
این مثال نشان میدهد که تحلیل سرمایه در گردش فقط به مبلغ داراییها و بدهیها محدود نمیشود و زمانبندی جریان نقد اهمیت زیادی دارد.
مدیران شرکت باید سرمایه در گردش را بهعنوان بخشی از مدیریت مالی روزمره کسبوکار در نظر بگیرند.
اگر حسابهای دریافتنی بیش از حد افزایش یافتهاند، باید سیاست اعتباردهی و فرآیند وصول مطالبات بررسی شود. اگر موجودی کالا افزایش یافته، باید مشخص شود آیا این افزایش برای پاسخ به تقاضای واقعی بوده یا کالاها مدت زیادی در انبار باقی ماندهاند.
از طرف دیگر، مذاکره درباره شرایط پرداخت با تأمینکنندگان میتواند بر جریان نقد شرکت اثر بگذارد. البته طولانی کردن پرداختها بدون توجه به قراردادها و روابط تجاری میتواند پیامدهای دیگری داشته باشد و نباید صرفاً بهعنوان یک راهحل کوتاهمدت استفاده شود.
برای چنین تصمیمهایی، داشتن گزارشهای مالی دقیق و بهروز اهمیت زیادی دارد. استفاده از خدمات حسابداری میتواند به شرکت کمک کند اطلاعات مربوط به مطالبات، بدهیها، موجودی، جریانهای مالی و تعهدات کوتاهمدت را منظمتر بررسی کند.
مدیریت سرمایه در گردش به معنی تلاش برای مثبت کردن عدد به هر قیمتی نیست؛ هدف اصلی باید ایجاد تعادل میان نقدینگی، عملیات و رشد شرکت باشد.
یکی از اقدامات مهم، تعیین شرایط اعتباری مناسب برای مشتریان و پیگیری منظم مطالبات است. هرچه فاصله بین فروش و دریافت وجه کوتاهتر شود، فشار روی نقدینگی کمتر خواهد شد.
شرکت باید از خرید بیش از نیاز و انباشت کالاهای کمگردش جلوگیری کند. تحلیل فروش و گردش موجودی میتواند مشخص کند چه کالاهایی منابع شرکت را برای مدت طولانی درگیر کردهاند.
سررسید بدهیها باید با جریان ورود وجه نقد هماهنگ باشد. اگر حجم زیادی از تعهدات در یک بازه کوتاه سررسید شوند، حتی یک شرکت سودآور نیز ممکن است با مشکل نقدینگی مواجه شود.
پیشبینی جریان نقد به مدیران نشان میدهد در هفتهها یا ماههای آینده چه مقدار وجه وارد شرکت میشود و چه پرداختهایی در پیش است.
این اطلاعات برای جلوگیری از غافلگیر شدن شرکت در زمان سررسید تعهدات اهمیت زیادی دارد.
ثبت منظم رویدادهای مالی و تهیه گزارشهای قابل اتکا به مدیران کمک میکند تغییرات سرمایه در گردش را سریعتر شناسایی کنند.
در بسیاری از شرکتها، مشکل اصلی نه صرفاً منفی بودن سرمایه در گردش، بلکه تأخیر در شناسایی و تحلیل این وضعیت است.
یکی از اشتباهات رایج این است که مدیر فقط به سود شرکت توجه کند و وضعیت نقدینگی را نادیده بگیرد.
اشتباه دیگر، افزایش فروش بدون توجه به شرایط وصول مطالبات است. فروش اعتباری بیشتر میتواند درآمد را افزایش دهد، اما اگر پول فروش دیر دریافت شود، فشار نقدینگی نیز افزایش پیدا میکند.
همچنین نگهداری موجودی بیش از نیاز، استفاده بیش از حد از بدهی کوتاهمدت و نداشتن برنامه مشخص برای سررسید تعهدات میتواند وضعیت سرمایه در گردش را دشوار کند.
به همین دلیل، مدیریت سرمایه در گردش باید همراه با بررسی همزمان سودآوری، نقدینگی، مطالبات، موجودی و بدهیهای کوتاهمدت انجام شود.
سرمایه در گردش منفی را نمیتوان بدون شناخت مدل کسبوکار صرفاً تهدید یا فرصت دانست.
اگر یک شرکت به دلیل فروش سریع، وصول سریع وجه و دریافت مهلت پرداخت مناسب از تأمینکنندگان سرمایه در گردش منفی دارد، این وضعیت میتواند بخشی از مدل عملیاتی آن باشد.
اما اگر منفی شدن سرمایه در گردش به دلیل کاهش وجه نقد، افزایش بدهیهای کوتاهمدت، رشد مطالبات معوق، افزایش موجودی کمگردش یا کاهش جریان نقد عملیاتی باشد، باید جدیتر بررسی شود.
در واقع سؤال اصلی این نیست که «سرمایه در گردش شرکت منفی است یا مثبت؟» بلکه باید پرسید:
چرا سرمایه در گردش منفی شده و آیا شرکت توانایی مدیریت تعهدات کوتاهمدت خود را دارد؟
سرمایه در گردش منفی زمانی رخ میدهد که بدهیهای جاری شرکت از داراییهای جاری آن بیشتر باشد. این وضعیت در برخی کسبوکارها میتواند کاملاً طبیعی و حتی ناشی از مدل عملیاتی کارآمد باشد، اما در برخی شرکتها ممکن است نشانه فشار نقدینگی و افزایش ریسک مالی باشد.
برای تشخیص وضعیت واقعی، باید عواملی مانند سرعت وصول مطالبات، گردش موجودی کالا، شرایط پرداخت تأمینکنندگان، بدهیهای کوتاهمدت، جریان نقد عملیاتی و روند سرمایه در گردش در دورههای مختلف بررسی شوند.
در نهایت، مدیریت صحیح سرمایه در گردش فقط به یک فرمول محدود نیست؛ بلکه به توانایی شرکت در هماهنگ کردن زمان ورود و خروج وجه نقد، کنترل مطالبات و موجودی و برنامهریزی تعهدات مالی وابسته است. گزارشهای حسابداری منظم و تحلیل مستمر صورتهای مالی نیز نقش مهمی در شناسایی بهموقع مشکلات دارند.

09127806746