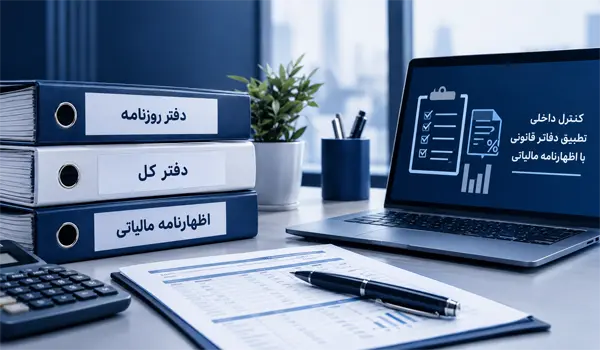
دفاتر قانونی از مهمترین اسناد مالی شرکتها محسوب میشوند و نقش تعیینکنندهای در شفافیت اطلاعات حسابداری، تهیه گزارشهای مالی و انجام تکالیف مالیاتی دارند. هرگونه مغایرت میان اطلاعات ثبتشده در دفاتر قانونی و ارقام درجشده در اظهارنامه مالیاتی میتواند فرایند رسیدگی مالیاتی را پیچیدهتر کند و زمینه بروز اختلاف میان شرکت و سازمان امور مالیاتی را فراهم سازد. به همین دلیل، طراحی یک فرایند کنترل داخلی منظم برای تطبیق دفاتر قانونی با اظهارنامه مالیاتی شرکت، یکی از اقدامات ضروری در مدیریت ریسک مالیاتی محسوب میشود.
بسیاری از شرکتها تصور میکنند که کنترل اطلاعات مالی صرفاً به بررسی نهایی اظهارنامه و اطمینان از صحت جمع ارقام محدود میشود؛ درحالیکه کنترل مؤثر باید از زمان ثبت اولیه اسناد حسابداری آغاز شود و تا تهیه، بازبینی و ارسال اظهارنامه مالیاتی ادامه پیدا کند. در این رویکرد، تمامی اطلاعات مالی باید از نظر کاملبودن، صحت ثبت، طبقهبندی حسابها، مستندات پشتیبان و نحوه انعکاس در محاسبات مالیاتی بررسی شوند.
طراحی فرایند کنترل داخلی برای تطبیق دفاتر قانونی با اظهارنامه مالیاتی شرکت، به سازمان کمک میکند تا پیش از ارسال اظهارنامه، اختلافهای احتمالی را شناسایی کند، علت مغایرتها را مشخص سازد و از انتقال اشتباهات حسابداری به گزارشهای مالیاتی جلوگیری کند. این موضوع بهویژه برای شرکتهایی که حجم بالایی از معاملات، چندین واحد عملیاتی یا سیستمهای مالی متعدد دارند، اهمیت بیشتری پیدا میکند.
در این مقاله، مراحل طراحی و اجرای یک سیستم کنترل داخلی کاربردی را بررسی میکنیم؛ سیستمی که بتواند ارتباط میان اسناد حسابداری، دفاتر قانونی، صورتهای مالی و اظهارنامه مالیاتی را به شکل مستند و قابل پیگیری برقرار کند.
دفاتر قانونی، بخشی از سوابق رسمی حسابداری اشخاص و شرکتهایی هستند که مطابق مقررات مربوط، ملزم به نگهداری و ارائه آنها هستند. اطلاعات این دفاتر باید امکان پیگیری معاملات، بررسی رویدادهای مالی و ارزیابی نحوه ثبت عملیات اقتصادی را فراهم کند. از مهمترین دفاتر مورد استفاده در حسابداری شرکتها میتوان به دفتر روزنامه و دفتر کل اشاره کرد.
دفتر روزنامه محل ثبت رویدادهای مالی بر اساس اسناد حسابداری و ترتیب زمانی است. در مقابل، دفتر کل اطلاعات حسابها را به تفکیک طبقهبندی میکند و امکان بررسی گردش و مانده هر حساب را فراهم میسازد. ارتباط صحیح میان این دو دفتر، یکی از پایههای اصلی کنترل اطلاعات مالی محسوب میشود.
دفاتر قانونی از منظر مالیاتی نیز اهمیت دارند؛ زیرا اطلاعات حسابداری شرکت میتواند در بررسی درآمدها، هزینهها، داراییها، بدهیها و محاسبه درآمد مشمول مالیات مورد استفاده قرار گیرد. البته صرف ثبت یک مبلغ در دفاتر، بهتنهایی به معنای پذیرش مالیاتی آن نیست. قابلیت پذیرش درآمدها، هزینهها و سایر اقلام باید بر اساس قوانین و مقررات مربوط و مستندات قابل اتکا بررسی شود.
برای مثال، ممکن است شرکتی هزینهای را بهدرستی در حسابداری ثبت کرده باشد، اما مدارک کافی برای اثبات ارتباط آن با فعالیت شرکت یا برخورداری از شرایط پذیرش مالیاتی در اختیار نداشته باشد. در چنین شرایطی، مبلغ ثبتشده در دفاتر قانونی لزوماً با مبلغ قابل قبول در محاسبات مالیاتی برابر نخواهد بود.
بنابراین، کنترل داخلی باید علاوه بر بررسی صحت ثبتهای حسابداری، نحوه انعکاس هر قلم در اظهارنامه مالیاتی را نیز ارزیابی کند.
تطبیق اطلاعات مالی، صرفاً یک مرحله اداری پیش از ارسال اظهارنامه نیست؛ بلکه بخشی از نظام مدیریت ریسک مالیاتی شرکت به شمار میرود. اگر اطلاعات دفاتر قانونی و اظهارنامه بدون بررسی متقابل تهیه شوند، احتمال بروز خطاهای عددی، حذف اطلاعات، ثبت تکراری و اشتباه در محاسبات افزایش پیدا میکند.
دفاتر قانونی ممکن است حاوی اطلاعاتی باشند که در تهیه اظهارنامه بهدرستی منتقل نشدهاند. برای نمونه، بخشی از درآمدهای شرکت در گزارش نهایی لحاظ نشده یا هزینهای در محاسبات مالیاتی بهاشتباه منظور شده باشد.
تطبیق منظم اطلاعات، امکان شناسایی این اختلافها را پیش از ارسال اظهارنامه فراهم میکند. در نتیجه، اصلاحات لازم در زمان مناسب انجام میشوند و شرکت مجبور نخواهد بود پس از ارسال اظهارنامه، برای شناسایی علت اختلافها به بررسی گسترده اسناد گذشته بپردازد.
درآمد مشمول مالیات همیشه با سود حسابداری برابر نیست. تفاوت در نحوه پذیرش هزینهها، برخی معافیتها، تعدیلات مالیاتی و سایر احکام قانونی میتواند باعث ایجاد اختلاف میان این دو رقم شود.
کنترل داخلی مناسب کمک میکند تا این تفاوتها بهصورت شفاف و مستند شناسایی شوند. در این حالت، شرکت میتواند توضیح دهد که هر تعدیل مالیاتی بر چه مبنایی انجام شده و چگونه بر رقم نهایی درآمد مشمول مالیات اثر گذاشته است.
هنگامی که هر رقم اظهارنامه به یک حساب مشخص، سند حسابداری، گزارش پشتیبان و محاسبه قابل بررسی متصل باشد، پاسخگویی به پرسشهای مربوط به اطلاعات مالیاتی سادهتر خواهد شد.
این قابلیت بهویژه هنگام رسیدگی مالیاتی اهمیت دارد؛ زیرا شرکت میتواند بهجای جستوجوی پراکنده اسناد، مسیر ثبت و محاسبه هر مبلغ را بهصورت منظم ارائه کند.
کنترل اطلاعات دفاتر قانونی و اظهارنامه مالیاتی، فقط برای رعایت تکالیف قانونی انجام نمیشود. این فرایند به مدیران کمک میکند تا تصویر دقیقتری از وضعیت سودآوری، هزینهها، تعهدات مالیاتی و نقاط ضعف سیستم حسابداری داشته باشند.
وقتی اختلافهای مالی بهصورت مستمر شناسایی و تحلیل شوند، مدیران میتوانند درباره اصلاح فرایندهای داخلی، تخصیص منابع و بهبود نظام گزارشگری تصمیمهای آگاهانهتری بگیرند.
کنترل داخلی مجموعهای از سیاستها، روشها، مسئولیتها و فعالیتهای نظارتی است که برای افزایش قابلیت اتکای اطلاعات مالی، رعایت مقررات و کاهش احتمال خطا یا تخلف طراحی میشود.
در بررسی نهایی اظهارنامه، معمولاً تمرکز بر اطلاعات آمادهشده و ارقام نهایی است؛ اما در طراحی فرایند کنترل داخلی، کل مسیر تولید اطلاعات مالی مورد توجه قرار میگیرد. این مسیر از دریافت مدارک اولیه و ثبت اسناد آغاز میشود و پس از انتقال اطلاعات به دفاتر قانونی، تهیه صورتهای مالی و انجام تعدیلات مالیاتی ادامه پیدا میکند.
برای مثال، اگر اطلاعات فروش از چند نرمافزار یا واحد عملیاتی جمعآوری میشود، کنترل داخلی باید مشخص کند که چه کسی مسئول تجمیع اطلاعات است، چه گزارشی مبنای ثبت قرار میگیرد، چگونه ثبتهای تکراری شناسایی میشوند و چه شخصی صحت اطلاعات را تأیید میکند.
در چنین سیستمی، کنترلها به یک امضای نهایی یا تأیید شفاهی محدود نمیشوند. هر کنترل باید هدف مشخص، مسئول اجرا، مستندات پشتیبان، زمانبندی و روش رسیدگی به مغایرتها داشته باشد.
دفاتر قانونی و اظهارنامه مالیاتی باید بر اساس الزامات متناسب با وضعیت شرکت بررسی شوند. به همین دلیل، نخستین اقدام در طراحی کنترل داخلی، شناسایی تکالیف قانونی، نوع فعالیت، وضعیت مالیاتی، دوره مالی و مقررات مرتبط با شرکت است.
در این مرحله باید مشخص شود شرکت چه تکالیفی در زمینه نگهداری اسناد و دفاتر، ارائه اظهارنامه، ثبت معاملات و تهیه گزارشهای مالیاتی دارد. همچنین باید بررسی شود که آیا شرکت مشمول مقررات یا الزامات خاصی در حوزه فعالیت خود است یا خیر.
برای مثال، الزامات یک شرکت تولیدی با حجم بالای موجودی مواد اولیه، ضایعات و بهای تمامشده ممکن است با الزامات یک شرکت خدماتی که عمده هزینههای آن مربوط به حقوق و دستمزد است، تفاوت داشته باشد.
تهیه فهرستی از تکالیف قانونی و تعیین مسئول هر تکلیف، باعث میشود کنترل داخلی بر اساس شرایط واقعی شرکت طراحی شود؛ نه بر اساس یک الگوی عمومی که ممکن است برخی ریسکهای مهم را پوشش ندهد.
دفاتر قانونی زمانی قابل تطبیق با اظهارنامه مالیاتی هستند که مسیر انتقال اطلاعات میان منابع مختلف مشخص باشد. شرکت باید بداند اطلاعات هر قلم از کجا آغاز میشود، در کدام سیستم ثبت میشود، چگونه به حسابهای کل منتقل میشود و در نهایت در کدام بخش گزارش مالیاتی منعکس خواهد شد.
این مسیر میتواند شامل اسناد فروش، فاکتورهای خرید، قراردادها، صورتحسابهای بانکی، اسناد دریافت و پرداخت، گزارش انبار، فهرست حقوق و دستمزد و سایر مدارک مالی باشد.
برای طراحی این مسیر، تهیه یک نمودار گردش اطلاعات یا جدول ارتباط حسابها با اقلام اظهارنامه مفید است. در این جدول مشخص میشود که هر گزارش مبنا چگونه به اطلاعات دفتر روزنامه، دفتر کل، تراز آزمایشی، صورتهای مالی و محاسبات مالیاتی متصل میشود.
اگر یک قلم اظهارنامه از چند منبع اطلاعاتی تشکیل شده باشد، تمام منابع باید در نقشه فرایند مشخص شوند. این کار احتمال حذف اطلاعات یا محاسبه دوباره یک مبلغ را کاهش میدهد.
دفاتر قانونی ممکن است تحت تأثیر ریسکهای مختلفی قرار بگیرند؛ از جمله ثبت ناقص معاملات، ثبت تکراری اسناد، اشتباه در طبقهبندی حسابها، ثبت در دوره مالی نادرست، استفاده از مدارک ناقص و انجام اصلاحات بدون تأیید مناسب.
در این مرحله، شرکت باید ریسکها را بر اساس احتمال وقوع و میزان اثر مالی یا قانونی آنها اولویتبندی کند.
برای نمونه، اگر بخش عمده درآمد شرکت از فروش اعتباری حاصل میشود، کنترل حسابهای دریافتنی، ثبت فروش و تطبیق مانده مشتریان اهمیت ویژهای دارد. در یک شرکت تولیدی نیز کنترل موجودی کالا، بهای تمامشده و ثبت ضایعات ممکن است در اولویت قرار بگیرد.
لازم نیست همه حسابها با شدت یکسان کنترل شوند. رویکرد مبتنی بر ریسک کمک میکند منابع کنترلی بر حسابها و فرایندهایی متمرکز شوند که احتمال خطا یا پیامد مالیاتی بیشتری دارند.
دفاتر قانونی زمانی قابلیت اتکای بیشتری خواهند داشت که اسناد حسابداری بر اساس رویهای یکسان تهیه و ثبت شوند. شرکت باید مشخص کند هر سند چه اطلاعاتی باید داشته باشد، چه مدارکی باید به آن پیوست شود و چه شخصی مسئول تأیید آن است.
اطلاعاتی مانند تاریخ، شماره سند، شرح رویداد، حسابهای بدهکار و بستانکار، مبلغ و مرجع مستندات باید مطابق رویههای مصوب ثبت شوند. همچنین باید برای اسناد اصلاحی، برگشت از فروش، تعدیلات پایان دوره و ثبتهای دستی، کنترلهای متناسب در نظر گرفته شود.
بهعنوان مثال، اگر یک سند هزینه بدون قرارداد، فاکتور یا مدرک پشتیبان ثبت شده باشد، سیستم کنترل داخلی باید امکان شناسایی آن را فراهم کند. البته نوع مدرک مورد نیاز به ماهیت معامله و الزامات مربوط بستگی دارد.
استفاده از کدینگ حسابداری استاندارد و شرحهای مشخص برای ثبتها نیز به کاهش خطا کمک میکند. شرحهای مبهم مانند «هزینه متفرقه» بدون توضیحات تکمیلی، در زمان بررسی و تطبیق اطلاعات میتوانند فرایند شناسایی ماهیت واقعی معامله را دشوار کنند.
پس از ثبت اسناد، باید اطمینان حاصل شود که اطلاعات بهدرستی به دفاتر و گزارشهای حسابداری منتقل شدهاند. کنترل انتقال اطلاعات میتواند شامل بررسی پیوستگی اسناد، تطبیق جمع ثبتها با گزارشهای منبع و بررسی مانده حسابها باشد.
برای نمونه، جمع فروش ثبتشده در سیستم حسابداری باید با گزارش فروش همان دوره قابل تطبیق باشد. هر اختلاف باید بهصورت مشخص بررسی شود تا معلوم شود ناشی از ثبت ناقص، برگشت از فروش، اصلاح سند، تفاوت زمانی یا عامل دیگری است.
همچنین باید اطمینان حاصل شود که ثبتهای پایان دوره و اصلاحی در دوره مالی مناسب منظور شدهاند. ثبت درآمد یا هزینه در دوره نادرست میتواند بر سود حسابداری و محاسبات مالیاتی اثر بگذارد.
در این مرحله، تهیه گزارش مغایرت و ثبت نتیجه بررسی اهمیت زیادی دارد. اگر اختلافی شناسایی شد، نباید صرفاً با تغییر یک عدد برطرف شود؛ بلکه علت اصلی آن باید مشخص و اصلاحات لازم مستند شوند.
دفاتر قانونی و اطلاعات حسابداری پیش از ورود به مرحله نهایی تهیه اظهارنامه باید از نظر کاملبودن و انسجام بررسی شوند. یکی از ابزارهای مهم این بررسی، تراز آزمایشی پس از ثبت اصلاحات پایان دوره است.
تراز آزمایشی امکان مشاهده مانده حسابهای کل و معین را فراهم میکند و برای شناسایی برخی خطاهای ثبت، مغایرتهای عددی و ماندههای غیرعادی مورد استفاده قرار میگیرد. با این حال، برابر بودن جمع بدهکار و بستانکار بهتنهایی صحت تمام اطلاعات را تضمین نمیکند؛ زیرا برخی اشتباهات ممکن است با وجود توازن حسابها همچنان باقی بمانند.
برای مثال، ثبت یک هزینه در حساب اشتباه یا حذف همزمان بخشهایی از یک رویداد مالی ممکن است با کنترل توازن بدهکار و بستانکار شناسایی نشود.
بنابراین، کنترل تراز آزمایشی باید همراه با بررسی مانده حسابهای مهم، اسناد پشتیبان، گردش حسابها و ثبتهای اصلاحی انجام شود. پس از تأیید این مرحله، اطلاعات حسابداری میتواند مبنای تهیه صورتهای مالی و محاسبات مالیاتی قرار گیرد.
دفاتر قانونی، تراز آزمایشی و صورتهای مالی باید از نظر ارتباط ارقام با یکدیگر بررسی شوند. در این مرحله، مانده حسابها و جمعهای نهایی باید با اقلام متناظر در صورتهای مالی تطبیق داده شوند.
برای نمونه، مانده حسابهای بانکی و صندوق باید با اسناد و گزارشهای مربوط بررسی شود. حسابهای دریافتنی باید با اطلاعات مشتریان و شواهد مربوط به مطالبات ارتباط داشته باشند. همچنین مانده موجودی کالا باید با گزارشهای انبار و نتایج شمارش موجودی، در صورت انجام، مقایسه شود.
در بخش سود و زیان نیز درآمدها و هزینهها باید از نظر طبقهبندی و ارتباط با اسناد حسابداری بررسی شوند. تغییرات غیرعادی نسبت به دورههای قبل میتواند نشانهای برای انجام بررسیهای تکمیلی باشد.
صورتهای مالی باید بر اساس اطلاعات حسابداری قابل اتکا تهیه شوند؛ اما نباید فرض کرد که تمام اقلام صورتهای مالی بدون تعدیل در اظهارنامه مالیاتی منعکس میشوند. مرحله بعدی، بررسی تفاوتهای حسابداری و مالیاتی است.
یکی از مهمترین بخشهای کنترل داخلی، تهیه جدول تطبیق میان سود حسابداری و درآمد مشمول مالیات است. این جدول باید نشان دهد که سود یا زیان حسابداری چگونه و بر اساس چه تعدیلاتی به رقم مالیاتی نهایی تبدیل شده است.
درآمد مشمول مالیات ممکن است تحت تأثیر هزینههای غیرقابلقبول، درآمدهای مشمول قواعد خاص، معافیتهای قانونی و سایر تعدیلات مجاز قرار بگیرد. هر یک از این موارد باید با توجه به مقررات قابل اعمال بر شرکت بررسی شود.
برای مثال، فرض کنید شرکتی سود حسابداری مشخصی دارد، اما بخشی از هزینههای ثبتشده آن از نظر مالیاتی قابل پذیرش نیست. در جدول تطبیق، این موارد باید بهعنوان تعدیلات مربوط شناسایی شوند و مبلغ آنها با مدارک و مبنای قانونی مناسب پشتیبانی شود.
همچنین اگر شرکت مدعی استفاده از معافیت یا برخورداری از حکم مالیاتی خاصی است، باید شرایط استفاده از آن را بررسی و مستندات مورد نیاز را نگهداری کند.
جدول تطبیق نباید فقط شامل ارقام نهایی باشد. شرح تعدیل، حساب مرتبط، مبلغ، مستندات، مبنای قانونی، مسئول بررسی و نتیجه تأیید باید در آن ثبت شود. این ساختار، قابلیت پیگیری محاسبات مالیاتی را افزایش میدهد.
در این مرحله، اقلام اظهارنامه مالیاتی با اطلاعات دفاتر قانونی، صورتهای مالی و جدول تعدیلات مالیاتی مقایسه میشوند. هدف آن است که هر رقم اظهارنامه، منشأ مشخص و محاسبه قابل بازسازی داشته باشد.
این کنترل باید بر اساس فرم و الزامات اظهارنامه مربوط به همان دوره مالی انجام شود. لازم است مشخص شود هر قلم از چه حسابهایی تشکیل شده، چه تعدیلاتی بر آن اعمال شده و چه مدارکی صحت رقم نهایی را تأیید میکنند.
برای مثال، درآمد فروش مندرج در اظهارنامه باید با گزارشهای فروش و حسابهای مرتبط تطبیق داده شود. هزینههای عملیاتی باید از نظر ارتباط با حسابهای دفتر کل و وضعیت پذیرش مالیاتی بررسی شوند. همچنین مبالغ مربوط به داراییها، استهلاک، حقوق و دستمزد یا سایر اقلام، در صورت ارتباط با اظهارنامه شرکت، باید با گزارشهای مبنا و محاسبات مربوط قابل پیگیری باشند.
در این مرحله نباید صرفاً به تطبیق جمع کل بسنده کرد. ممکن است جمع کل دو گزارش برابر باشد، اما برخی اقلام در طبقهبندی اشتباه قرار گرفته باشند. به همین دلیل، تطبیق باید هم در سطح کل و هم در سطح حسابها و اقلام مهم انجام شود.
پس از انجام تطبیقها، اظهارنامه باید توسط فردی بازبینی شود که تا حد امکان در تهیه اولیه محاسبات نقش مستقیم نداشته باشد. این تفکیک وظایف، احتمال باقی ماندن اشتباهات ناشی از عادت، پیشفرض یا خطای محاسباتی تهیهکننده را کاهش میدهد.
بازبین باید کاملبودن مدارک، صحت محاسبات، انطباق اقلام اظهارنامه با اطلاعات حسابداری و مستندبودن تعدیلات مالیاتی را بررسی کند. همچنین باید اطمینان حاصل شود که نسخه نهایی اظهارنامه با نسخه تأییدشده برای ارسال یکسان است.
در شرکتهای کوچک که امکان تفکیک کامل وظایف وجود ندارد، میتوان از کنترلهای جبرانی استفاده کرد؛ برای مثال، مدیر مالی یا مشاور مستقل، محاسبات و گزارشهای کلیدی را بازبینی کند.
نتیجه بازبینی باید مستند شود و موارد نیازمند اصلاح پیش از ارسال نهایی برطرف شوند. تأیید اظهارنامه نباید صرفاً بر اساس مهلت زمانی یا اعتماد به تهیهکننده انجام شود.
دفاتر قانونی شامل حسابهای مختلفی هستند و سطح کنترل مورد نیاز هر حساب به ماهیت فعالیت شرکت و میزان ریسک آن بستگی دارد. با این حال، چند گروه از حسابها معمولاً برای تطبیق مالیاتی اهمیت ویژهای دارند.
حسابهای درآمد باید با گزارشهای فروش، اسناد قراردادها، مدارک صدور صورتحساب و اطلاعات مربوط به برگشت از فروش بررسی شوند. هدف آن است که درآمدهای ثبتشده کامل باشند و مبالغ مربوط به دورههای مختلف بهدرستی تفکیک شوند.
اختلاف میان گزارش فروش و دفتر کل باید بهصورت مستند بررسی شود. همچنین لازم است اثر تخفیفات، برگشتها و اصلاحات فروش بر ارقام گزارششده مشخص باشد.
حسابهای هزینه از نظر صحت ثبت، ارتباط با فعالیت شرکت، وجود مدارک پشتیبان و شرایط پذیرش مالیاتی اهمیت دارند. هر هزینه باید متناسب با ماهیت خود بررسی شود و نباید تنها به دلیل ثبت در سیستم حسابداری، بهصورت خودکار در محاسبات مالیاتی پذیرفته شود.
تهیه فهرست هزینههای نیازمند بررسی بیشتر، بهویژه در پایان دوره مالی، میتواند کنترل این بخش را مؤثرتر کند.
مانده حسابهای بانکی و صندوق باید با صورتحسابهای بانکی، اسناد دریافت و پرداخت و صورت مغایرت بانکی تطبیق داده شود. چکهای در جریان، وجوه انتقالی و مبالغ ثبتنشده باید با دقت بررسی شوند.
هر اختلاف باید علت مشخصی داشته باشد و اصلاحات مرتبط در حسابداری ثبت شوند. این کنترل علاوه بر افزایش صحت ماندههای نقدی، در شناسایی برخی دریافتها یا پرداختهای ثبتنشده نیز مؤثر است.
حسابهای دریافتنی و پرداختنی باید با ریز حساب اشخاص، اسناد قراردادها، فاکتورها و گزارشهای تسویه بررسی شوند. ماندههای غیرعادی، حسابهای قدیمی و اختلاف میان اطلاعات حسابداری و مدارک طرف معامله، نیازمند بررسی بیشتر هستند.
در این بخش، توجه به تاریخ شناسایی معامله و دوره مالی مربوط نیز اهمیت دارد؛ زیرا اشتباه در زمان ثبت میتواند باعث ایجاد مغایرت در گزارشهای مالیاتی شود.
در شرکتهای تولیدی و بازرگانی، موجودی کالا و بهای تمامشده ممکن است اثر قابل توجهی بر سود حسابداری داشته باشند. کنترل داخلی باید ارتباط میان اطلاعات انبار، خرید، مصرف مواد، تولید، فروش و حسابهای مرتبط را بررسی کند.
اختلاف موجودی واقعی و دفتری، ثبت نادرست ضایعات یا محاسبه نامناسب بهای تمامشده میتواند بر گزارش سود و در نتیجه محاسبات مالیاتی اثر بگذارد. بنابراین، این حسابها باید متناسب با ساختار فعالیت شرکت کنترل شوند.
اطلاعات داراییهای ثابت باید با اسناد خرید، مدارک مالکیت، ثبتهای حسابداری و جدول محاسبه استهلاک تطبیق داده شود. همچنین باید تفاوت میان استهلاک حسابداری و استهلاک قابل قبول مالیاتی، در صورت وجود، بهطور جداگانه بررسی شود.
شرکت باید مستندات مربوط به خرید، فروش، اسقاط یا انتقال داراییها را نگهداری کند و اثر هر رویداد را بر دفاتر و محاسبات مالیاتی مشخص سازد.
حتی در یک سیستم کنترل داخلی مناسب نیز ممکن است مغایرتهایی شناسایی شوند. تفاوت اصلی میان شرکت دارای کنترل مؤثر و شرکتی که فاقد چنین سیستمی است، در نحوه شناسایی، تحلیل، اصلاح و مستندسازی اختلافها قرار دارد.
نخستین اقدام، ثبت مغایرت در یک گزارش مشخص است. این گزارش باید شامل شرح اختلاف، مبلغ، حساب مرتبط، منبع اطلاعات، علت احتمالی، مسئول پیگیری، اقدام اصلاحی و نتیجه نهایی باشد.
در گام بعد، باید علت مغایرت مشخص شود. برخی اختلافها ناشی از خطای ثبت هستند؛ بعضی دیگر به تفاوت زمانی، طبقهبندی نادرست یا تفاوت میان قواعد حسابداری و مالیاتی مربوط میشوند. همچنین ممکن است یک اختلاف از ناقص بودن مدارک یا انتقال اشتباه اطلاعات میان دو سیستم ناشی شده باشد.
پس از شناسایی علت، باید مشخص شود که آیا اصلاح ثبت حسابداری ضرورت دارد یا موضوع صرفاً به تعدیل مالیاتی مربوط است. این دو حالت نباید با یکدیگر اشتباه گرفته شوند. اگر ثبت حسابداری نادرست باشد، اصلاح باید مطابق رویههای حسابداری و ضوابط مربوط انجام شود. اگر ثبت حسابداری صحیح باشد اما نحوه برخورد مالیاتی متفاوت باشد، لازم است تفاوت در جدول تطبیق مالیاتی منعکس شود.
برای مثال، اگر هزینهای بهدرستی در حسابها ثبت شده اما شرایط پذیرش مالیاتی آن احراز نشده باشد، نباید صرفاً برای برابر شدن ارقام اظهارنامه و دفاتر، ثبت حسابداری بهصورت غیرواقعی تغییر کند. در عوض، باید موضوع در محاسبات مالیاتی به شکل صحیح و مستند مدیریت شود.
در پایان، مغایرت باید توسط مسئول مربوط بررسی و بسته شود. نگهداری گزارش اختلافها در دورههای متوالی به شرکت کمک میکند تا خطاهای تکرارشونده را شناسایی کند و با اصلاح فرایندها، احتمال بروز دوباره آنها را کاهش دهد.
نرمافزارهای حسابداری میتوانند بخش مهمی از فرایند تطبیق را خودکار کنند. قابلیتهایی مانند استخراج گردش حسابها، تهیه تراز آزمایشی، ثبت سوابق تغییرات، تعریف سطوح دسترسی و تولید گزارشهای مغایرت، زمان مورد نیاز برای بررسی اطلاعات را کاهش میدهند.
با این حال، استفاده از نرمافزار بهتنهایی به معنای وجود کنترل داخلی مؤثر نیست. اگر اطلاعات اولیه ناقص باشند، کدینگ حسابها بهدرستی طراحی نشده باشد یا کاربران دسترسیهای نامناسب داشته باشند، خروجی نرمافزار نیز ممکن است قابل اتکا نباشد.
برای افزایش اثربخشی کنترلها، لازم است دسترسی کاربران بر اساس مسئولیت آنها تعریف شود. همچنین تغییر اطلاعات ثبتشده، حذف اسناد و انجام ثبتهای اصلاحی باید مطابق سیاستهای مشخص و با امکان پیگیری انجام شود.
شرکتهایی که از چند نرمافزار برای فروش، انبار، حقوق و دستمزد و حسابداری استفاده میکنند، باید فرایند انتقال اطلاعات میان این سیستمها را نیز کنترل کنند. اختلاف در زمان بهروزرسانی اطلاعات یا انتقال ناقص دادهها میتواند منشأ مغایرتهای مهم باشد.
بهتر است گزارشهای کلیدی بهصورت دورهای تهیه و بررسی شوند. اتکا به کنترلهای خودکار زمانی مفید است که خروجی آنها نیز بازبینی شود و برای موارد استثنایی، مسئول مشخصی جهت پیگیری وجود داشته باشد.
یکی از عوامل موفقیت فرایند کنترل داخلی، مشخص بودن مسئولیت افراد است. اگر وظایف میان حسابدار، مدیر مالی، مسئول فروش و تهیهکننده اظهارنامه بهروشنی تقسیم نشده باشد، احتمال تأخیر، دوبارهکاری و باقی ماندن مغایرتها افزایش پیدا میکند.
در یک ساختار مناسب، واحدهای عملیاتی مسئول ارائه اطلاعات کامل و بهموقع هستند؛ واحد حسابداری ثبت و طبقهبندی اطلاعات را انجام میدهد؛ مدیر مالی یا مسئول تعیینشده، صحت گزارشهای کلیدی و تطبیقها را بررسی میکند؛ و تهیهکننده اظهارنامه، محاسبات مالیاتی را بر اساس اطلاعات تأییدشده و مقررات مربوط انجام میدهد.
بازبینی نهایی نیز باید تا حد امکان از تهیه اولیه جدا باشد. در شرکتهای کوچک، ممکن است تفکیک کامل وظایف عملی نباشد؛ در این شرایط، کنترلهای جبرانی مانند بررسی مستقل اسناد مهم، تأیید مدیرعامل یا استفاده از مشاور مالیاتی میتواند بخشی از ریسک را کاهش دهد.
همچنین لازم است برای هر مرحله، مهلت زمانی و خروجی مشخص تعریف شود. برای مثال، واحد فروش باید گزارشهای دورهای را در زمان تعیینشده تحویل دهد و واحد حسابداری نیز پیش از تهیه اظهارنامه، مغایرتهای مربوط را بررسی و نتیجه را ثبت کند.
مهمتر از همه، مسئولیت تأیید نهایی باید روشن باشد. تأیید یک گزارش به معنای مسئولیتپذیری در قبال بررسی انجامشده است؛ بنابراین، نباید به یک اقدام تشریفاتی و بدون مستندات تبدیل شود.
برای اجرای منظم فرایند کنترل داخلی، شرکت میتواند از یک چکلیست استاندارد استفاده کند. این چکلیست باید متناسب با نوع فعالیت، ساختار حسابداری و الزامات مالیاتی هر شرکت تنظیم شود.
موارد زیر میتوانند مبنای تهیه چنین چکلیستی باشند:
این چکلیست زمانی بیشترین کارایی را دارد که برای هر مورد، مسئول اجرا، مسئول بازبینی، تاریخ انجام و نتیجه کنترل مشخص شود. در غیر این صورت، چکلیست ممکن است صرفاً به فهرستی از اقدامات بدون قابلیت پیگیری تبدیل شود.
برای اطمینان از اینکه فرایند کنترل داخلی به نتایج مطلوب منجر شده است، شرکت باید عملکرد آن را بهصورت دورهای ارزیابی کند. تعداد مغایرتهای شناساییشده، زمان مورد نیاز برای رفع آنها و میزان تکرار خطاها میتوانند شاخصهای مناسبی برای این ارزیابی باشند.
برای مثال، اگر در چند دوره متوالی مغایرتهای مربوط به فروش تکرار شوند، ممکن است مشکل اصلی در انتقال اطلاعات میان سیستم فروش و حسابداری باشد. در چنین شرایطی، اصلاح فرایند انتقال اطلاعات میتواند مؤثرتر از افزایش کنترلهای دستی در پایان دوره باشد.
شاخص دیگر، میزان کامل بودن مستندات است. شرکت میتواند بررسی کند چه تعداد از اقلام مهم اظهارنامه دارای مدارک پشتیبان، محاسبات قابل بازسازی و تأیید مسئول مربوط هستند.
همچنین میتوان زمان صرفشده برای تهیه اظهارنامه را با دورههای قبل مقایسه کرد. کاهش زمان تهیه اظهارنامه، در صورتی که با حفظ کیفیت و کامل بودن کنترلها همراه باشد، میتواند نشانهای از بهبود فرایند باشد.
البته تعداد بالای مغایرتهای شناساییشده همیشه به معنای ضعف کنترل داخلی نیست؛ ممکن است سیستم جدید، خطاهایی را آشکار کند که پیشتر شناسایی نمیشدند. بنابراین، شاخصها باید در کنار کیفیت اصلاحات، اهمیت اختلافها و روند تغییرات تحلیل شوند.
یکی از اشتباهات رایج، انجام تمام کنترلها در روزهای پایانی مهلت ارسال اظهارنامه است. این رویکرد فرصت کافی برای بررسی علت اختلافها، دریافت مدارک ناقص و اصلاح اطلاعات را کاهش میدهد. کنترل مؤثر باید در طول دوره مالی و هنگام بستن حسابها انجام شود.
اشتباه دیگر، برابر دانستن سود حسابداری با درآمد مشمول مالیات است. تفاوت قواعد حسابداری و مالیاتی میتواند موجب شود که برخی اقلام در محاسبات مالیاتی نیازمند تعدیل باشند. نادیده گرفتن این تفاوتها ممکن است باعث تهیه نادرست اظهارنامه شود.
برخی شرکتها نیز تنها جمع کل ارقام را تطبیق میدهند و از بررسی جزئیات حسابها غافل میشوند. در این حالت، ممکن است دو رقم نهایی برابر باشند، اما اشتباه در طبقهبندی یا ثبتهای متقابل همچنان وجود داشته باشد.
اتکای کامل به نرمافزار حسابداری بدون بازبینی مستقل نیز میتواند ریسکآفرین باشد. نرمافزار ابزار اجرای فرایند است و جایگزین بررسی صحت دادههای ورودی، کنترل دسترسیها و ارزیابی خروجیها نمیشود.
از دیگر اشتباهات میتوان به اصلاح مغایرت بدون ثبت علت، استفاده از مدارک ناقص، نبود مسئول مشخص برای کنترلها و نگهداری نامنظم مستندات اشاره کرد. این مشکلات ممکن است در زمان رسیدگی، اثبات صحت محاسبات شرکت را دشوار سازند.
برای جلوگیری از این موارد، شرکت باید فرایند تطبیق را به یک رویه مستند و تکرارپذیر تبدیل کند؛ رویهای که در هر دوره مالی قابل اجرا باشد و نتایج آن امکان بررسی مجدد داشته باشند.
کنترل داخلی مؤثر زمانی نتیجهبخش خواهد بود که با شناخت کافی از الزامات مالیاتی و شرایط واقعی شرکت همراه باشد. بسیاری از مغایرتها فقط با مقایسه اعداد شناسایی نمیشوند و برای تعیین علت آنها باید ماهیت معامله، اسناد پشتیبان، نحوه ثبت حسابداری و مقررات قابل اعمال بررسی شود.
در چنین شرایطی، استفاده از خدمات مالیاتی میتواند به شرکتها کمک کند تا فرایند تهیه اظهارنامه، بررسی تعدیلات مالیاتی و کنترل مستندات را با دقت بیشتری انجام دهند. این خدمات، متناسب با دامنه قرارداد و نیاز شرکت، میتوانند شامل بررسی اطلاعات حسابداری، شناسایی ریسکهای مالیاتی، بازبینی محاسبات و ارائه پیشنهاد برای اصلاح فرایندهای داخلی باشند.
البته مسئولیت نگهداری صحیح اطلاعات و ارائه مدارک واقعی همچنان باید در ساختار داخلی شرکت مشخص باشد. استفاده از مشاور مالیاتی زمانی اثربخشتر است که اطلاعات کامل و قابل اتکا در اختیار او قرار گیرد و مسئولیتهای طرفین بهروشنی تعیین شده باشند.
برای پیادهسازی کنترل داخلی، بهتر است شرکت بهجای طراحی همزمان دهها کنترل پیچیده، ابتدا فرایندهای اصلی را شناسایی کند و سپس کنترلها را بهتدریج توسعه دهد.
در گام نخست، مدیر مالی یا مسئول تعیینشده باید وضعیت فعلی ثبت اسناد، تهیه گزارشها، بستن حسابها و تنظیم اظهارنامه را بررسی کند. هدف این بررسی، شناسایی نقاطی است که اطلاعات در آنها ناقص میشوند، کنترل کافی وجود ندارد یا مسئولیتها مبهم هستند.
در گام دوم، حسابها و فرایندهای پرریسک اولویتبندی میشوند. این اولویتبندی باید با توجه به حجم معاملات، اهمیت مالی حساب، پیچیدگی محاسبات و سابقه مغایرتها انجام شود.
در گام سوم، برای هر ریسک یک کنترل مشخص طراحی میشود. برای مثال، اگر احتمال ثبت تکراری فاکتورهای خرید وجود دارد، میتوان کنترل شماره و مشخصات اسناد، گزارش موارد تکراری و تأیید استثناها را تعریف کرد.
در گام چهارم، مسئول اجرا و بازبین هر کنترل تعیین میشوند. همچنین باید مشخص شود چه مدرکی اثبات میکند که کنترل انجام شده است؛ مانند گزارش تطبیق، فرم تأیید، فایل محاسبات یا صورتجلسه بررسی.
در گام پنجم، فرایند برای یک دوره مشخص اجرا و نتیجه آن ارزیابی میشود. اگر کنترلها بیش از حد زمانبر باشند یا نتوانند مغایرتهای مهم را شناسایی کنند، باید طراحی آنها اصلاح شود.
در نهایت، پس از تثبیت رویهها، شرکت میتواند کنترلها را در دستورالعمل داخلی حسابداری و مالیاتی خود ثبت کند. این دستورالعمل باید با تغییر سیستمهای مالی، مقررات و ساختار سازمانی بهروزرسانی شود.
مستندسازی، بخش جداییناپذیر کنترل داخلی است. حتی اگر تطبیق دفاتر قانونی با اظهارنامه بهدرستی انجام شده باشد، نبود شواهد کافی میتواند اثبات نحوه انجام کنترل و علت تفاوت ارقام را دشوار کند.
برای هر مرحله باید مدارک مرتبط نگهداری شوند؛ از جمله گزارشهای استخراجشده از نرمافزار حسابداری، تراز آزمایشی نهایی، جدول تطبیق حسابها، محاسبات تعدیلات مالیاتی، گزارش مغایرتها و تأییدیه بازبین.
نسخه نهایی اظهارنامه نیز باید از نسخههای پیشنویس متمایز باشد. بهتر است تاریخ تهیه، تاریخ بازبینی، مسئول تأیید و نسخه نهایی محاسبات مشخص باشند تا در آینده امکان بازسازی فرایند وجود داشته باشد.
شرکت باید دسترسی به اسناد را نیز مدیریت کند. مدارک مالیاتی نباید بدون ضابطه در اختیار افراد غیرمسئول قرار بگیرند و لازم است سیاست مشخصی برای پشتیبانگیری، نگهداری و بازیابی اطلاعات وجود داشته باشد.
مدت نگهداری اسناد و شیوه دسترسی به آنها باید بر اساس الزامات قانونی قابل اعمال و سیاستهای مصوب شرکت تعیین شود. در صورت وجود اختلاف یا رسیدگی در جریان، رعایت الزامات مربوط به حفظ مدارک اهمیت بیشتری پیدا میکند.
طراحی کنترل داخلی باید با مقررات مرتبط با نگهداری دفاتر، تکالیف اظهارنامه و الزامات مستندسازی هماهنگ باشد. از آنجا که قوانین و دستورالعملهای مالیاتی ممکن است تغییر کنند، شرکت باید در هر دوره مالی مقررات مرتبط را بررسی کند و از اتکا به رویههای قدیمی بدون ارزیابی مجدد خودداری کند.
همچنین باید میان خطای حسابداری، مغایرت اطلاعاتی و اختلاف در تفسیر مقررات مالیاتی تفاوت قائل شد. این موارد ممکن است به راهکارهای متفاوتی نیاز داشته باشند و نباید بدون بررسی در یک گروه قرار گیرند.
در مواردی که موضوع پیچیده است، مانند معاملات خاص، تعدیلات بااهمیت، شرایط استفاده از معافیتها یا اختلاف درباره پذیرش هزینهها، بررسی مقررات مرتبط و دریافت نظر تخصصی میتواند ضروری باشد.
هیچ سیستم کنترل داخلی نمیتواند بهتنهایی تضمین کند که تمام اطلاعات بدون خطا هستند یا هیچ اختلاف مالیاتی رخ نخواهد داد. هدف این سیستم، کاهش ریسک، افزایش قابلیت اتکای اطلاعات و فراهم کردن شواهد مناسب برای بررسی و تصمیمگیری است.
دفاتر قانونی زمانی میتوانند مبنای قابل اتکایی برای تهیه اظهارنامه مالیاتی باشند که کنترل اطلاعات آنها به یک فعالیت مقطعی در پایان سال محدود نشود. شرکتها باید عملکرد فرایندهای حسابداری و مالیاتی خود را در طول دوره مالی ارزیابی کنند و برای اصلاح ضعفهای شناساییشده برنامه مشخصی داشته باشند. بررسی دورهای ثبتهای حسابداری، ارزیابی کیفیت اسناد پشتیبان و تحلیل مغایرتهای تکرارشونده، به شناسایی مشکلات ساختاری در سیستم مالی کمک میکند.
یکی از روشهای مؤثر برای بهبود این فرایند، تهیه گزارش ماهانه از مغایرتهای مهم و بررسی علت ایجاد آنهاست. برای مثال، اگر اختلاف میان گزارش فروش و حسابهای درآمد در چند دوره متوالی تکرار شود، لازم است نحوه انتقال اطلاعات از سیستم فروش به نرمافزار حسابداری بررسی شود. همچنین اگر هزینههای فاقد مستندات کافی بهطور مکرر شناسایی شوند، شرکت باید فرایند دریافت، تأیید و بایگانی مدارک هزینه را اصلاح کند. این اقدامات باعث میشوند کنترل داخلی بهجای تمرکز صرف بر اصلاح اشتباهات گذشته، از ایجاد مجدد آنها نیز جلوگیری کند.
از سوی دیگر، تغییر قوانین مالیاتی، توسعه فعالیت شرکت و استفاده از نرمافزارهای جدید میتواند بر نحوه اجرای کنترلها تأثیر بگذارد. به همین دلیل، دستورالعملهای داخلی باید بهصورت منظم بازبینی شوند تا با شرایط عملیاتی و الزامات قانونی مرتبط هماهنگ باقی بمانند. آموزش کارکنان حسابداری درباره نحوه ثبت اسناد، نگهداری مدارک و شناسایی تفاوتهای حسابداری و مالیاتی نیز در افزایش کیفیت اطلاعات مؤثر است.
در شرکتهایی که منابع تخصصی کافی برای بررسی تمام ابعاد مالیاتی در اختیار ندارند، استفاده از خدمات مالیاتی میتواند به ارزیابی فرایندهای موجود، شناسایی ریسکهای مهم و بررسی صحت تعدیلات مالیاتی کمک کند. با این حال، اثربخشی این همکاری به کامل بودن اطلاعات ارائهشده، مستندسازی اقدامات و مشخص بودن مسئولیتهای واحدهای داخلی بستگی دارد. در نهایت، ترکیب کنترلهای مستمر، بازبینی مستقل و مستندسازی دقیق، زمینه لازم را برای تهیه اظهارنامهای منطبق با اطلاعات حسابداری و مقررات قابل اعمال فراهم میکند.
طراحی فرایند کنترل داخلی برای تطبیق دفاتر قانونی با اظهارنامه مالیاتی شرکت، یکی از اقدامات اساسی برای افزایش شفافیت مالی و کاهش ریسکهای مالیاتی است. این فرایند باید از ثبت اولیه اسناد آغاز شود و کنترل انتقال اطلاعات، بستن حسابها، تهیه صورتهای مالی، محاسبه تعدیلات مالیاتی و بازبینی اظهارنامه را در بر بگیرد.
تطبیق صحیح اطلاعات زمانی امکانپذیر است که هر رقم اظهارنامه به حسابهای مرتبط، مدارک پشتیبان و محاسبات قابل بررسی متصل باشد. به همین دلیل، شرکتها باید علاوه بر کنترل ارقام نهایی، علت مغایرتها را شناسایی کنند و تفاوتهای حسابداری و مالیاتی را بهصورت شفاف مستند سازند.
تقسیم مسئولیتها، استفاده صحیح از نرمافزارهای حسابداری، تهیه چکلیستهای کنترلی و بازبینی مستقل، از مهمترین عوامل افزایش اثربخشی این فرایند هستند. همچنین ارزیابی دورهای کنترلها به شرکت کمک میکند تا خطاهای تکرارشونده را کاهش دهد و کیفیت گزارشگری مالی خود را بهبود بخشد.
در نهایت، شرکتهایی که کنترل داخلی را بهعنوان بخشی مستمر از مدیریت مالی و مالیاتی خود در نظر میگیرند، آمادگی بیشتری برای تهیه اظهارنامههای مستند، پاسخگویی به پرسشهای مالیاتی و مدیریت اختلافهای احتمالی خواهند داشت. بهرهگیری هدفمند از خدمات مالیاتی نیز میتواند در بررسی ریسکها، ارزیابی تعدیلات و بهبود فرایندهای مالیاتی شرکت نقش مؤثری ایفا کند.

09127806746