شفافیت مالی و انضباط در گزارشگری مالی از مهمترین الزامات فعالیت اقتصادی شرکتها و مؤسسات محسوب میشود. هر کسبوکار، متناسب با حجم فعالیت، ساختار حقوقی و میزان گردش مالی خود، وظایفی در زمینه ثبت و نگهداری اطلاعات مالی، تهیه صورتهای مالی و ارائه گزارشهای قانونی بر عهده دارد. در این میان، حسابرسی صورتهای مالی نقش مهمی در افزایش قابلیت اتکای اطلاعات مالی و اطمینان از صحت عملکرد مالی واحدهای اقتصادی ایفا میکند.
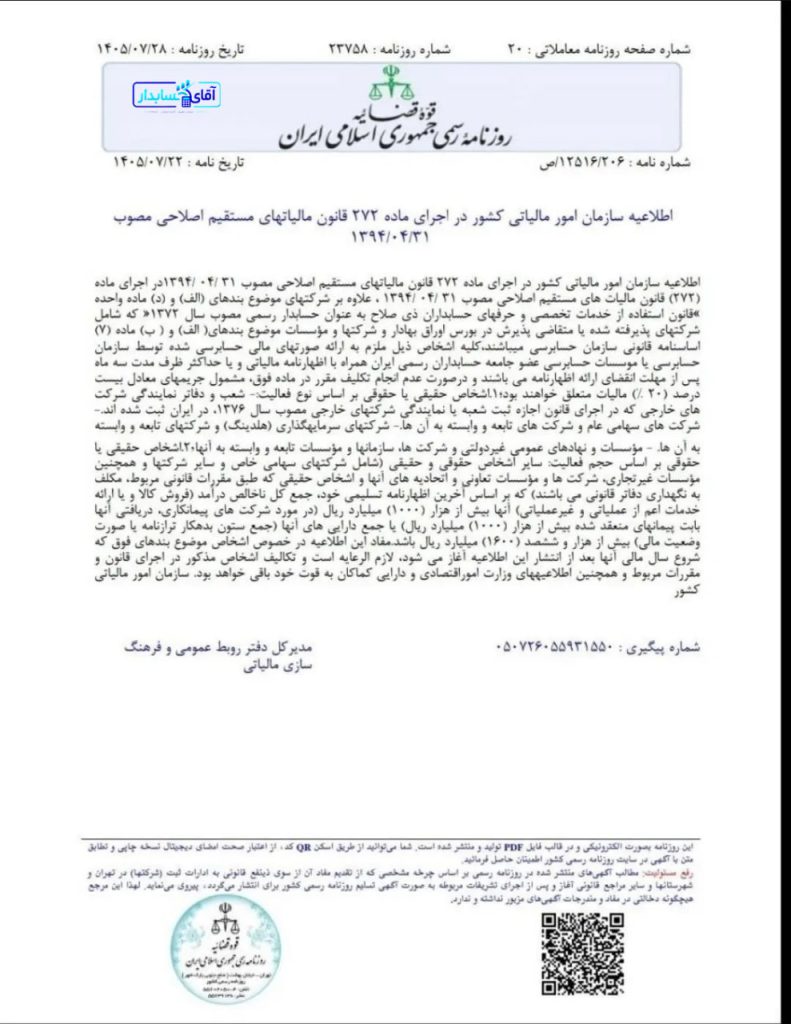
یکی از مقررات مهم در این زمینه، ماده ۲۷۲ قانون مالیاتهای مستقیم است که چارچوب قانونی استفاده از خدمات حسابداران رسمی و مؤسسات حسابرسی را برای گروهی از اشخاص حقیقی و حقوقی مشخص میکند. سازمان امور مالیاتی کشور نیز در اطلاعیهای به تاریخ ۱۴۰۱/۰۷/۲۲، به تشریح الزامات اجرای این ماده و گروههای مشمول ارائه صورتهای مالی حسابرسیشده پرداخته است.
اهمیت این اطلاعیه از آن جهت است که بسیاری از شرکتها و فعالان اقتصادی ممکن است صرفاً به دلیل نداشتن اطلاع کافی از ضوابط قانونی، از تکالیف حسابرسی خود غافل شوند. چنین موضوعی میتواند در زمان رسیدگی مالیاتی، علاوه بر ایجاد مشکلات اداری، موجب تحمیل جرایم و پیامدهای مالی برای مؤدیان شود. بنابراین، آشنایی با مفاد ماده ۲۷۲ و نحوه اجرای آن برای مدیران شرکتها، مدیران مالی، حسابداران و صاحبان کسبوکار ضروری است.
ماده ۲۷۲ قانون مالیاتهای مستقیم با هدف افزایش شفافیت اطلاعات مالی و استفاده از ظرفیت حرفهای حسابداران رسمی در فرآیند رسیدگی مالیاتی تدوین شده است. بر اساس این ماده، سازمان امور مالیاتی میتواند در چارچوب ضوابط قانونی، از گزارشهای حسابرسی تهیهشده توسط حسابداران رسمی و مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران استفاده کند.
در واقع، این ماده تلاش میکند میان نظام گزارشگری مالی شرکتها و نظام تشخیص و وصول مالیات ارتباط مؤثرتری برقرار کند. صورتهای مالی زمانی میتوانند مبنای مناسبی برای تصمیمگیری قرار بگیرند که اطلاعات مندرج در آنها از نظر صحت، کامل بودن و رعایت استانداردهای حسابداری بررسی شده باشند.
حسابرسی مستقل به همین دلیل اهمیت پیدا میکند. حسابرس با بررسی اسناد، مدارک، ثبتهای حسابداری، قراردادها، مانده حسابها و سایر شواهد مالی، درباره مطلوبیت ارائه صورتهای مالی اظهارنظر میکند. این فرآیند به استفادهکنندگان اطلاعات مالی کمک میکند تا با اطمینان بیشتری وضعیت مالی و عملکرد واحد اقتصادی را ارزیابی کنند.
البته باید توجه داشت که حسابرسی صورتهای مالی به معنای تضمین نبود هرگونه اشتباه یا تخلف نیست؛ بلکه حسابرس با جمعآوری شواهد کافی و مناسب، اطمینان معقولی نسبت به نبود تحریف بااهمیت در صورتهای مالی به دست میآورد.
یکی از بخشهای مهم اطلاعیه سازمان امور مالیاتی، تعیین گروههایی است که مطابق ضوابط ماده ۲۷۲ ملزم به استفاده از خدمات حسابداران رسمی یا مؤسسات حسابرسی هستند.
این گروهها صرفاً به شرکتهای بزرگ بورسی محدود نمیشوند و برخی دیگر از اشخاص حقوقی و حقیقی نیز با توجه به نوع فعالیت، ساختار مالکیت یا حجم عملیات اقتصادی ممکن است در محدوده تکالیف حسابرسی قرار بگیرند.
شرکتهایی که سهام آنها در بورس اوراق بهادار یا فرابورس پذیرفته شده است، به دلیل ارتباط مستقیم با سرمایهگذاران و سهامداران متعدد، باید از سطح بالاتری از شفافیت مالی برخوردار باشند.
در چنین شرکتهایی، صورتهای مالی تنها برای محاسبه مالیات تهیه نمیشوند؛ بلکه مبنای تصمیمگیری سرمایهگذاران، اعتباردهندگان، مدیران و سایر ذینفعان نیز قرار میگیرند.
به همین دلیل، انجام حسابرسی مستقل و ارائه گزارش حسابرس از اهمیت ویژهای برخوردار است. همچنین شرکتهایی که متقاضی پذیرش در بازار سرمایه هستند، باید الزامات مرتبط با گزارشگری و حسابرسی را مطابق مقررات مربوط رعایت کنند.
شرکتهای دولتی، مؤسسات عمومی و برخی نهادهای وابسته به آنها نیز با توجه به مقررات اختصاصی خود، مشمول الزامات نظارتی و حسابرسی هستند.
از آنجا که منابع مالی این مجموعهها ممکن است بهطور مستقیم یا غیرمستقیم با منابع عمومی ارتباط داشته باشد، شفافیت در نحوه ثبت درآمدها، هزینهها، داراییها و بدهیها اهمیت زیادی دارد.
حسابرسی در این مجموعهها میتواند به شناسایی ضعفهای کنترلی، بررسی نحوه مصرف منابع و افزایش پاسخگویی مدیران کمک کند.
در اطلاعیه مورد بررسی، به شرکتهای وابسته به مجموعههای بزرگ نیز توجه شده است. این موضوع از آن جهت اهمیت دارد که ساختار بسیاری از بنگاههای اقتصادی به شکل گروه شرکتی طراحی شده و شرکت اصلی از طریق مالکیت یا کنترل، بر عملکرد چندین شرکت دیگر نظارت دارد.
در چنین شرایطی، بررسی وضعیت مالی شرکتهای تابعه و وابسته میتواند تصویر دقیقتری از عملکرد اقتصادی مجموعه ارائه دهد.
با این حال، صرف وابستگی یک شرکت به شرکت دیگر نباید بدون بررسی مقررات مربوط، بهعنوان دلیل قطعی شمول تمام تکالیف حسابرسی تلقی شود. نوع رابطه مالکیتی، مقررات خاص و شرایط قانونی هر شرکت باید بهصورت جداگانه بررسی شود.
یکی از مهمترین بخشهای اطلاعیه، توجه به حجم فعالیت اقتصادی اشخاص حقیقی و حقوقی است.
بر اساس متن اطلاعیه سال ۱۴۰۱، برخی اشخاص حقیقی و حقوقی که مطابق آخرین اظهارنامه تسلیمی خود، از نظر درآمد یا فروش کالا و خدمات و همچنین جمع داراییها به حدود تعیینشده رسیده بودند، در گروه مشمولان قرار میگرفتند.
در این اطلاعیه، دو معیار اصلی مطرح شده است:
این ارقام مربوط به اطلاعیه مورد بررسی و شرایط اعلامشده در سال ۱۴۰۱ هستند و نباید بدون بررسی آخرین بخشنامهها و نصابهای قانونی، بهعنوان معیار قطعی سالهای بعد استفاده شوند.
اهمیت این معیارها در آن است که حتی برخی کسبوکارهایی که در بازار سرمایه حضور ندارند نیز ممکن است به دلیل حجم بالای فعالیت یا داراییهای خود، مشمول الزامات حسابرسی شوند.
اظهارنامه مالیاتی یکی از مهمترین اسناد مورد استفاده سازمان امور مالیاتی برای بررسی وضعیت فعالیت اقتصادی مؤدیان است. اطلاعات مربوط به درآمد، فروش، هزینهها و داراییها در اظهارنامه میتواند در ارزیابی شرایط قانونی اشخاص نقش داشته باشد.
برای مثال، ممکن است یک شرکت در طول سال مالی با افزایش قابل توجه فروش مواجه شده باشد، اما به دلیل ضعف در سیستم حسابداری، اطلاعات درآمدی آن بهدرستی طبقهبندی و گزارش نشده باشد.
در چنین شرایطی، مغایرت میان اطلاعات دفاتر قانونی، صورتهای مالی و اظهارنامه مالیاتی میتواند مشکلاتی را در فرآیند رسیدگی ایجاد کند.
بنابراین، مدیران مالی باید پیش از تسلیم اظهارنامه، نسبت به کنترل اطلاعات مالی و تطبیق آن با اسناد و مدارک اطمینان حاصل کنند. بررسی مانده حسابهای دریافتنی، موجودی کالا، درآمدهای عملیاتی، درآمدهای غیرعملیاتی، داراییهای ثابت و بدهیها از جمله اقداماتی است که میتواند در این زمینه مؤثر باشد.
یکی دیگر از موضوعات مهم در اجرای ماده ۲۷۲، رعایت مهلت مقرر برای ارائه گزارش حسابرسی است.
مطابق چارچوب قانونی این ماده، اشخاص مشمول باید صورتهای مالی حسابرسیشده خود را همراه با اظهارنامه مالیاتی یا حداکثر در مهلت قانونی تعیینشده ارائه کنند. در متن ماده ۲۷۲، مهلت سهماهه پس از انقضای مهلت تسلیم اظهارنامه مالیاتی نیز مورد توجه قرار گرفته است.
رعایت این مهلت اهمیت زیادی دارد؛ زیرا صرف انجام حسابرسی کافی نیست و مؤدی باید گزارش مربوط را نیز در زمان مقرر به سازمان امور مالیاتی ارائه کند.
برای مثال، اگر شرکتی در پایان سال مالی صورتهای مالی خود را تهیه کرده و حسابرس نیز گزارش نهایی را صادر کرده باشد، اما به دلیل تأخیر در هماهنگیهای داخلی، گزارش را خارج از مهلت قانونی ارائه کند، ممکن است با آثار و جرایم پیشبینیشده در قانون مواجه شود.
به همین دلیل، بهتر است فرآیند انتخاب حسابرس، آمادهسازی اسناد و انجام عملیات حسابرسی از ماههای پایانی سال مالی برنامهریزی شود و به زمان نزدیک به تسلیم اظهارنامه موکول نشود.
حسابداران رسمی و مؤسسات حسابرسی در اجرای این ماده نقش تخصصی و مستقلی بر عهده دارند. آنها باید با رعایت استانداردهای حرفهای و اصول اخلاقی، شواهد لازم را برای اظهارنظر درباره صورتهای مالی جمعآوری کنند.
این مسئولیت شامل بررسی موارد مختلفی است؛ از جمله:
حسابرس باید بر اساس شواهد کافی و مناسب، نسبت به صورتهای مالی اظهارنظر کند. استقلال حرفهای نیز یکی از مهمترین اصول این فرآیند است؛ زیرا گزارش حسابرسی زمانی اعتبار لازم را خواهد داشت که حسابرس بتواند بدون تأثیرپذیری از منافع مدیریت یا سایر اشخاص، وظایف خود را انجام دهد.
عدم رعایت الزامات قانونی مربوط به حسابرسی میتواند پیامدهای مالی و حقوقی برای مؤدیان به همراه داشته باشد.
بر اساس مفاد ماده ۲۷۲، در شرایطی که اشخاص مشمول از ارائه صورتهای مالی حسابرسیشده در مهلت مقرر خودداری کنند، جریمهای معادل بیست درصد مالیات متعلق برای آنها پیشبینی شده است.
این موضوع نشان میدهد که ارائه گزارش حسابرسی صرفاً یک اقدام تشریفاتی نیست، بلکه بخشی از تکالیف قانونی مؤدیان محسوب میشود.
از طرف دیگر، عدم ارائه گزارش میتواند موجب شود سازمان امور مالیاتی از ظرفیت اطلاعاتی گزارش حسابرسی در فرآیند رسیدگی استفاده نکند و بررسیهای مالیاتی با اتکا به سایر اسناد و مدارک انجام شود.
بنابراین، شرکتها باید علاوه بر انجام حسابرسی، نسبت به کامل بودن گزارش، رعایت شرایط قانونی و ارائه بهموقع آن نیز اطمینان حاصل کنند.
مدیران شرکتها معمولاً تمرکز زیادی بر فروش، سودآوری، مدیریت نقدینگی و توسعه فعالیتهای اقتصادی دارند؛ اما نباید از تکالیف قانونی مرتبط با گزارشگری مالی غافل شوند.
عدم توجه به الزامات حسابرسی ممکن است در کوتاهمدت چندان قابل مشاهده نباشد، اما در زمان رسیدگی مالیاتی یا بررسی عملکرد مالی شرکت، آثار خود را نشان دهد.
برای مثال، شرکتی را در نظر بگیرید که در طول سال با افزایش فروش و توسعه فعالیتهای خود مواجه شده است. مدیران این شرکت ممکن است تصور کنند تا زمانی که اظهارنامه مالیاتی را تسلیم کردهاند، تمام تکالیف قانونی خود را انجام دادهاند؛ در حالی که افزایش حجم فعالیت میتواند شرایط جدیدی از نظر شمول الزامات حسابرسی ایجاد کند.
به همین دلیل، بررسی سالانه شرایط شمول ماده ۲۷۲ باید به یکی از وظایف ثابت واحد مالی و حسابداری تبدیل شود.
شرکتها و اشخاص مشمول میتوانند با استفاده از یک چکلیست داخلی، وضعیت خود را پیش از پایان سال مالی بررسی کنند:
۱. تعیین نوع شخصیت حقیقی یا حقوقی و بررسی مقررات اختصاصی آن.
۲. بررسی وضعیت پذیرش شرکت در بورس یا فرابورس و سایر شرایط مرتبط با ساختار مالکیت.
۳. محاسبه مجموع درآمد حاصل از فروش کالا و ارائه خدمات.
۴. بررسی جمع داراییها در پایان دوره مالی.
۵. مراجعه به آخرین نصابها و دستورالعملهای ابلاغی سازمان امور مالیاتی.
۶. بررسی آخرین اظهارنامه تسلیمی و تطبیق اطلاعات آن با دفاتر و صورتهای مالی.
۷. بررسی ضرورت انتخاب حسابدار رسمی یا مؤسسه حسابرسی واجد صلاحیت.
۸. آمادهسازی اسناد و مدارک موردنیاز برای انجام حسابرسی.
۹. برنامهریزی برای صدور گزارش در مهلت قانونی.
۱۰. کنترل نحوه و زمان ارائه گزارش به سازمان امور مالیاتی.
اجرای این اقدامات میتواند احتمال بروز تأخیر، مغایرت اطلاعاتی و عدم رعایت تکالیف قانونی را کاهش دهد.
ماده ۲۷۲ قانون مالیاتهای مستقیم یکی از مقررات مهم در زمینه ارتباط میان حسابرسی مستقل و نظام مالیاتی کشور است. اطلاعیه سازمان امور مالیاتی در سال ۱۴۰۱ نیز با هدف تبیین گروههای مشمول و یادآوری الزامات قانونی، اهمیت توجه به حجم فعالیت اقتصادی، نوع شخصیت و شرایط مالی اشخاص را مورد تأکید قرار داده است.
برای مدیران شرکتها و مسئولان مالی، شناخت دقیق شرایط شمول این ماده، بررسی آخرین نصابهای قانونی، انتخاب حسابرس واجد صلاحیت و ارائه گزارش در مهلت مقرر اهمیت زیادی دارد.
در نهایت، حسابرسی را نباید صرفاً هزینهای اضافی یا اقدامی اداری در نظر گرفت. این فرآیند میتواند به بهبود کیفیت اطلاعات مالی، شناسایی ضعفهای کنترلی، افزایش شفافیت و کاهش ریسکهای مالیاتی کمک کند. به همین دلیل، برنامهریزی صحیح برای انجام حسابرسی و استفاده از خدمات تخصصی حسابداران رسمی، بخشی مهم از مدیریت مالی و رعایت الزامات قانونی هر واحد اقتصادی محسوب میشود.
۱. ماده ۲۷۲ قانون مالیاتهای مستقیم درباره چیست؟
این ماده به الزامات مرتبط با ارائه صورتهای مالی حسابرسیشده توسط برخی اشخاص حقیقی و حقوقی و نحوه استفاده سازمان امور مالیاتی از گزارش حسابرسی میپردازد.
۲. آیا تمام شرکتها ملزم به ارائه گزارش حسابرسی هستند؟
خیر. الزام به ارائه گزارش حسابرسی به نوع شخصیت، شرایط قانونی، وضعیت پذیرش در بازار سرمایه، حجم فعالیت و سایر ضوابط مربوط بستگی دارد.
۳. آیا اشخاص حقیقی نیز ممکن است مشمول ماده ۲۷۲ شوند؟
بله. مطابق شرایط قانونی و نصابهای مربوط، برخی اشخاص حقیقی نیز ممکن است به دلیل حجم فعالیت اقتصادی مشمول این الزامات باشند.
۴. جریمه عدم ارائه گزارش حسابرسی در مهلت مقرر چیست؟
در چارچوب ماده ۲۷۲، برای عدم ارائه صورتهای مالی حسابرسیشده در مهلت مقرر، جریمهای معادل بیست درصد مالیات متعلق پیشبینی شده است.
۵. آیا نصابهای مندرج در اطلاعیه سال ۱۴۰۱ برای تمام سالهای بعد نیز معتبر هستند؟
خیر. نصابها ممکن است در سالهای بعد تغییر کنند؛ بنابراین باید برای هر دوره مالی، آخرین مقررات و اطلاعیههای سازمان امور مالیاتی بررسی شوند.

09127806746