Facebook
Twitter
Youtube
09127806746
0
تومان
0
Cart
درخواست همکاری
خدمات ما
خدمات حسابداری
خدمات مالیاتی
خدمات حسابرسی
خدمات بیمه ای
مدیریت مالی
خدمات ثبتی شرکت ها
نرم افزار های حسابداری
درخواست ها
درخواست حسابداری
درخواست حسابرسی
درخواست مشاوره
درخواست دفاع مالیاتی
عضویت ها
نسل نو
عضویت برنزی یکساله
عضویت نقره ای یکساله
عضویت طلایی یکساله
دوره های آموزشی
دوره های مخصوص نسل نو
دوره های مخصوص اعضای برنزی
دوره های مخصوص اعضای نقره ای
دوره های مخصوص اعضای طلایی
معرفی شرکت
وبلاگ
تماس با ما
خدمات ما
خدمات حسابداری
خدمات مالیاتی
خدمات حسابرسی
خدمات بیمه ای
مدیریت مالی
خدمات ثبتی شرکت ها
نرم افزار های حسابداری
درخواست ها
درخواست حسابداری
درخواست حسابرسی
درخواست مشاوره
درخواست دفاع مالیاتی
عضویت ها
نسل نو
عضویت برنزی یکساله
عضویت نقره ای یکساله
عضویت طلایی یکساله
دوره های آموزشی
دوره های مخصوص نسل نو
دوره های مخصوص اعضای برنزی
دوره های مخصوص اعضای نقره ای
دوره های مخصوص اعضای طلایی
معرفی شرکت
وبلاگ
تماس با ما
ورود و ثبت نام
درخواست همکاری
Category: مقالات حسابرسی
بهای تمامشده چیست و چگونه به تصمیمگیری مدیران کمک میکند؟
22 شهریور 1405
0 دیدگاه
مشاهده
اشتباه در محاسبه استهلاک چه تأثیری بر مالیات و صورتهای مالی دارد؟
22 شهریور 1405
0 دیدگاه
مشاهده
استهلاک چیست؟ روشهای محاسبه استهلاک داراییهای شرکت
21 شهریور 1405
0 دیدگاه
مشاهده
مطالبات مشکوکالوصول چه تأثیری بر صورتهای مالی و مالیات شرکت دارند؟
21 شهریور 1405
0 دیدگاه
مشاهده
مطالبات سوختشده از نظر مالیاتی چه شرایطی برای پذیرش دارند؟
19 شهریور 1405
0 دیدگاه
مشاهده
چه زمانی سازمان امور مالیاتی یک شرکت را مشمول مالیات میداند؟
مشمول مالیات بودن شرکت با داشتن مالیات قابل پرداخت یکسان نیست. شرکتها پس از ثبت، باید تکالیف مالیاتی خود را بشناسند و...
19 شهریور 1405
0 دیدگاه
مشاهده
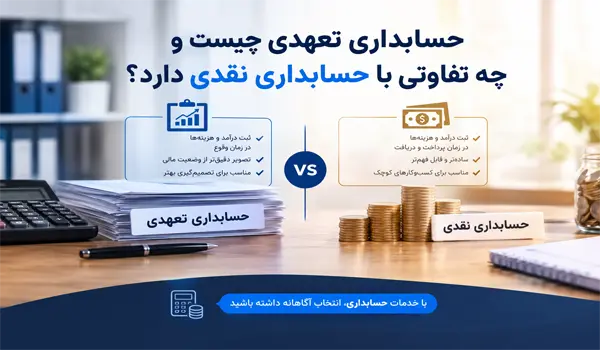
حسابداری تعهدی چیست و چه تفاوتی با حسابداری نقدی دارد؟
حسابداری تعهدی درآمدها و هزینهها را بر اساس زمان تحقق و ایجاد آنها شناسایی میکند، در حالی که در حسابداری نقدی دریافت...
18 شهریور 1405
0 دیدگاه
مشاهده
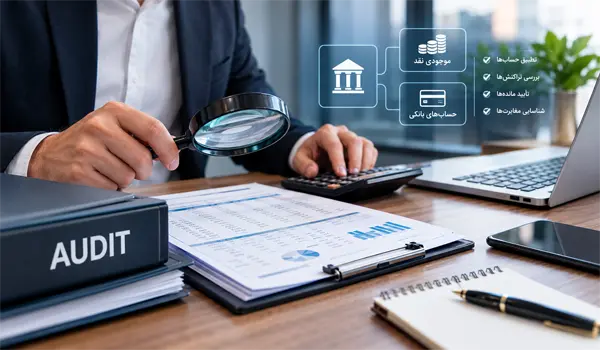
حسابرس چگونه صحت موجودی نقد و حسابهای بانکی شرکت را بررسی میکند؟
حسابرس برای اطمینان از صحت موجودی نقد و حسابهای بانکی، مانده دفاتر را با اطلاعات بانک تطبیق داده و با روشهایی مانند...
18 شهریور 1405
0 دیدگاه
مشاهده
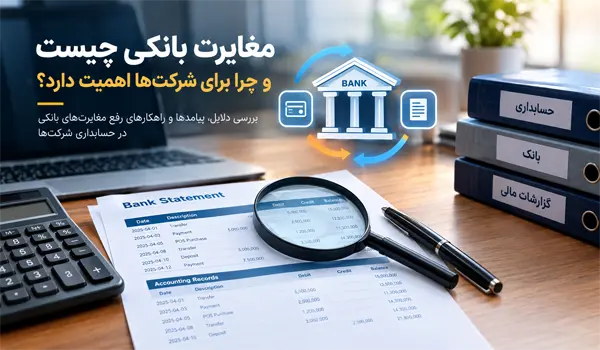
مغایرت بانکی چیست و چرا برای شرکتها اهمیت دارد؟
مغایرت بانکی فرآیند تطبیق اطلاعات ثبتشده در دفاتر حسابداری با صورتحساب واقعی بانک است که به شناسایی خطاها، تراکنشهای ثبتنشده و اختلافات...
17 شهریور 1405
0 دیدگاه
مشاهده
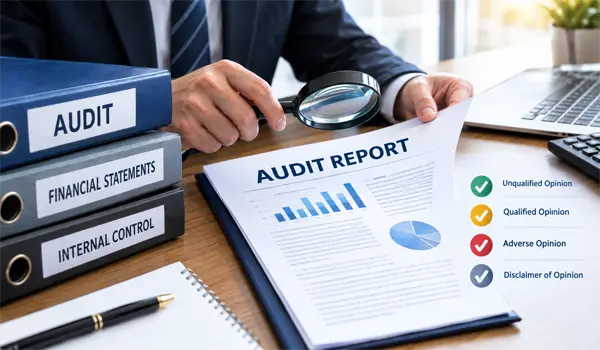
گزارش حسابرس چیست و انواع اظهارنظر حسابرس چه مفهومی دارند؟
گزارش حسابرس نتیجه بررسی حرفهای صورتهای مالی است و میزان قابلیت اتکای اطلاعات مالی شرکت را برای استفادهکنندگان مشخص میکند. اظهارنظر حسابرس...
17 شهریور 1405
0 دیدگاه
مشاهده
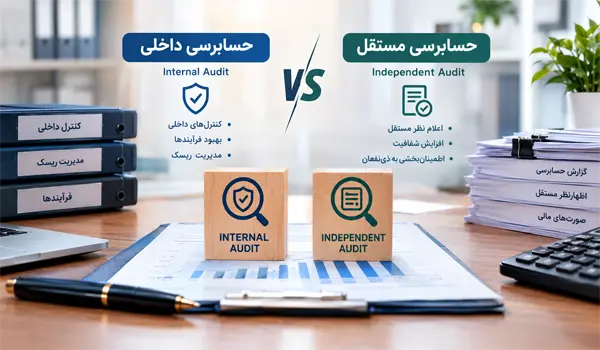
تفاوت حسابرسی داخلی و حسابرسی مستقل چیست؟
حسابرسی داخلی و حسابرسی مستقل هر دو برای افزایش اطمینان و کنترل در سازمان اهمیت دارند، اما هدف و جایگاه آنها متفاوت...
16 شهریور 1405
0 دیدگاه
مشاهده
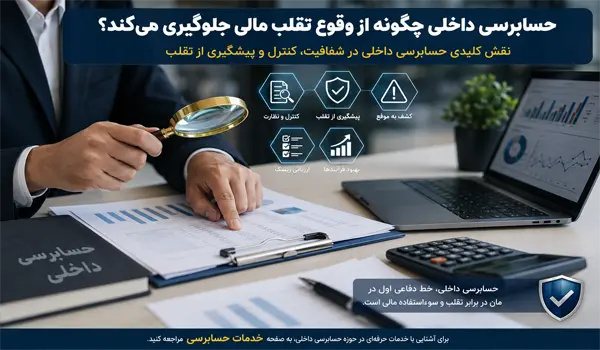
حسابرسی داخلی چگونه از وقوع تقلب مالی جلوگیری میکند؟
حسابرسی داخلی چگونه از وقوع تقلب مالی جلوگیری میکند؟ با نقش کنترلهای داخلی، بررسی تراکنشها، شناسایی تخلفات و راهکارهای پیشگیری از تقلب...
16 شهریور 1405
0 دیدگاه
مشاهده
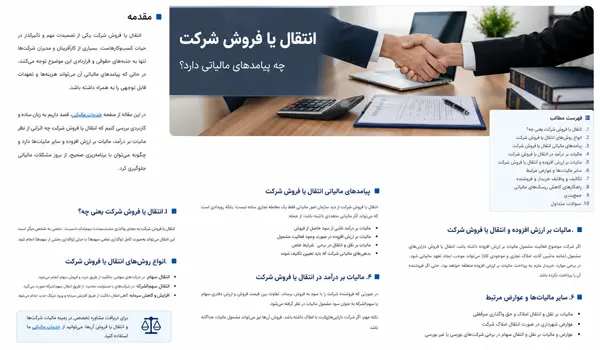
انتقال یا فروش شرکت چه پیامدهای مالیاتی دارد؟
انتقال یا فروش شرکت میتواند پیامدهای مالیاتی مختلفی مانند مالیات نقل و انتقال سهام، بدهیهای مالیاتی گذشته و مالیات مرتبط با داراییها...
15 شهریور 1405
0 دیدگاه
مشاهده
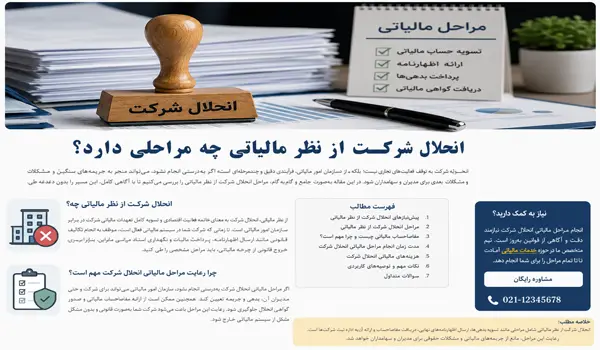
انحلال شرکت از نظر مالیاتی چه مراحلی دارد؟
انحلال شرکت از نظر مالیاتی فقط با ثبت انحلال در اداره ثبت شرکتها پایان نمییابد و شرکت باید تکالیفی مانند ارائه اظهارنامه،...
15 شهریور 1405
0 دیدگاه
مشاهده
بستن شرکت چه تأثیری بر بدهیها و تکالیف مالیاتی دارد؟
انحلال شرکت به معنای از بین رفتن خودکار بدهیها و تکالیف مالیاتی نیست و تعهدات مالیاتی دوره فعالیت باید تعیین تکلیف شوند....
14 شهریور 1405
0 دیدگاه
مشاهده
اگر شرکت فعالیت نداشته باشد، چه گزارشها و اظهارنامههایی باید ارسال کند؟
شرکت بدون فعالیت لزوماً از تمام تکالیف مالیاتی معاف نیست و بسته به وضعیت پرونده ممکن است همچنان موظف به انجام برخی...
13 شهریور 1405
0 دیدگاه
مشاهده
شرکت غیرفعال چیست و چه تکالیف مالیاتی دارد؟
شرکت غیرفعال شرکتی است که در یک دوره فعالیت اقتصادی ندارد، اما این موضوع به معنی حذف خودکار تمام تکالیف مالیاتی آن...
12 شهریور 1405
0 دیدگاه
مشاهده
شرکت بدون فعالیت باید اظهارنامه مالیاتی ارسال کند؟
شرکت بدون فعالیت لزوماً از انجام تکالیف مالیاتی معاف نیست و مدیران آن باید وضعیت اظهارنامه و سایر وظایف قانونی شرکت را...
12 شهریور 1405
0 دیدگاه
مشاهده
Page
1
Page
2
Page
3
Page
4
Page
5
شماره تماس ما:
09127806746
خدمات ما
خدمات حسابداری
خدمات مالیاتی
خدمات حسابرسی
خدمات بیمه ای
مدیریت مالی
خدمات ثبتی شرکت ها
نرم افزار های حسابداری
درخواست ها
درخواست حسابداری
درخواست حسابرسی
درخواست مشاوره
درخواست دفاع مالیاتی
عضویت ها
نسل نو
عضویت برنزی یکساله
عضویت نقره ای یکساله
عضویت طلایی یکساله
دوره های آموزشی
دوره های مخصوص نسل نو
دوره های مخصوص اعضای برنزی
دوره های مخصوص اعضای نقره ای
دوره های مخصوص اعضای طلایی
معرفی شرکت
وبلاگ
تماس با ما
فرم درخواست شما با موفقیت ارسال شد. به زودی با شما تماس میگیریم