شرکت بدون فعالیت لزوماً از انجام تکالیف مالیاتی معاف نیست و مدیران آن باید وضعیت اظهارنامه و سایر وظایف قانونی شرکت را بررسی کنند.
در این مقاله، شرایط شرکت غیرفعال، نحوه مدیریت تکالیف مالیاتی، مهلتها و پیامدهای عدم ارسال اظهارنامه را بررسی کردیم.
بدهی مالیاتی شرکت اصولاً بهصورت خودکار به مدیرعامل منتقل نمیشود و مسئولیت پرداخت آن بر عهده شخص حقوقی شرکت است. بااینحال، در برخی شرایط قانونی و در صورت احراز تخلف یا قصور، ممکن است مدیرعامل نیز در قبال بدهیهای مالیاتی شرکت مسئول شناخته شود.
مدیرعامل در شرایط عادی مسئول شخصی تمام بدهیهای مالیاتی شرکت نیست، اما طبق ماده ۱۹۸ قانون مالیاتهای مستقیم، در شرایط مشخصی ممکن است نسبت به برخی مالیاتهای شرکت مسئولیت تضامنی داشته باشد. در این مقاله شرایط مسئولیت مدیرعامل، تأثیر زمان قطعی شدن مالیات و راهکارهای کاهش ریسک مالیاتی مدیران بررسی شده است.
شرکتهای تازهتأسیس به دلیل ناآشنایی با قوانین و مهلتهای مالیاتی، ممکن است با اشتباهاتی مانند ثبت نادرست هزینهها، نگهداری نامناسب اسناد و بیتوجهی به صورتحساب الکترونیکی مواجه شوند.
با ایجاد سیستم مالی منظم از ابتدای فعالیت و استفاده از مشاوره تخصصی، میتوان بسیاری از خطاها و جرایم مالیاتی احتمالی را کاهش داد.
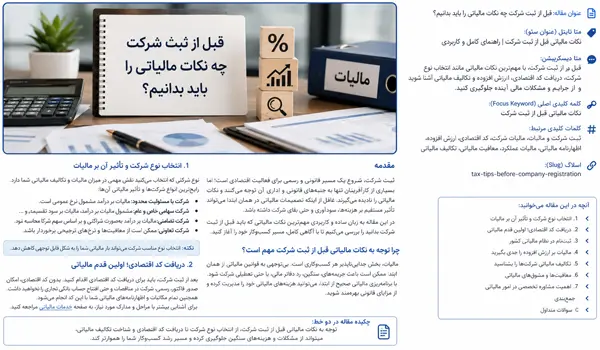
قبل از ثبت شرکت، آگاهی از نوع فعالیت، تکالیف مالیاتی، نحوه ثبت هزینهها، صورتحساب و ارزش افزوده میتواند از بسیاری از مشکلات و جرایم آینده جلوگیری کند.
برنامهریزی مالیاتی از همان ابتدای فعالیت، به شرکت کمک میکند امور مالی خود را منظمتر مدیریت کرده و با ریسک مالیاتی کمتری فعالیت کند.
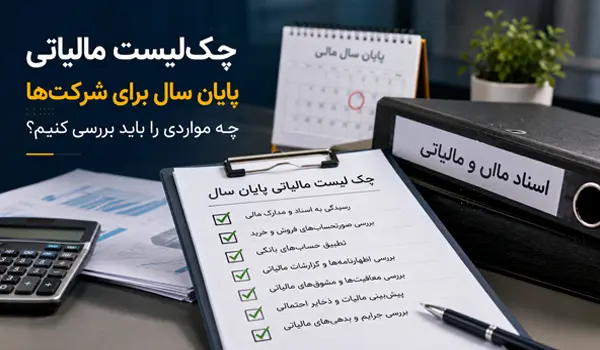
در پایان سال مالی، شرکتها باید وضعیت اسناد حسابداری، درآمدها، هزینهها، مالیات و تکالیف قانونی خود را بهدقت بررسی کنند. این چکلیست به شرکتها کمک میکند پیش از ارسال اظهارنامه، مغایرتها و خطاهای مالیاتی را شناسایی و برطرف کنند.
حسابدار با ثبت دقیق اطلاعات مالی، کنترل اسناد و پیگیری تکالیف مالیاتی، نقش مهمی در کاهش ریسک جرایم مالیاتی شرکت دارد. استفاده از خدمات حسابداری و خدمات مالیاتی تخصصی نیز میتواند به پیشگیری از خطاها و مدیریت بهتر امور مالیاتی کمک کند.
در این مقاله بررسی میکنیم چرا مغایرت بین اطلاعات حسابداری و اظهارنامه مالیاتی ایجاد میشود و چه پیامدهایی برای شرکت دارد. همچنین با مهمترین دلایل این مغایرت و راهکارهای پیشگیری از مشکلات و جرایم مالیاتی آشنا میشوید.
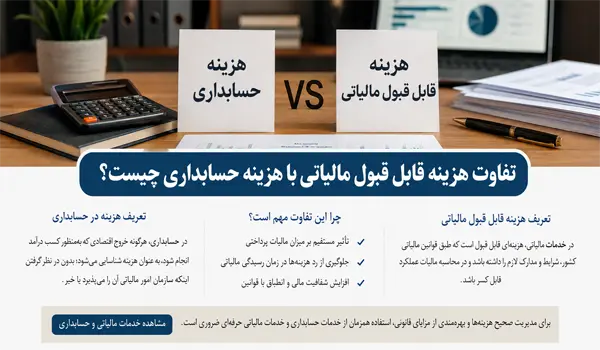
در این مقاله با تفاوت هزینه قابل قبول مالیاتی و هزینه حسابداری آشنا میشویم و بررسی میکنیم چرا هر هزینه ثبتشده در حسابداری لزوماً از نظر مالیاتی قابل قبول نیست. همچنین مهمترین شرایط پذیرش هزینهها و نقش اسناد و مدارک در کاهش ریسک مالیاتی را بررسی میکنیم.