فراخوان یازدهم ثبتنام و اجرای قانون مالیات بر ارزش افزوده را میتوان از منظر سیاستگذاری مالیاتی، اقدامی قابل توجه دانست؛ زیرا در این مرحله، به جای توسعه صرف دامنه شمول اجباری، امکان ورود داوطلبانه گروهی از فعالان اقتصادی به نظام مالیات بر ارزش افزوده پیشبینی شده است.
بررسی این فراخوان نشان میدهد که چند ویژگی مثبت آن شایسته توجه است.
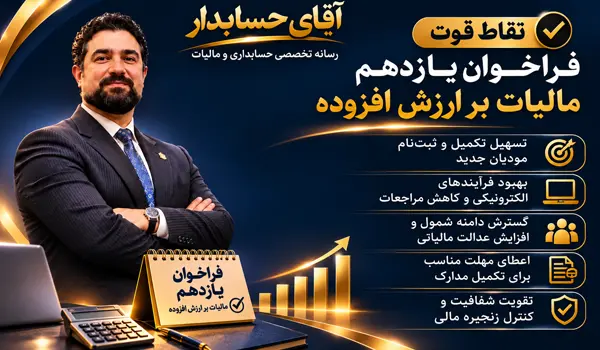
مهمترین ویژگی این فراخوان، فراهم کردن امکان درخواست داوطلبانه برای فعالان اقتصادی است که در فراخوانهای اول تا دهم مشمول نشدهاند.
این رویکرد میتواند زمینه مشارکت آگاهانهتر کسبوکارها در نظام مالیاتی را فراهم کند.
در متن فراخوان تصریح شده است که فعالان اقتصادی واجد شرایط، بدون توجه به میزان فروش کالا یا ارائه خدمات، امکان ارائه درخواست دارند.
این ویژگی میتواند برای کسبوکارهایی که تمایل دارند با وجود حجم فعالیت محدود، در چارچوب نظام مالیات بر ارزش افزوده فعالیت کنند، فرصت مناسبی ایجاد کند.
پیشبینی مهلت دهروزه برای اعلام نظر سازمان، از مهمترین نقاط قوت این فراخوان است.
بر اساس متن بخشنامه، در صورت عدم اعلام نظر سازمان ظرف این مهلت، درخواست مؤدی در حکم موافقت تلقی میشود.
چنین حکمی میتواند از بلاتکلیفی طولانیمدت متقاضیان جلوگیری کند و سازمان را به پاسخگویی بهموقع ترغیب نماید.
در بند دوم فراخوان تأکید شده است که مؤدیان مشمول مراحل اول تا دهم، همچنان تابع فراخوان مربوط به خود خواهند بود.
این تصریح از تداخل مراحل فراخوان جلوگیری کرده و به تفکیک وضعیت مؤدیان کمک میکند.
ورود آگاهانه به نظام مالیات بر ارزش افزوده، در صورت اجرای صحیح و رعایت الزامات قانونی، میتواند انگیزهای برای بهبود ثبت معاملات، مستندسازی عملیات مالی و ارتقای کیفیت گزارشگری مالی باشد.
البته تحقق این مزیت مستلزم آموزش مناسب و شناخت دقیق تکالیف قانونی است.
نقطه قوت اصلی فراخوان یازدهم، تغییر رویکرد از توسعه صرفاً اجباری شمول به فراهمسازی امکان مشارکت داوطلبانه است.
همچنین تعیین مهلت پاسخگویی و پیشبینی پذیرش ضمنی درخواست، میتواند گامی مثبت در جهت افزایش پاسخگویی نظام اداری مالیاتی باشد.
نظام مالیاتی کارآمد، تنها با الزام مؤدیان توسعه نمییابد؛ بلکه با اعتمادسازی، شفافیت و فراهم کردن زمینه مشارکت آگاهانه فعالان اقتصادی تقویت میشود.
امید است سازمان امور مالیاتی با انتشار دستورالعملهای اجرایی روشن، زمینه بهرهمندی مؤدیان از مزایای این فراخوان را فراهم کند.
جواد علایی نسب
بنیانگذار برند آقای حسابدار

09127806746