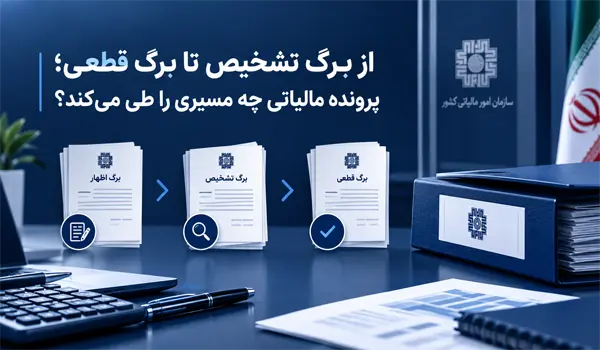
دریافت برگ تشخیص مالیات برای بسیاری از مؤدیان با یک سؤال مهم همراه است: حالا چه اتفاقی برای پرونده مالیاتی میافتد؟ آیا مبلغ درجشده در برگ تشخیص قطعی است؟ آیا میتوان به آن اعتراض کرد؟ اگر اعتراض کنیم، پرونده وارد چه مراحلی میشود و در نهایت چه زمانی برگ قطعی مالیات صادر خواهد شد؟
واقعیت این است که دریافت برگ تشخیص به معنی پایان رسیدگی مالیاتی نیست. برگ تشخیص در بسیاری از پروندهها یکی از مهمترین نقاط تصمیمگیری مؤدی است؛ زیرا از این مرحله، موضوع مبلغ مالیات و نحوه رسیدگی به آن جدیتر میشود و در صورت وجود اختلاف، مؤدی باید در مهلتهای قانونی اقدامات لازم را انجام دهد.
پرونده مالیاتی میتواند در شرایط مختلف مسیر متفاوتی را طی کند. گاهی مؤدی مبلغ تشخیصشده را میپذیرد و پرونده بدون طی مراحل اعتراضی طولانیتر تعیین تکلیف میشود. گاهی نیز مؤدی به درآمد یا مالیات تعیینشده اعتراض دارد و موضوع ابتدا در مرحله رسیدگی مجدد و در صورت باقیماندن اختلاف، در مراجع حل اختلاف مالیاتی بررسی میشود.
در این مقاله، مسیر پرونده را از زمان صدور و ابلاغ برگ تشخیص تا قطعیشدن مالیات بررسی میکنیم و توضیح میدهیم که مؤدی در هر مرحله چه اقدامی باید انجام دهد، مهلت اعتراض چقدر است و چه اشتباهاتی ممکن است روند پرونده را پیچیدهتر کند.
برای اینکه مسیر پرونده مالیاتی را بهتر درک کنیم، ابتدا باید بدانیم برگ تشخیص چگونه شکل میگیرد.
رسیدگی مالیاتی معمولاً بر اساس اطلاعات و اسناد مرتبط با فعالیت مؤدی انجام میشود. اظهارنامه مالیاتی، دفاتر و اسناد حسابداری، صورت معاملات، اطلاعات موجود در سامانههای مالیاتی، اطلاعات مربوط به خرید و فروش و سایر دادههای قابل استناد میتوانند در فرآیند رسیدگی مورد توجه قرار بگیرند.
اداره امور مالیاتی پس از بررسی اطلاعات و مدارک موجود، درآمد مشمول مالیات و مالیات متعلق را تعیین میکند. نتیجه این بررسی، در صورت صدور برگ تشخیص، در قالب یک سند رسمی به مؤدی ابلاغ میشود.
بنابراین وقتی برگ تشخیص به دست مؤدی میرسد، در واقع بخشی از فرآیند رسیدگی طی شده است؛ اما این موضوع لزوماً به معنی قطعیشدن مالیات نیست.
برگ تشخیص مالیات سندی است که در آن نتیجه تشخیص اداره امور مالیاتی درباره درآمد مشمول مالیات و مالیات متعلق به مؤدی اعلام میشود.
این برگ باید بر مبنای اطلاعات و دلایل کافی تنظیم شود و مؤدی میتواند مندرجات آن را بررسی کند. به همین دلیل، برگ تشخیص را نباید صرفاً یک برگه حاوی «عدد مالیات» دانست.
در یک برگ تشخیص، مواردی مانند درآمد تشخیصشده، مالیات محاسبهشده و مبنای رسیدگی اهمیت دارند. مؤدی باید بررسی کند که آیا اطلاعات استفادهشده در تشخیص با واقعیت فعالیت اقتصادی او مطابقت دارد یا خیر.
اگر همه اطلاعات درست باشد و مؤدی تشخیص را بپذیرد، مسیر پرونده میتواند کوتاهتر شود. اما اگر درآمد یا مالیات تعیینشده با اسناد و واقعیت فعالیت مؤدی مطابقت نداشته باشد، امکان اعتراض و درخواست رسیدگی مجدد وجود دارد.
یکی از مهمترین نکات در مدیریت پرونده مالیاتی، توجه به تاریخ ابلاغ برگ تشخیص است.
گاهی مؤدی تصور میکند چند هفته یا چند ماه برای بررسی برگ تشخیص فرصت دارد، اما قانون برای اعتراض به برگ تشخیص مهلت مشخصی تعیین کرده است.
مطابق ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی میتواند در صورت اعتراض به برگ تشخیص، ظرف ۳۰ روز از تاریخ ابلاغ با ارائه دلایل، اسناد و مدارک، درخواست رسیدگی مجدد کند.
به همین دلیل، اولین اقدام پس از دریافت برگ تشخیص باید ثبت و بررسی تاریخ ابلاغ باشد.
بهتر است مؤدی همان ابتدا موارد زیر را بررسی کند:
این بررسی اولیه کمک میکند فرصت قانونی اعتراض از دست نرود.
خیر.
یکی از اشتباهات رایج درباره پرونده مالیاتی این است که برخی افراد برگ تشخیص و برگ قطعی را یکسان میدانند.
برگ تشخیص نشاندهنده مالیات تشخیصدادهشده توسط اداره امور مالیاتی است و در شرایط قانونی، مؤدی میتواند نسبت به آن اعتراض کند.
اما برگ قطعی مالیات مربوط به مرحلهای است که مبلغ مالیات پس از طی مراحل قانونی، قطعی شده است.
به زبان ساده:
برگ تشخیص: مالیاتی که اداره امور مالیاتی بر اساس رسیدگی خود تشخیص داده است.
برگ قطعی: مالیاتی که پس از پذیرش، عدم اعتراض در مهلت قانونی یا طی مراحل رسیدگی و حل اختلاف، قطعی شده است.
بنابراین دریافت برگ تشخیص به این معنی نیست که مؤدی هیچ فرصتی برای بررسی یا اعتراض ندارد.
پس از دریافت برگ تشخیص، اولین کار این نیست که صرفاً به مبلغ مالیات نگاه کنیم.
باید بررسی شود که اداره امور مالیاتی چگونه به این مبلغ رسیده است.
برای مثال ممکن است مبلغ فروش اعلامشده در رسیدگی با فروش واقعی مؤدی متفاوت باشد. ممکن است بخشی از هزینههای قابل قبول در محاسبات لحاظ نشده باشد. ممکن است یک معامله اشتباه به نام مؤدی ثبت شده باشد یا اطلاعات مالی مربوط به فعالیت دیگری با پرونده او ترکیب شده باشد.
بنابراین مؤدی باید ابتدا اختلاف را دقیق شناسایی کند.
بعد از دریافت برگ تشخیص بهتر است این سه سؤال پاسخ داده شود:
۱. آیا درآمد تشخیصشده با درآمد واقعی مطابقت دارد؟
۲. آیا هزینهها و اسناد قابل قبول بهدرستی در محاسبات لحاظ شدهاند؟
۳. آیا مالیات و جرائم بر اساس اطلاعات صحیح محاسبه شدهاند؟
اگر پاسخ هرکدام از این سؤالات منفی باشد، باید موضوع با مدارک و مستندات بررسی شود.
پس از بررسی برگ تشخیص، مؤدی عملاً با دو وضعیت اصلی روبهرو است.
اگر تشخیص انجامشده را صحیح بداند، میتواند نسبت به تعیین تکلیف مالیات اقدام کند.
اما اگر نسبت به درآمد، مالیات یا مبنای تشخیص اعتراض داشته باشد، باید در مهلت قانونی اعتراض خود را مطرح کند.
نکته مهم این است که اعتراض نباید صرفاً یک جمله کلی باشد.
مثلاً نوشتن اینکه «مبلغ مالیات اشتباه است» بهتنهایی توضیح کاملی درباره دلیل اعتراض محسوب نمیشود.
اعتراض مؤثر باید مشخص کند اختلاف دقیقاً مربوط به کدام بخش است و مؤدی چه اسناد و دلایلی برای اثبات ادعای خود دارد.
ماده ۲۳۸ قانون مالیاتهای مستقیم یکی از مهمترین مواد قانونی در مسیر اعتراض به برگ تشخیص است.
بر اساس این ماده، مؤدی میتواند ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص، با ارائه دلایل، اسناد و مدارک، درخواست رسیدگی مجدد کند.
در این مرحله، مؤدی باید تلاش کند اختلاف موجود را بهصورت دقیق و مستند توضیح دهد.
برای مثال، اگر اداره امور مالیاتی درآمدی را بیشتر از واقعیت فعالیت مؤدی تشخیص داده باشد، باید اسناد مربوط به رقم واقعی درآمد ارائه شود.
اگر بخشی از هزینهها پذیرفته نشده باشد، باید اسناد و مدارک مرتبط با آن هزینهها بررسی و ارائه شوند.
اگر اطلاعاتی به اشتباه وارد پرونده شده باشد، باید مدارکی وجود داشته باشد که این اشتباه را اثبات کند.
بنابراین در این مرحله، کیفیت دفاع اهمیت زیادی دارد.
مدارک موردنیاز به نوع فعالیت و موضوع اختلاف بستگی دارد، اما در بسیاری از پروندهها موارد زیر میتوانند اهمیت داشته باشند:
البته صرفاً ارائه تعداد زیادی مدرک به معنی دفاع قوی نیست.
مدارک باید دستهبندی شوند و ارتباط هر مدرک با موضوع اعتراض مشخص باشد.
برای مثال اگر اختلاف مربوط به مبلغ فروش است، باید اسناد فروش واقعی، نحوه ثبت آن و تفاوت آن با رقم تشخیصشده بهصورت روشن توضیح داده شود.
مرحله رسیدگی مجدد میتواند یکی از مهمترین فرصتهای مؤدی برای حل اختلاف پیش از ورود پرونده به مراحل بعدی باشد.
در این مرحله، دلایل و مدارک مؤدی بررسی میشود و در صورت وجود مبنای قانونی، امکان اصلاح یا تعدیل تشخیص وجود دارد.
بر اساس ماده ۲۳۸، مسئول یا مسئولان مربوط پس از ثبت درخواست مؤدی، در مهلت قانونی مقرر موضوع را بررسی میکنند.
نتیجه رسیدگی میتواند به پذیرش تمام یا بخشی از اعتراض، اصلاح مبلغ مالیات یا باقیماندن اختلاف منجر شود.
به همین دلیل، نباید مرحله ماده ۲۳۸ را صرفاً یک مرحله اداری تشریفاتی دانست.
اگر مؤدی مدارک مناسبی دارد، این مرحله فرصت مهمی برای ارائه و توضیح آنهاست.
بله، در صورتی که دلایل و مدارک ارائهشده نشان دهد تشخیص اولیه نیاز به اصلاح دارد، امکان تعدیل مبلغ تشخیصشده وجود دارد.
اما نکته مهم این است که اعتراض به برگ تشخیص به معنی کاهش قطعی مالیات نیست.
نتیجه رسیدگی به مدارک و شرایط پرونده بستگی دارد.
ممکن است اعتراض مؤدی کاملاً پذیرفته شود، ممکن است بخشی از اعتراض پذیرفته شود یا ممکن است تشخیص اولیه همچنان مورد تأیید قرار بگیرد.
به همین دلیل، اعتراض باید بر پایه اسناد و استدلال انجام شود، نه صرفاً با هدف کاهش عدد مالیات.
این یکی از مهمترین سؤالات درباره پرونده مالیاتی است.
بر اساس ماده ۲۳۹ قانون مالیاتهای مستقیم، اگر مؤدی ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص، اعتراض خود را به شکل قانونی مطرح نکند و اقدامات لازم را انجام ندهد، در شرایط مقرر، درآمد تعیینشده در برگ تشخیص قطعی خواهد شد.
بنابراین سکوت مؤدی میتواند پیامد مهمی برای پرونده داشته باشد.
به همین دلیل، اگر مؤدی برگ تشخیص را دریافت کرده اما هنوز نمیداند باید آن را بپذیرد یا اعتراض کند، بهتر است پیش از پایان مهلت قانونی، پرونده و مدارک خود را بررسی کند.
نباید منتظر ماند تا مهلت اعتراض تمام شود و سپس درباره پرونده تصمیم گرفت.
همه اختلافات در مرحله رسیدگی مجدد پایان پیدا نمیکنند.
ممکن است اداره امور مالیاتی و مؤدی درباره بخشی از درآمد، هزینه یا مبلغ مالیات همچنان اختلاف داشته باشند.
در چنین شرایطی، پرونده میتواند طبق مقررات وارد مرحله حل اختلاف مالیاتی شود.
این مرحله برای مؤدی اهمیت زیادی دارد؛ زیرا موضوع اختلاف به مرجع قانونی مربوط ارجاع میشود و دلایل، اسناد و دفاعیات طرفین مورد بررسی قرار میگیرد.
در این مرحله نیز مستند بودن دفاع اهمیت زیادی دارد.
اگر اختلاف میان مؤدی و اداره امور مالیاتی در مرحله رسیدگی مجدد برطرف نشود، پرونده میتواند به هیأت حل اختلاف مالیاتی ارجاع شود.
هدف این مرحله، بررسی اختلاف و اتخاذ تصمیم درباره موضوع مورد اعتراض است.
مؤدی در این مرحله باید بتواند به شکل روشن توضیح دهد که:
هرچه دفاع ساختارمندتر باشد، بررسی پرونده نیز سادهتر خواهد بود.
در جلسه هیأت، موضوع اختلاف بر اساس پرونده و مستندات موجود بررسی میشود.
بنابراین مؤدی نباید تصور کند که صرف حضور در جلسه باعث تغییر نتیجه خواهد شد.
دفاع باید بر مبنای مدارک و دلایل قابل بررسی باشد.
برای نمونه، اگر اختلاف درباره فروش باشد، باید مشخص شود اداره امور مالیاتی بر اساس چه اطلاعاتی فروش را تعیین کرده و مؤدی با چه اسنادی رقم دیگری را اثبات میکند.
اگر اختلاف درباره هزینهها باشد، باید مشخص شود کدام هزینهها پذیرفته نشده و مستندات مربوط به آنها چیست.
در پروندههای پیچیده، تهیه یک گزارش خلاصه از اختلافات، ارقام و مدارک میتواند به منظمشدن دفاع کمک کند.
پس از بررسی موضوع، هیأت درباره اختلاف مطرحشده تصمیم میگیرد.
نتیجه این مرحله میتواند بر میزان مالیات قابل پرداخت مؤثر باشد.
ممکن است بخشی از اعتراض مؤدی پذیرفته شود، ممکن است مبلغ مورد مطالبه اصلاح شود یا ممکن است تصمیم قبلی تأیید شود.
پس از صدور رأی نیز بسته به شرایط پرونده و مقررات مربوط، ممکن است مسیرهای قانونی دیگری برای پیگیری وجود داشته باشد.
به همین دلیل، دریافت رأی هیأت نباید به معنی پایان بررسی پرونده تلقی شود؛ بلکه باید ابتدا مفاد رأی و وضعیت قانونی آن بررسی شود.
پرونده مالیاتی میتواند در شرایط مختلف به مرحله قطعیت برسد.
یکی از حالتها زمانی است که مؤدی برگ تشخیص را میپذیرد و اقدامات لازم را انجام میدهد.
حالت دیگر زمانی است که مؤدی در مهلت قانونی نسبت به برگ تشخیص اعتراض نکند و درآمد تعیینشده طبق مقررات قطعی شود.
همچنین اگر مؤدی اعتراض کند، ممکن است پس از طی مراحل رسیدگی و حل اختلاف، مبلغ مالیات بر اساس نتیجه نهایی قطعی شود.
بنابراین یک پاسخ واحد برای این سؤال که «پرونده دقیقاً چه روزی قطعی میشود؟» وجود ندارد؛ زیرا شرایط و سابقه هر پرونده میتواند متفاوت باشد.
برگ قطعی مالیات سندی است که مبلغ مالیات قطعیشده را مشخص میکند.
پس از قطعیشدن مالیات، دیگر مؤدی در همان مرحله اولیه برگ تشخیص قرار ندارد و موضوع وارد مرحله تعیین تکلیف بدهی قطعی میشود.
تفاوت میان برگ تشخیص و برگ قطعی را میتوان اینگونه خلاصه کرد:
| برگ تشخیص | برگ قطعی |
|---|---|
| نتیجه تشخیص مالیات است | مالیات پس از طی مراحل قانونی قطعی شده است |
| امکان اعتراض در مهلت قانونی وجود دارد | وضعیت اعتراض آن با برگ تشخیص یکسان نیست |
| شروع مرحله مهم تصمیمگیری مؤدی است | نشاندهنده نهاییشدن مبلغ مالیات در مسیر مربوط است |
| میتواند وارد رسیدگی مجدد شود | مبنای تعیین تکلیف بدهی قطعی قرار میگیرد |
شناخت این تفاوت باعث میشود مؤدی در برخورد با هر یک از این اسناد، اقدام مناسبتری داشته باشد.
قطعیشدن مالیات به معنی این نیست که مؤدی دیگر هیچ اقدامی ندارد.
پس از قطعیشدن مالیات، بدهی قطعی باید تعیین تکلیف شود.
در حالت معمول، مؤدی باید نسبت به پرداخت مالیات قطعی اقدام کند یا در صورت وجود شرایط قانونی، از روشهای پیشبینیشده برای تعیین تکلیف بدهی استفاده کند.
اگر بدهی قطعی پرداخت نشود، ممکن است پرونده وارد فرآیند وصول اجرایی شود.
بنابراین بهتر است برگ قطعی نیز با همان جدیتی بررسی شود که برگ تشخیص بررسی شده است.
قطعیشدن مالیات با مرحله اعتراض به برگ تشخیص متفاوت است.
پس از قطعیت، دیگر نمیتوان همان فرآیند اعتراض اولیه به برگ تشخیص را بدون توجه به وضعیت پرونده تکرار کرد.
با این حال، در نظام مالیاتی برای برخی شرایط خاص، مسیرهای قانونی دیگری برای رسیدگی یا اعتراض پیشبینی شده است.
اینکه یک پرونده خاص مشمول کدام مسیر است، به نحوه قطعیت، سوابق رسیدگی، نوع رأی و شرایط پرونده بستگی دارد.
بنابراین اگر فردی با برگ قطعی مواجه شده، بهتر است قبل از هر اقدامی ابتدا سوابق کامل پرونده و مراحل طیشده بررسی شود.
بسیاری از مشکلات مؤدیان نه به دلیل پیچیدگی قانون، بلکه به دلیل چند اشتباه ساده ایجاد میشود.
ممکن است مؤدی برگ را دریافت کند اما تاریخ ابلاغ را ثبت نکند. این کار میتواند باعث شود مهلت اعتراض از دست برود.
اعتراض باید تا حد امکان با اسناد و دلایل همراه باشد.
بررسی اسناد حسابداری، جمعآوری قراردادها، تهیه مدارک بانکی و تنظیم دفاع ممکن است زمانبر باشد.
به همین دلیل بهتر است فرآیند بررسی بلافاصله پس از دریافت برگ تشخیص آغاز شود.
این اشتباه باعث میشود مؤدی در تشخیص مرحله پرونده دچار مشکل شود.
حتی پس از اعتراض، پیگیری پرونده باید ادامه پیدا کند. ابلاغ رأی، دعوت به جلسه یا اسناد جدید ممکن است نیازمند اقدام باشد.
پس از قطعیشدن مالیات، موضوع پرداخت و تعیین تکلیف بدهی همچنان اهمیت دارد.
بهترین زمان برای مدیریت پرونده مالیاتی فقط زمانی نیست که برگ تشخیص صادر شده باشد.
نگهداری منظم اسناد مالی از همان ابتدای فعالیت میتواند در زمان رسیدگی یا اعتراض بسیار کمککننده باشد.
فاکتورهای خرید و فروش، قراردادها، اسناد بانکی، هزینهها و سایر مدارک باید بهصورت منظم ثبت و نگهداری شوند.
همچنین اطلاعات ثبتشده در سیستم حسابداری باید با اظهارنامهها و اطلاعات ارسالشده در سامانههای مالیاتی هماهنگ باشد.
اگر میان اطلاعات حسابداری، اظهارنامه و اطلاعات مالیاتی اختلاف وجود داشته باشد، احتمال ایجاد ابهام در فرآیند رسیدگی افزایش پیدا میکند.
حسابداری فقط برای تهیه گزارشهای مالی یا ثبت معاملات نیست.
وقتی پرونده وارد مرحله رسیدگی مالیاتی میشود، اسناد حسابداری میتوانند بخش مهمی از دفاع مؤدی باشند.
اگر درآمدها، هزینهها، دریافتها، پرداختها و معاملات بهدرستی ثبت شده باشند، ارائه مدارک به اداره امور مالیاتی نیز آسانتر خواهد بود.
در مقابل، نبود اسناد یا ثبت نامنظم معاملات میتواند دفاع مؤدی را دشوار کند.
به همین دلیل، مدیریت مالی و حسابداری صحیح را میتوان یکی از پایههای مهم مدیریت ریسک مالیاتی دانست.
برای همه پروندهها نمیتوان یک نسخه واحد تجویز کرد.
اگر پرونده ساده باشد و مؤدی با قوانین، اسناد و فرآیند اعتراض آشنایی داشته باشد، ممکن است بتواند شخصاً اقدامات لازم را انجام دهد.
اما زمانی که مبلغ مالیات بالا باشد، اختلاف پیچیده باشد یا چند موضوع مختلف در برگ تشخیص وجود داشته باشد، بررسی پرونده توسط متخصص میتواند کمککننده باشد.
متخصص مالیاتی میتواند ابتدا مشخص کند اختلاف اصلی کجاست، سپس اسناد مرتبط را بررسی و مسیر مناسب برای دفاع را مشخص کند.
بهخصوص در پروندههایی که احتمال ورود به مراحل حل اختلاف وجود دارد، داشتن دفاع منظم اهمیت بیشتری پیدا میکند.
در چنین شرایطی استفاده از خدمات مالیاتی میتواند به مؤدی کمک کند تا پرونده را مرحلهبهمرحله و با توجه به مهلتهای قانونی پیگیری کند.
اگر بخواهیم کل مسیر را خیلی ساده خلاصه کنیم، میتوان آن را به شکل زیر دید:
رسیدگی مالیاتی → صدور برگ تشخیص → ابلاغ برگ تشخیص → بررسی توسط مؤدی → پذیرش یا اعتراض → رسیدگی مجدد → اصلاح یا تأیید تشخیص → در صورت ادامه اختلاف، رسیدگی در مرجع حل اختلاف → تعیین تکلیف نهایی → برگ قطعی → پرداخت یا تعیین تکلیف بدهی
البته همه پروندهها الزاماً تمام این مراحل را طی نمیکنند.
ممکن است یک مؤدی پس از دریافت برگ تشخیص، مالیات تعیینشده را بپذیرد و پرونده وارد مرحله بعدی شود.
در پروندهای دیگر ممکن است اعتراض در مرحله رسیدگی مجدد پذیرفته شود و اختلاف همانجا پایان پیدا کند.
پرونده دیگری نیز ممکن است به دلیل پیچیدگی اختلاف وارد مراحل حل اختلاف شود.
بنابراین مسیر دقیق هر پرونده به شرایط آن بستگی دارد.
اگر برگ تشخیص دریافت کردهاید، این چکلیست میتواند برای شروع بررسی مفید باشد:
اولین کار، مشخصکردن تاریخ ابلاغ است.
درآمد مشمول مالیات، مالیات و جرائم احتمالی را بررسی کنید.
ببینید اداره امور مالیاتی بر اساس چه اطلاعاتی مبلغ موردنظر را تعیین کرده است.
دفاتر، فاکتورها، قراردادها، اسناد بانکی و سایر مدارک مرتبط را آماده کنید.
مشخص کنید دقیقاً با کدام قسمت برگ تشخیص مخالف هستید.
اگر اعتراض دارید، اقدام را به روزهای آخر موکول نکنید.
پس از ثبت اعتراض، پرونده را رها نکنید و ابلاغها و نتایج رسیدگی را پیگیری کنید.
مسیر پرونده مالیاتی از برگ تشخیص تا برگ قطعی، مجموعهای از مراحل قانونی است که بسته به شرایط پرونده میتواند کوتاه یا چندمرحلهای باشد.
پس از صدور و ابلاغ برگ تشخیص، مؤدی باید ابتدا محتوای آن، مبلغ مالیات، مبنای تشخیص و تاریخ ابلاغ را بررسی کند. اگر تشخیص مورد قبول نباشد، طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، امکان اعتراض و درخواست رسیدگی مجدد در مهلت قانونی وجود دارد.
در مرحله رسیدگی مجدد، اسناد و دلایل مؤدی بررسی میشود و ممکن است تشخیص اولیه اصلاح یا تعدیل شود. اگر اختلاف همچنان باقی بماند، پرونده میتواند وارد مراحل حل اختلاف مالیاتی شود.
در نهایت، پس از طی مراحل قانونی یا در صورت عدم اعتراض در مهلت مقرر، مالیات قطعی میشود و مؤدی باید نسبت به تعیین تکلیف بدهی قطعی اقدام کند.
پس مهمترین نکته این است که برگ تشخیص را پایان پرونده ندانیم، اما آن را نیز نادیده نگیریم. تاریخ ابلاغ، مهلت اعتراض، مدارک و نحوه دفاع، نقش مهمی در سرنوشت پرونده دارند.
هرچه مؤدی زودتر وضعیت پرونده را بررسی کند، فرصت بیشتری برای جمعآوری اسناد، شناخت اختلاف و انتخاب مسیر مناسب خواهد داشت.
بهطور کلی، مسیر شامل رسیدگی مالیاتی، صدور و ابلاغ برگ تشخیص، پذیرش یا اعتراض، رسیدگی مجدد، احتمال ارجاع اختلاف به هیأت حل اختلاف مالیاتی، تعیین تکلیف نهایی و قطعیشدن مالیات است.
طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی میتواند ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص، با ارائه دلایل، اسناد و مدارک، درخواست رسیدگی مجدد کند.
در شرایط مقرر قانونی، اگر مؤدی در مهلت تعیینشده اعتراض نکند، درآمد تعیینشده در برگ تشخیص میتواند قطعی شود. به همین دلیل، توجه به تاریخ ابلاغ و مهلت اعتراض اهمیت زیادی دارد.
خیر. اعتراض بهتنهایی به معنی کاهش مالیات نیست. نتیجه رسیدگی به مدارک، دلایل و شرایط پرونده بستگی دارد و ممکن است تشخیص اصلاح، تعدیل یا تأیید شود.
پس از قطعیشدن مالیات، مؤدی باید بدهی قطعی را تعیین تکلیف کند و نسبت به پرداخت آن یا استفاده از روشهای قانونی قابل استفاده اقدام کند. در شرایط خاص نیز باید وضعیت پرونده و راهکارهای قانونی احتمالی بررسی شود.

09127806746