در فرآیند حسابرسی، حسابرس برای بررسی دقیق اطلاعات مالی شرکت، اسناد و مدارک مختلفی را جمعآوری و بررسی میکند. اما نتیجه این بررسیها فقط به یک گزارش نهایی محدود نمیشود؛ بلکه بخش مهمی از شواهد، محاسبات، بررسیها و قضاوتهای حسابرس در قالب اسناد مشخصی ثبت و نگهداری میشوند. یکی از مهمترین این اسناد، کاربرگ حسابرسی است.
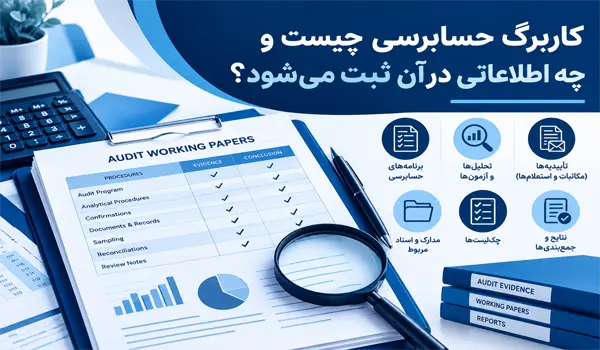
کاربرگ حسابرسی به مجموعهای از اسناد و مدارکی گفته میشود که حسابرس در جریان انجام عملیات حسابرسی برای ثبت اطلاعات، روشهای رسیدگی، محاسبات، شواهد بهدستآمده، نتایج بررسیها و قضاوتهای حرفهای خود تهیه و نگهداری میکند. این کاربرگها به حسابرس کمک میکنند مسیر رسیدگی به اطلاعات مالی را مستند کرده و نشان دهند که نتیجهگیری نهایی بر چه اساسی انجام شده است.
اهمیت کاربرگها فقط به ثبت اطلاعات محدود نمیشود. زمانی که حسابرس بخواهد یک حساب، معامله یا مانده مالی را بررسی کند، باید بتواند مشخص کند چه مدارکی را مشاهده کرده، چه آزمونهایی انجام داده و به چه نتیجهای رسیده است. کاربرگ حسابرسی دقیقاً همین مسیر را مستند میکند.
در این مقاله بررسی میکنیم کاربرگ حسابرسی چیست، چه اطلاعاتی در آن ثبت میشود، چه انواعی دارد، چه تفاوتی با اسناد حسابداری دارد و چرا تهیه صحیح آن برای فرآیند حسابرسی اهمیت دارد.
کاربرگ حسابرسی مجموعهای از مستندات تهیهشده توسط حسابرس است که اطلاعات مربوط به برنامهریزی، اجرای عملیات حسابرسی، شواهد جمعآوریشده، آزمونهای انجامشده و نتایج رسیدگی را در خود جای میدهد.
به زبان ساده، کاربرگ را میتوان نوعی پرونده مستندات حسابرسی دانست که نشان میدهد حسابرس برای رسیدن به نتیجه نهایی چه مسیری را طی کرده است.
برای مثال، فرض کنید در صورتهای مالی یک شرکت، مبلغ قابل توجهی برای حسابهای دریافتنی ثبت شده است. حسابرس نمیتواند صرفاً با مشاهده این عدد، درباره درست یا نادرست بودن آن اظهارنظر کند. او ممکن است مانده حساب مشتریان را بررسی کند، اسناد فروش را مشاهده کند، تأییدیه دریافت کند، وصول مطالبات بعد از تاریخ صورتهای مالی را بررسی کند و محاسبات لازم را انجام دهد.
نتایج تمام این بررسیها باید به شکلی منظم مستند شوند. این مستندات میتوانند بخشی از کاربرگ حسابرسی را تشکیل دهند.
بنابراین، کاربرگ فقط یک جدول یا فرم ساده نیست؛ بلکه مجموعهای از اطلاعات است که ارتباط میان اطلاعات مالی، روش حسابرسی، شواهد و نتیجهگیری حسابرس را نشان میدهد.
تهیه کاربرگ حسابرسی یکی از بخشهای مهم فرآیند رسیدگی است؛ زیرا حسابرس باید بتواند نشان دهد که کار حسابرسی بر اساس روشها و شواهد کافی انجام شده است.
یکی از مهمترین کاربردهای کاربرگ حسابرسی، ثبت مراحل انجام کار است. حسابرس با استفاده از کاربرگها مشخص میکند چه حسابهایی بررسی شده و چه روشهایی برای رسیدگی به آنها مورد استفاده قرار گرفته است.
این موضوع باعث میشود فرآیند حسابرسی قابل پیگیری باشد.
حسابرس برای اظهارنظر درباره صورتهای مالی به شواهد نیاز دارد. این شواهد ممکن است شامل فاکتورها، قراردادها، صورتحسابهای بانکی، تأییدیهها، محاسبات و سایر مدارک مرتبط باشد.
کاربرگ حسابرسی محل مناسبی برای ثبت نتایج بررسی این شواهد و ارجاع به مستندات مربوط است.
حسابرس در نهایت باید درباره موضوعات مختلف به نتیجه برسد. برای مثال، ممکن است بررسی کند که یک مانده حساب با اسناد و مدارک موجود مطابقت دارد یا خیر.
کاربرگ به حسابرس کمک میکند اطلاعاتی را که مبنای این نتیجهگیری بودهاند، به شکل منظم ثبت کند.
در یک فرآیند حرفهای حسابرسی، ممکن است کار انجامشده توسط اعضای مختلف تیم حسابرسی بررسی شود. کاربرگها امکان بررسی مراحل کار را برای سرپرست یا مسئول بررسی فراهم میکنند.
به این ترتیب، مشخص میشود هر رسیدگی چگونه انجام شده و نتیجه آن چه بوده است.
برخی کاربرگها، بهخصوص کاربرگهایی که اطلاعات مستمر و بلندمدت دارند، میتوانند در برنامهریزی و اجرای حسابرسی دورههای بعد نیز مورد استفاده قرار گیرند.
البته اطلاعات مربوط به هر دوره باید بهروز و متناسب با شرایط همان دوره بررسی شود.
اطلاعات موجود در کاربرگ حسابرسی با توجه به نوع حساب، موضوع رسیدگی و روش حسابرسی متفاوت است. با این حال، برخی اطلاعات در بسیاری از کاربرگها مشاهده میشوند.
در کاربرگ معمولاً اطلاعاتی مانند نام شرکت یا واحد مورد رسیدگی، دوره مالی، موضوع حسابرسی و اطلاعات شناسایی مربوط به پرونده درج میشود.
این اطلاعات باعث میشود مشخص باشد کاربرگ مربوط به کدام واحد و کدام دوره مالی است.
کاربرگ باید مشخص کند که حسابرس دقیقاً چه موضوعی را بررسی کرده است.
برای مثال، موضوع کاربرگ میتواند حسابهای دریافتنی، موجودی کالا، داراییهای ثابت، حسابهای بانکی، فروش، هزینهها یا بدهیهای شرکت باشد.
یکی دیگر از اطلاعات مهم، هدفی است که حسابرس از انجام آزمون یا بررسی موردنظر دنبال میکند.
برای نمونه، هدف ممکن است بررسی صحت مانده یک حساب، بررسی وقوع یک معامله، بررسی کامل بودن ثبتها یا ارزیابی اسناد مربوط به یک مانده مالی باشد.
در کاربرگ حسابرسی معمولاً روشهایی که حسابرس برای بررسی موضوع موردنظر انجام داده، مستند میشود.
این روشها ممکن است شامل بررسی اسناد، مشاهده، پرسوجو، دریافت تأییدیه، محاسبه مجدد، تطبیق اطلاعات و سایر روشهای رسیدگی باشند.
حسابرس باید بتواند مشخص کند برای رسیدن به نتیجه از چه اسناد و مدارکی استفاده کرده است.
برای مثال، در بررسی حساب بانکی ممکن است صورتحساب بانکی، مغایرت بانکی و اسناد مربوط به تراکنشهای خاص بررسی شوند.
در برخی رسیدگیها، حسابرس نیاز به انجام محاسبات دارد. این محاسبات نیز میتوانند در کاربرگ ثبت شوند.
برای مثال، محاسبه استهلاک، تطبیق جمع حسابها، محاسبه اختلافات یا بررسی مجدد برخی ارقام میتواند در کاربرگ مستند شود.
در پایان، حسابرس باید نتیجه بررسی خود را ثبت کند. نتیجه میتواند نشان دهد که مورد بررسیشده با مدارک و اطلاعات موجود مطابقت دارد یا نیاز به بررسی بیشتر، اصلاح یا پیگیری دارد.
کاربرگهای حسابرسی را میتوان از جنبههای مختلف دستهبندی کرد. یکی از تقسیمبندیهای رایج، تفکیک آنها به کاربرگهای دائمی و جاری است.
کاربرگهای دائمی شامل اطلاعاتی هستند که برای چند دوره مالی قابل استفادهاند و معمولاً ماهیت نسبتاً مستمر دارند.
برای مثال، برخی اطلاعات مربوط به ساختار شرکت، قراردادهای بلندمدت، اساسنامه، اطلاعات مربوط به سرمایه یا سایر اطلاعاتی که در طول زمان تغییرات محدودی دارند، میتوانند در پرونده دائمی نگهداری شوند.
البته دائمی بودن این پرونده به معنی عدم نیاز به بررسی مجدد نیست. اگر اطلاعات تغییر کند، حسابرس باید نسخه جدید و بهروزشده آن را در پرونده مربوط ثبت کند.
کاربرگهای جاری مربوط به حسابرسی دوره مالی مشخص هستند و معمولاً اطلاعات و رسیدگیهایی را شامل میشوند که به همان دوره ارتباط دارند.
برای مثال، کاربرگ رسیدگی به فروش شرکت در سال مالی جاری، آزمونهای مربوط به هزینهها، بررسی حسابهای دریافتنی و بررسی موجودی کالا میتوانند در پرونده جاری قرار بگیرند.
تفاوت اصلی این دو نوع کاربرگ در مدت و نحوه استفاده از اطلاعات است.
کاربرگ دائمی بیشتر شامل اطلاعاتی است که میتواند در چند دوره مورد استفاده قرار گیرد، در حالی که کاربرگ جاری عمدتاً برای مستندسازی عملیات حسابرسی یک دوره مالی مشخص تهیه میشود.
یک کاربرگ استاندارد بسته به موضوع رسیدگی میتواند بخشهای مختلفی داشته باشد. با این حال، معمولاً اطلاعاتی مانند موارد زیر در آن دیده میشود:
این ساختار باعث میشود کاربرگ از یک مجموعه اطلاعات پراکنده به یک سند منظم و قابل پیگیری تبدیل شود.
تهیه کاربرگ حسابرسی معمولاً همزمان با انجام مراحل مختلف حسابرسی انجام میشود. حسابرس ابتدا موضوع مورد رسیدگی را مشخص کرده و سپس بر اساس اهداف تعیینشده، روشهای مناسب را اجرا میکند.
ابتدا مشخص میشود که حسابرس قرار است چه حساب یا موضوعی را بررسی کند.
برای مثال:
پس از مشخص شدن موضوع، هدف رسیدگی تعیین میشود.
مثلاً در بررسی موجودی کالا، حسابرس ممکن است بخواهد درباره وجود، ثبت صحیح یا ارزشگذاری موجودی اطلاعات بیشتری به دست آورد.
در این مرحله مدارک موردنیاز از شرکت دریافت یا بررسی میشوند.
نوع مدارک موردنیاز به موضوع حسابرسی بستگی دارد و ممکن است شامل اسناد حسابداری، قراردادها، صورتحسابها، گزارشهای داخلی و مدارک خارجی باشد.
حسابرس روشهای رسیدگی موردنظر را اجرا میکند و نتایج آنها را در کاربرگ ثبت میکند.
در این مرحله ممکن است اختلاف یا مورد غیرعادی مشاهده شود که باید در کاربرگ مستند و پیگیری شود.
در پایان، نتیجه رسیدگی در کاربرگ ثبت میشود. این نتیجه باید با شواهد و مدارکی که در جریان حسابرسی جمعآوری شدهاند، ارتباط داشته باشد.
برای درک بهتر موضوع، فرض کنیم حسابرس قصد دارد حسابهای دریافتنی یک شرکت را بررسی کند.
شرکت در صورتهای مالی خود مبلغ ۵ میلیارد تومان حساب دریافتنی ثبت کرده است.
حسابرس ممکن است بخشی از مشتریان را برای رسیدگی انتخاب کند و اطلاعات مربوط به آنها را با اسناد فروش و سایر مدارک موجود تطبیق دهد.
یک کاربرگ ساده میتواند شامل اطلاعات زیر باشد:
| مشتری | مانده طبق دفاتر | مبلغ بررسیشده | نتیجه |
|---|---|---|---|
| مشتری الف | ۸۰۰ میلیون | ۸۰۰ میلیون | مطابقت دارد |
| مشتری ب | ۶۰۰ میلیون | ۵۸۰ میلیون | نیازمند بررسی |
| مشتری ج | ۴۰۰ میلیون | ۴۰۰ میلیون | مطابقت دارد |
در ادامه، حسابرس برای اختلاف ۲۰ میلیون تومانی مشتری ب مدارک بیشتری بررسی میکند تا علت اختلاف مشخص شود.
بنابراین، کاربرگ فقط عدد نهایی را نشان نمیدهد؛ بلکه مسیر رسیدگی و نتیجه بررسی را نیز مستند میکند.
گاهی تصور میشود کاربرگ حسابرسی همان اسناد حسابداری شرکت است، اما این دو با یکدیگر تفاوت دارند.
اسناد حسابداری معمولاً برای ثبت و مستندسازی معاملات و رویدادهای مالی واحد تجاری مورد استفاده قرار میگیرند. برای مثال، فاکتور فروش، رسید پرداخت، سند حسابداری و صورتحساب بانکی میتوانند از جمله اسناد مرتبط با عملیات مالی باشند.
اما کاربرگ حسابرسی توسط حسابرس و در ارتباط با فرآیند رسیدگی تهیه میشود.
به عبارت ساده:
اسناد حسابداری نشان میدهند چه رویداد مالی اتفاق افتاده و چگونه در حسابها ثبت شده است؛ کاربرگ حسابرسی نشان میدهد حسابرس چگونه آن اطلاعات را بررسی کرده و به چه نتیجهای رسیده است.
این تفاوت یکی از مهمترین نکاتی است که باید درباره کاربرگ حسابرسی در نظر گرفت.
کاربرگ و گزارش حسابرسی نیز دو مفهوم متفاوت هستند.
گزارش حسابرس یک خروجی رسمی از فرآیند حسابرسی است که نتیجه و نوع اظهارنظر حسابرس را در چارچوب مربوط ارائه میکند.
در مقابل، کاربرگها بیشتر در پشت صحنه فرآیند حسابرسی قرار دارند و جزئیات رسیدگی، شواهد و مستندات مربوط به نتیجهگیری را در خود نگهداری میکنند.
به بیان ساده، میتوان گفت:
کاربرگها مسیر رسیدن به نتیجه را مستند میکنند و گزارش حسابرس نتیجه نهایی فرآیند را ارائه میدهد.
هر کاربرگی صرفاً به دلیل داشتن اطلاعات زیاد، کاربرگ مناسبی محسوب نمیشود. کیفیت مستندسازی اهمیت زیادی دارد.
فردی که کاربرگ را بررسی میکند باید بتواند متوجه شود موضوع رسیدگی چه بوده، چه کاری انجام شده و نتیجه چه بوده است.
کاربرگ باید به اندازهای اطلاعات داشته باشد که مسیر رسیدگی قابل درک باشد؛ اما اطلاعات غیرضروری نباید باعث پیچیدگی و ابهام شود.
ارقام و نتایج ثبتشده در کاربرگ باید تا حد امکان قابل ارتباط با اسناد و منابع مربوط باشند.
استفاده از ساختار مشخص، عنوانبندی، ارجاعات و شمارهگذاری میتواند بررسی کاربرگها را سادهتر کند.
یکی از نقاط مهم کاربرگ، نتیجه رسیدگی است. نباید مشخص نباشد که آزمون انجامشده در نهایت به چه نتیجهای منجر شده است.
کاربرگ حسابرسی علاوه بر کمک به حسابرس اصلی، میتواند در بررسی کیفیت عملیات حسابرسی نیز نقش داشته باشد.
وقتی اطلاعات مربوط به روشهای رسیدگی، شواهد و نتیجهگیریها مستند شده باشند، بررسیکننده میتواند ارزیابی کند که آیا رسیدگیهای انجامشده با هدف تعیینشده تناسب داشتهاند یا خیر.
برای مثال، اگر در یک کاربرگ مشخص شده باشد که حسابرس برای بررسی یک مانده مالی چه مدارکی را بررسی کرده و چه نتیجهای گرفته است، بررسیکننده میتواند ارتباط بین مدارک و نتیجهگیری را بهتر ارزیابی کند.
به همین دلیل، کیفیت کاربرگها میتواند بر قابلیت بررسی و کنترل فرآیند حسابرسی اثرگذار باشد.
تهیه کاربرگ نیازمند دقت است و برخی اشتباهات میتوانند ارزش مستنداتی آن را کاهش دهند.
گاهی اطلاعات و ارقام زیادی در یک کاربرگ ثبت میشود، اما مشخص نیست نتیجه بررسی چه بوده است.
یک کاربرگ مناسب باید در نهایت مشخص کند رسیدگی انجامشده به چه نتیجهای منجر شده است.
اگر مشخص نباشد یک رقم از کدام سند یا گزارش به دست آمده، پیگیری آن دشوار میشود.
عباراتی مانند «بررسی شد» یا «مورد تأیید است» بدون توضیح کافی ممکن است اطلاعات مناسبی درباره نحوه رسیدگی ارائه نکنند.
در صورتی که اطلاعات شرکت در طول زمان تغییر کند، استفاده از اطلاعات قدیمی میتواند باعث ایجاد ابهام در رسیدگی شود.
کاربرگها معمولاً با یکدیگر ارتباط دارند. اگر ارجاعات به شکل نامنظم یا نامشخص درج شوند، بررسی پرونده دشوارتر خواهد شد.
کاربرگهای حسابرسی حاوی اطلاعاتی درباره شرکت، معاملات، حسابها، اسناد و نتایج رسیدگی هستند. به همین دلیل، نحوه نگهداری و دسترسی به آنها موضوع مهمی در فرآیند حسابرسی است.
حسابرس باید از اطلاعات و مستنداتی که در جریان انجام کار به دست آورده، مطابق الزامات حرفهای و مقررات مربوط محافظت کند.
این موضوع بهخصوص در شرایطی اهمیت دارد که کاربرگها حاوی اطلاعات مالی، تجاری یا سایر اطلاعات حساس شرکت باشند.
با توسعه فناوری، تهیه و نگهداری کاربرگها نیز تا حد زیادی از شکل کاغذی فاصله گرفته است.
امروزه بسیاری از اطلاعات حسابرسی میتوانند در قالب فایلهای دیجیتال و نرمافزارهای تخصصی مدیریت شوند. در چنین شرایطی، موضوعاتی مانند کنترل دسترسی، ثبت تغییرات، پشتیبانگیری، امنیت اطلاعات و مدیریت نسخهها اهمیت بیشتری پیدا میکنند.
کاربرگ الکترونیکی میتواند سرعت جستوجو، مرتبسازی و ارجاع به اسناد را افزایش دهد؛ البته امنیت و کنترل دسترسی به این اطلاعات نیز باید به شکل مناسبی مدیریت شود.
تهیه و بررسی کاربرگها معمولاً بخشی از فعالیت تیم حسابرسی است. بسته به ساختار مؤسسه و نوع پروژه، افراد مختلفی ممکن است در تهیه، بررسی یا تأیید بخشهای مختلف پرونده مشارکت داشته باشند.
برای مثال، حسابرس مسئول، سرپرست تیم یا سایر اعضای تیم حسابرسی ممکن است در مراحل مختلف با کاربرگها سروکار داشته باشند.
سطح مسئولیت هر فرد نیز به نقش او در پروژه و ساختار تیم حسابرسی بستگی دارد.
فرآیند حسابرسی فقط به بررسی چند عدد در صورتهای مالی محدود نمیشود. برنامهریزی، جمعآوری شواهد، انجام آزمونها، تحلیل اطلاعات و مستندسازی نتایج، همگی بخشهایی از یک فرآیند حسابرسی حرفهای هستند.
در این میان، کاربرگ حسابرسی نقش مهمی در ثبت و سازماندهی مستندات دارد. به همین دلیل، انتخاب یک تیم متخصص برای انجام فرآیند حسابرسی میتواند در کیفیت و نظم رسیدگیها اهمیت داشته باشد.
برای آشنایی بیشتر با خدمات و فرآیندهای مرتبط با حسابرسی، میتوانید صفحه خدمات حسابرسی را نیز در سایت بررسی کنید.
خیر. معمولاً اطلاعات حسابرسی در مجموعهای از کاربرگها و مستندات مختلف سازماندهی میشوند.
برای هر موضوع یا حساب ممکن است کاربرگ جداگانهای وجود داشته باشد و این کاربرگها از طریق ارجاعات مشخص به یکدیگر مرتبط شوند.
برای مثال، رسیدگی به حسابهای بانکی، موجودی کالا و داراییهای ثابت میتواند کاربرگهای جداگانه داشته باشد.
این تفکیک باعث میشود اطلاعات ساختارمندتر باشند و دسترسی به مستندات موردنیاز آسانتر شود.
یکی از مهمترین مزایای کاربرگ این است که حجم زیادی از اطلاعات را به شکلی منظم در کنار یکدیگر قرار میدهد.
حسابرس میتواند از طریق کاربرگ:
به همین دلیل، کاربرگ را میتوان یکی از ابزارهای مهم مستندسازی در حسابرسی دانست.
خیر. نیاز به مستندسازی و انجام رسیدگیهای حسابرسی به اندازه شرکت محدود نیست.
نوع، حجم و پیچیدگی کاربرگها میتواند با توجه به اندازه واحد تجاری، نوع فعالیت، پیچیدگی معاملات، ریسکهای موجود و دامنه حسابرسی متفاوت باشد.
در شرکتهای بزرگ ممکن است تعداد کاربرگها و حجم مستندات بسیار زیاد باشد، در حالی که در یک مجموعه کوچکتر ساختار پرونده سادهتر باشد.
بنابراین، شکل و حجم کاربرگ حسابرسی میتواند متفاوت باشد، اما اصل مستندسازی همچنان اهمیت خود را حفظ میکند.
کاربرگ حسابرسی یکی از بخشهای مهم مستندسازی فرآیند حسابرسی است و اطلاعاتی مانند موضوع رسیدگی، هدف حسابرس، روشهای انجام کار، مدارک بررسیشده، محاسبات، نتایج آزمونها و نتیجهگیری را در خود جای میدهد.
کاربرگها کمک میکنند مسیر رسیدگی از زمان بررسی اطلاعات مالی تا رسیدن به نتیجه نهایی قابل پیگیری باشد. همچنین با استفاده از آنها، بررسی کار انجامشده، کنترل کیفیت و دسترسی به مستندات مربوط سادهتر میشود.
کاربرگها میتوانند به شکل دائمی یا جاری تهیه شوند و با توجه به موضوع حسابرسی، اطلاعات متفاوتی داشته باشند. نکته مهم این است که کاربرگ باید واضح، منظم، قابل ردیابی و متناسب با هدف رسیدگی باشد.
در نهایت، میتوان گفت اگر گزارش حسابرسی را نتیجه نهایی یک فرآیند بدانیم، کاربرگها بخش مهمی از مستنداتی هستند که مسیر رسیدن به آن نتیجه را نشان میدهند. به همین دلیل، تهیه دقیق و اصولی کاربرگ حسابرسی برای مستندسازی حرفهای عملیات حسابرسی اهمیت زیادی دارد.
کاربرگ حسابرسی مجموعهای از مستندات و اطلاعاتی است که حسابرس در جریان برنامهریزی و اجرای حسابرسی برای ثبت روشهای رسیدگی، شواهد، محاسبات، نتایج آزمونها و نتیجهگیریهای خود تهیه و نگهداری میکند.
اطلاعاتی مانند موضوع رسیدگی، هدف حسابرسی، روشهای انجام کار، اسناد و مدارک بررسیشده، ارقام و محاسبات، مغایرتهای مشاهدهشده، نتایج آزمونها و نتیجهگیری حسابرس میتواند در کاربرگ ثبت شود.
اسناد حسابداری برای ثبت و مستندسازی رویدادهای مالی شرکت استفاده میشوند، اما کاربرگ حسابرسی برای مستندسازی عملیات و رسیدگیهای انجامشده توسط حسابرس و نتایج بهدستآمده از آنها تهیه میشود.
کاربرگهای دائمی بیشتر شامل اطلاعاتی هستند که قابلیت استفاده در چند دوره مالی را دارند، در حالی که کاربرگهای جاری عمدتاً به رسیدگیهای مربوط به یک دوره مالی مشخص اختصاص دارند.
کاربرگها باعث میشوند مراحل انجام حسابرسی، شواهد بهدستآمده، آزمونهای انجامشده و مبنای نتیجهگیری حسابرس مستند و قابل پیگیری باشند و امکان بررسی و کنترل فرآیند حسابرسی فراهم شود.

09127806746