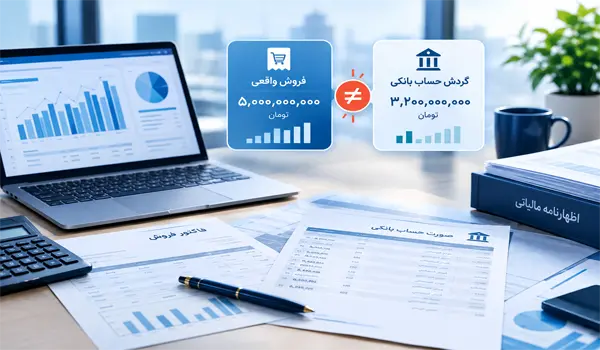
برای بسیاری از شرکتها، حساب بانکی یکی از مهمترین ابزارهای انجام معاملات و دریافت و پرداختهای روزمره است. اما یک سؤال مهم وجود دارد: اگر گردش حساب بانکی شرکت با میزان فروش واقعی آن مطابقت نداشته باشد، چه اتفاقی میافتد؟
تصور کنید شرکتی در دفاتر و اسناد حسابداری خود فروش مشخصی را ثبت کرده، اما گردش حسابهای بانکی آن ارقام متفاوتی را نشان میدهد. آیا سازمان امور مالیاتی میتواند این اختلاف را بهعنوان فروش پنهان در نظر بگیرد؟ آیا هر مبلغی که وارد حساب شرکت میشود، درآمد محسوب میشود؟
پاسخ ساده این است که هر تراکنش بانکی الزاماً درآمد یا فروش نیست؛ اما اختلافهای بدون توضیح میان فروش ثبتشده و گردش حساب میتواند برای شرکت ریسک مالیاتی ایجاد کند.
به همین دلیل، تطبیق حسابهای بانکی با اسناد حسابداری، فاکتورها، قراردادها و اظهارنامههای مالیاتی یکی از مهمترین اقدامات برای جلوگیری از ابهام و اختلافات مالیاتی است.
مغایرت زمانی ایجاد میشود که ارقام موجود در حسابهای بانکی شرکت با میزان فروش و درآمدی که در دفاتر و اسناد مالی ثبت شده، همخوانی نداشته باشد.
برای مثال، فرض کنید یک شرکت طی یک دوره مالی، ۵ میلیارد تومان فروش واقعی داشته است، اما مجموع مبالغ واریزشده به حسابهای بانکی آن بیشتر از این رقم است.
در نگاه اول ممکن است این اختلاف نشاندهنده فروش ثبتنشده باشد؛ اما در عمل دلایل مختلفی میتواند باعث افزایش گردش حساب شود.
برای نمونه:
بنابراین، گردش حساب بانکی با فروش شرکت یکسان نیست و نمیتوان بدون بررسی ماهیت هر تراکنش، تمام مبالغ ورودی را فروش یا درآمد تلقی کرد.
یکی از مهمترین دلایل اهمیت این موضوع، کاهش ریسک ایجاد اختلاف میان اطلاعات مالی شرکت و اطلاعات بانکی است.
وقتی حسابدار یا مدیر مالی شرکت بهصورت منظم گردش حسابهای بانکی را بررسی میکند، میتواند مشخص کند هر مبلغ ورودی یا خروجی دقیقاً مربوط به چه رویدادی بوده است.
این کار چند مزیت مهم دارد.
ممکن است مبلغی به حساب شرکت واریز شده باشد، اما در سیستم حسابداری ثبت نشده باشد. بررسی منظم حساب بانکی میتواند این موارد را مشخص کند.
گاهی یک دریافت بانکی به اشتباه بهعنوان فروش ثبت میشود، در حالی که ماهیت آن مثلاً دریافت وام یا انتقال وجه بین حسابها بوده است.
اگر شرکت بتواند برای تراکنشهای بانکی خود مستندات کافی ارائه کند، احتمال ایجاد ابهام درباره ماهیت مبالغ کاهش پیدا میکند.
تطبیق حساب بانکی فقط برای امور مالیاتی نیست. مدیر شرکت با بررسی این اطلاعات میتواند وضعیت واقعی دریافتها و پرداختهای خود را نیز بهتر مدیریت کند.
خیر.
این یکی از مهمترین نکاتی است که مدیران شرکتها باید به آن توجه داشته باشند.
وجود یک مبلغ در حساب بانکی بهتنهایی به این معنی نیست که شرکت به همان میزان فروش داشته است. ماهیت تراکنش اهمیت زیادی دارد.
برای مثال، اگر شرکت از بانک ۲ میلیارد تومان تسهیلات دریافت کند، این مبلغ باعث افزایش موجودی حساب بانکی میشود؛ اما طبیعتاً فروش شرکت محسوب نمیشود.
همین موضوع درباره انتقال وجه از یک حساب شرکت به حساب دیگر نیز صدق میکند.
بنابراین هنگام بررسی گردش حساب بانکی باید مشخص شود:
این پول از کجا آمده، بابت چه چیزی دریافت شده و چه مدرکی برای آن وجود دارد؟
وجود قرارداد، فاکتور، رسید، سند حسابداری، اسناد وام یا سایر مدارک مرتبط میتواند در اثبات ماهیت واقعی تراکنش مؤثر باشد.
این حالت میتواند برای شرکت حساستر باشد.
فرض کنید شرکت در واقع ۸ میلیارد تومان فروش داشته، اما در دفاتر و اظهارنامه مالیاتی خود تنها ۶ میلیارد تومان فروش ثبت کرده است.
در چنین شرایطی، اختلاف ایجادشده میتواند به این معنا باشد که بخشی از درآمد شرکت ثبت یا اظهار نشده است.
اگر اسناد و مدارک کافی وجود داشته باشد، شرکت باید بتواند دلیل اختلاف را مشخص کند. اما اگر مشخص شود بخشی از فروش واقعاً ثبت نشده است، ممکن است شرکت با پیامدهایی مانند مطالبه مالیات مربوط به درآمد یا فروش ثبتنشده و حسب مورد جرائم قانونی مواجه شود.
به همین دلیل، اصلاح اختلافها قبل از اینکه به یک مسئله جدی تبدیل شوند، اهمیت زیادی دارد.
یکی از رایجترین اشتباهات این است که اختلاف میان گردش حساب و فروش را بلافاصله به معنای فروش پنهان بدانیم.
در حالی که ممکن است دلایل مختلفی وجود داشته باشد.
دریافت تسهیلات بانکی باعث ورود مبلغ قابل توجهی به حساب شرکت میشود، اما این مبلغ فروش شرکت نیست.
شرکتهایی که چند حساب بانکی دارند، ممکن است بهصورت مرتب بین حسابهای خود وجه جابهجا کنند. اگر این انتقالها بهدرستی شناسایی نشوند، ممکن است گردش حساب بیش از فروش واقعی به نظر برسد.
گاهی وجهی که در سال جاری وارد حساب میشود مربوط به فروشی است که در دوره مالی قبلی انجام شده است. بنابراین زمان دریافت وجه لزوماً همان زمان تحقق فروش نیست.
تزریق نقدینگی توسط سهامداران نیز میتواند باعث افزایش موجودی حساب بانکی شود، بدون اینکه این مبلغ فروش شرکت باشد.
برخی مبالغ ممکن است ماهیت امانی داشته باشند و شرکت صرفاً واسطه دریافت و پرداخت آن باشد.
در تمام این موارد، مستندات و ثبت صحیح حسابداری اهمیت بسیار زیادی دارند.
این حالت نیز نیازمند بررسی است. ممکن است شرکت بخشی از فروش خود را بهصورت نسیه انجام داده باشد و هنوز وجه آن را دریافت نکرده باشد. در نتیجه، فروش در حسابداری ثبت شده اما هنوز وجه آن وارد حساب بانکی نشده است.
همچنین ممکن است مشتری مبلغ را به حساب دیگری واریز کرده باشد یا تسویه حساب از طریق روش دیگری انجام شده باشد.
بنابراین، پایینتر بودن گردش حساب بانکی از فروش ثبتشده نیز لزوماً به معنی اشتباه حسابداری یا تخلف نیست.
آنچه اهمیت دارد، وجود ارتباط منطقی میان فروش، حسابهای دریافتنی، اسناد فروش و دریافتهای بانکی است.
اطلاعات مالی یک شرکت از منابع مختلفی تشکیل میشود. اظهارنامه، دفاتر و اسناد حسابداری، صورتحسابها و اطلاعات مرتبط با معاملات و همچنین تراکنشهای مالی میتوانند در فرآیند بررسی وضعیت مالیاتی مورد توجه قرار گیرند.
اگر بین این اطلاعات اختلاف قابل توجهی وجود داشته باشد، طبیعی است که موضوع نیاز به بررسی بیشتری پیدا کند.
برای مثال، اگر شرکتی فروش بسیار محدودی اعلام کند اما در حسابهای بانکی خود گردشهای قابل توجهی داشته باشد، باید بتواند ماهیت این تراکنشها را با مدارک معتبر توضیح دهد.
بنابراین بهتر است شرکتها از همان ابتدا سیستم منظمی برای ثبت و مستندسازی تراکنشها داشته باشند.
استفاده از خدمات مالیاتی حرفهای نیز میتواند به شرکت کمک کند تا پیش از ایجاد اختلاف، وضعیت اسناد، تراکنشها و گزارشهای مالیاتی خود را بررسی و هماهنگ کند.
اگر بین گردش حساب بانکی و فروش واقعی اختلاف وجود داشته باشد، مدارک زیر میتوانند برای مشخص کردن ماهیت تراکنشها اهمیت داشته باشند:
هرچه ارتباط بین یک تراکنش بانکی و سند مربوط به آن شفافتر باشد، توضیح ماهیت آن تراکنش نیز سادهتر خواهد بود.
برای جلوگیری از مشکلات احتمالی، شرکت میتواند یک فرآیند منظم برای کنترل حسابهای بانکی خود ایجاد کند.
ابتدا باید گردش تمام حسابهای بانکی شرکت در دوره موردنظر دریافت شود.
تمام دریافتها و پرداختها باید بر اساس ماهیت خود دستهبندی شوند.
مثلاً:
فروش، دریافت مطالبات، وام، انتقال داخلی، آورده سهامداران، هزینه، خرید دارایی و…
بعد از دستهبندی، مبالغ باید با اسناد حسابداری و دفاتر شرکت مقایسه شوند.
هر تراکنشی که سند مشخصی ندارد باید جداگانه بررسی شود.
اگر مشخص شد مبلغی اشتباه ثبت شده یا یک تراکنش از قلم افتاده است، باید مطابق مقررات و رویههای حسابداری اصلاح شود.
خیر.
مغایرت به خودی خود به معنی تخلف نیست.
در بسیاری از شرکتها، اختلاف میان گردش بانکی و فروش به دلیل تفاوت ماهیت تراکنشها ایجاد میشود. مشکل زمانی جدیتر میشود که شرکت نتواند دلیل اختلاف را با اسناد و مدارک مناسب اثبات کند.
به همین دلیل، بهجای اینکه صرفاً به رقم گردش حساب توجه کنیم، باید ماهیت واقعی تراکنشها را بررسی کنیم.
یک حساب بانکی ممکن است میلیونها یا حتی میلیاردها تومان گردش داشته باشد، اما همه این گردش لزوماً درآمد شرکت نیست.
برای کاهش ریسک، بهتر است شرکتها چند اقدام را بهصورت مستمر انجام دهند:
استفاده از حساب شخصی برای فعالیتهای شرکت میتواند فرآیند تشخیص ماهیت تراکنشها را دشوار کند.
هر مبلغ مهمی که وارد حساب شرکت میشود باید قابل ردیابی باشد.
بررسی سالانه ممکن است باعث شود اشتباهات زیادی جمع شوند. کنترل ماهانه بسیار کاربردیتر است.
فاکتورها، قراردادها، رسیدها و مدارک بانکی باید به شکلی نگهداری شوند که در صورت نیاز بهسرعت قابل دسترسی باشند.
فروش ممکن است در یک تاریخ شناسایی شود و وجه آن در تاریخ دیگری دریافت شود. این تفاوت باید در حسابداری بهدرستی منعکس شود.
یکی از بهترین زمانها برای شناسایی مغایرتها، قبل از نهایی شدن گزارشها و اظهارنامههای مالیاتی است.
فرض کنید شرکت «الف» در یک دوره مالی، ۱۰ میلیارد تومان فروش داشته است.
در همین مدت، مجموع واریزیهای حساب بانکی شرکت ۱۳ میلیارد تومان بوده است.
آیا میتوان گفت شرکت ۳ میلیارد تومان فروش خود را پنهان کرده است؟
لزوماً خیر.
با بررسی اسناد مشخص میشود:
در نتیجه، اختلاف موجود بین فروش و گردش بانکی دلایل مشخصی دارد.
اما اگر شرکت برای این مبالغ هیچ مدرکی نداشته باشد، توضیح دادن این اختلاف دشوارتر خواهد شد.
درس اصلی این مثال این است که عدد بهتنهایی تعیینکننده نیست؛ مستندات و ماهیت تراکنش اهمیت دارد.
یکی از اشتباهات رایج این است که شرکتها تنها در زمان رسیدگی مالیاتی به فکر بررسی حسابهای بانکی خود میافتند.
در حالی که کنترل حساب بانکی باید بخشی از فرآیند عادی حسابداری شرکت باشد.
وقتی مغایرتها بهصورت ماهانه بررسی شوند، پیدا کردن علت آنها بسیار سادهتر است. اما اگر چند سال تراکنش بدون بررسی باقی بماند، پیدا کردن اسناد مربوط به هر مبلغ میتواند دشوار شود.
از طرف دیگر، ممکن است افراد مختلفی در شرکت مسئول دریافت و پرداخت باشند و اطلاعات مربوط به یک تراکنش در اختیار واحد حسابداری قرار نگرفته باشد.
بنابراین هماهنگی میان مدیریت، واحد مالی و حسابداری اهمیت زیادی دارد.
اگر متوجه شدید گردش حساب بانکی شرکت با فروش ثبتشده مطابقت ندارد، بهتر است قبل از هر اقدامی ابتدا علت اختلاف را مشخص کنید.
یک بررسی ساده میتواند با این سؤالها شروع شود:
پاسخ به این سؤالها معمولاً بخش قابل توجهی از اختلاف را مشخص میکند.
اگر موضوع پیچیده باشد یا مبالغ قابل توجهی در میان باشد، بهتر است بررسی اسناد و وضعیت مالیاتی شرکت توسط متخصص انجام شود.
مطابقت نداشتن حساب بانکی شرکت با فروش واقعی، لزوماً به معنی تخلف یا فروش پنهان نیست؛ اما یک اختلاف بدون توضیح و مستند میتواند ریسک مالیاتی ایجاد کند.
گردش حساب بانکی شامل انواع مختلفی از دریافتها و پرداختهاست و برای تشخیص درآمد واقعی باید ماهیت هر تراکنش مشخص شود.
بهترین راهکار برای شرکتها این است که حسابهای بانکی خود را بهصورت منظم با دفاتر، اسناد حسابداری، فاکتورها، قراردادها و اظهارنامههای مالیاتی تطبیق دهند. هرچه این فرآیند منظمتر باشد، احتمال ایجاد ابهام و اختلاف در زمان بررسیهای مالیاتی نیز کمتر خواهد شد.
در نهایت، ثبت صحیح معاملات، مستندسازی دریافتها و پرداختها و کنترل مستمر حسابهای بانکی سه اصل مهم برای مدیریت بهتر ریسکهای مالیاتی شرکت هستند. دریافت مشاوره تخصصی و استفاده از خدمات مالیاتی نیز میتواند در شناسایی مغایرتها و آمادهسازی بهتر اسناد مالیاتی شرکت مؤثر باشد.
خیر. واریزی میتواند مربوط به وام، انتقال بین حسابها، دریافت مطالبات، آورده سهامداران، فروش دارایی یا موارد دیگر باشد. ماهیت هر تراکنش باید مشخص و مستند شود.
باید علت اختلاف بررسی شود. اگر مبالغ اضافه مربوط به تراکنشهایی غیر از فروش باشند و اسناد کافی برای اثبات آنها وجود داشته باشد، صرفاً بیشتر بودن گردش حساب به معنی فروش بیشتر نیست.
ممکن است باعث ایجاد ابهام و نیاز به ارائه توضیحات و اسناد شود. به همین دلیل بهتر است اختلافها پیش از ارسال اظهارنامه شناسایی و بررسی شوند.
بسته به نوع تراکنش، فاکتور، قرارداد، رسید، اسناد حسابداری، مدارک وام، اسناد انتقال وجه، مدارک مربوط به مطالبات و سایر مستندات مرتبط میتوانند مورد استفاده قرار گیرند.
کنترل ماهانه حسابهای بانکی، ثبت دقیق دریافتها و پرداختها، تفکیک حسابهای شخصی و شرکتی، نگهداری منظم اسناد و تطبیق گردش بانکی با حسابداری از مهمترین اقدامات پیشگیرانه هستند.

09127806746